法國10年期公債殖利率周一急升逾10個基點至4.94%,逼近數十年來的最高水準,殖利率上升意味著政府在債券市場的借貸成本增加,該國2年期和30年期公債殖利率也分別上漲6個基點和8個基點。
股市也感受到寒意,法國CAC 40指數周一跌幅一度達1.7%,最終收跌1.1%。近年來,隨著政治波動加劇,法國股市表現明顯落後歐洲其他主要市場—儘管CAC 40指數成分股僅約15%的營收來自本土,其中以銀行股遭受的衝擊更嚴重;匯市方面,歐元兌美元匯率周一下跌0.25%,兌英鎊下跌0.1%。
🔗 延伸閱讀《法國暴動燃燒!女子烈火煙硝中淡定慢跑 巴黎「戰區配速」引熱議》
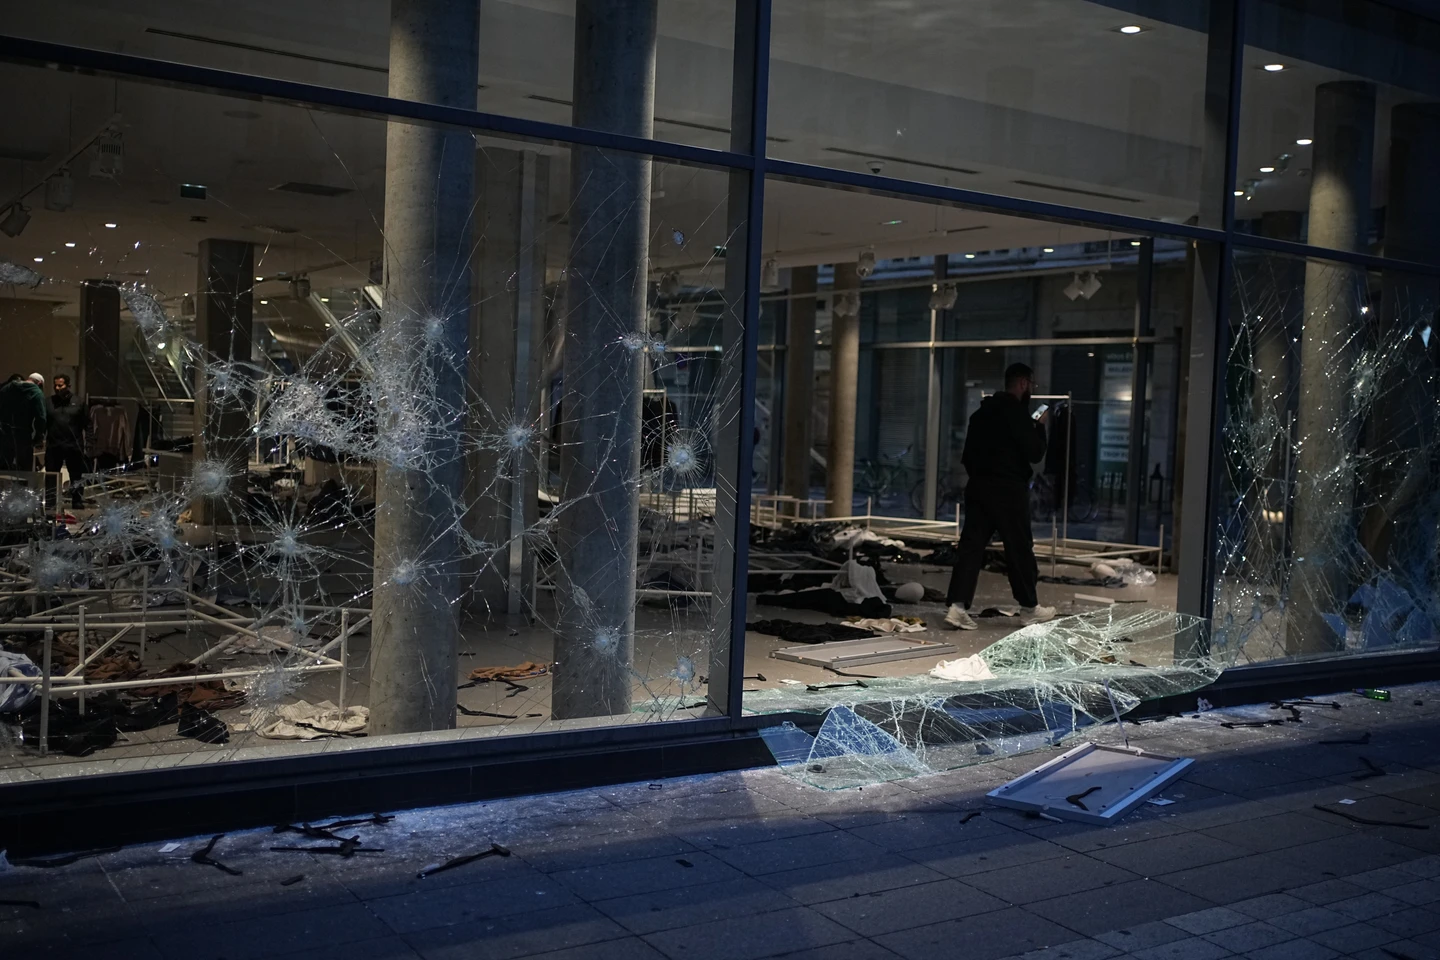
🔗 延伸閱讀《法國暴動逾1500商店遭洗劫損失「數億歐元」 遊客驚睹:巴黎如「戰區」》
🔗 延伸閱讀《分析|法國怎麼了!校園封鎖演變全國抗爭 「青年與黃背心」合流政治風暴》
海外投資人持有法國公債增至60%
外媒報導,從歷史上看,法國股市對「法德利差」(OAT-Bund spread)—即法國與德國基準公債殖利率差的擴大格外敏感,目前,這項利差已擴大至2010年代初歐洲主權債務危機以來的最高水準;法國公債殖利率甚至已超過義大利與希臘公債殖利率,釋放出更高的風險溢酬訊號。
利差擴大不僅引發市場對企業融資成本上漲的擔憂,也加劇外界對政府加稅和收緊監管的恐慌。此外,由於奢侈品企業佔據法國股市主導地位,這些企業正遭受亞洲高端消費支出下滑的衝擊,法國股市也正陷入困境。
近年來,海外投資者持有的法國公債佔比持續上升,從2022年初的約48%升至2026年初的近60%,這一格局意味著,一旦市場情緒轉向避險,法國債市所面臨的波動將更加劇烈。
隨著投資人要求更高的風險溢酬才願意出資,法國基準借貸成本已逼近2002年以來的最高峰。
公債持有人希望看到可信的財政整頓計畫
市場最深層的擔憂在於兩點:其一是明年法國總統大選前景未卜—極右翼領袖勒龐在多項民調中領先;其二是法國現任總理勒科爾尼(Sébastien Lecornu)所領導的少數派政府,能否順利讓正在審議中的2027年度預算案過關,法國的預算談判日益艱難,近年來已導致勒科爾尼的兩位前任因此下台。
分析師表示,公債持有人希望看到一份可信的財政整頓計劃,以防止法國陷入債務螺旋,經濟成長乏力以及赤字佔GDP比例居高不下,正在推升債券殖利率,進而增加政府的債務償還成本並進一步擴大赤字,這可能會使借貸成本進一步攀升。
高盛高級歐洲股票策略師Sharon Bell表示,如果不採取痛苦的措施,預算赤字很難下降。「法國企業的稅負很可能會增加。我認為法國的整體稅負可能會上升,財政整頓意味著要嘛減少支出,要嘛增加稅收,這些措施非常棘手,目前在民調中明顯領先的勒龐曾表示,將在任期內堅持『黃金預算』規則,但她並未詳細說明具體如何實現。」
法國公債與德國公債利差未能收窄的原因之一,在於投資者對法國能否實現財政整頓及縮減預算赤字持懷疑態度。
局勢尚未惡化到需要歐洲央行出手干預
不過,評級機構KBRA的主權評級高級總監Ken Egan認為,「上周的公債標售結果顯示,市場對法國公債的需求依然相當穩固。雖然周一早盤市場瀰漫避險情緒,但法國顯然承受更嚴峻的拋壓……目前市場最關注的核心問題是:法國接下來究竟能以多大魄力推進真正的改革突破。」
高盛的Sharon Bell補充說,目前的局勢尚未惡化到需要歐洲央行出手緊急干預的地步,而歐洲央行本身也「極不願輕易動用」諸如傳導保護工具(TPI)等特殊機制。不過她指出,如果利差持續擴大並開始危及市場流動性,歐洲央行最終仍會選擇啟動這個機制。
她同時強調,此舉將在政治上十分敏感,可能會要求法國在較長時期內實施更嚴苛的財政改革—類似於希臘、葡萄牙和愛爾蘭在歐元區危機期間所經歷的那樣。 「有時確實需要市場施加壓力,而這正是我們今年所看到的。」
法國將與歐洲央行爆發一場正面對決
藍灣資管的Mike Bell表示,法國正面臨一場「非常現實」的本土主權債務危機風險。「歸根結底,他們必須徹底清理財政爛攤子。但問題在於:如果你把真正需要的改革措施公之於眾,你根本不可能贏得大選,如果你在沒有民意授權下強行推動,又會爆發街頭動亂。」
Mike Bell指出,在任何外部救市干預落地之前,無論下一任總統大選花落誰家,法國都必將與歐洲央行爆發一場「天翻地覆的正面對決」。畢竟,除非成員國嚴格恪守過度赤字程序(規定一般政府財政赤字不得超過GDP的3%),否則歐洲央行斷無伸手援助的可能,目前,法國的赤字率仍徘徊在5%左右的高點。