彭博10月15日報導,由於CoreWeave公司信用狀況惡化,公司股價本周遭遇重挫,短短四個交易日內市值蒸發超過100億美元(約3234億元台幣)。
但德意志銀行認為,這對投資人而言卻是個「買入良機」。分析師澤爾尼克(Brad Zelnick)15日在給客戶的報告中寫道:「過去一周,多種因素似乎導致CoreWeave公開發行的股票和債券的暴跌。」但報告強調,市場低估CoreWeave的「強大客戶基礎、卓越的執行記錄、積壓訂單轉換率和領先的基礎設施性能」,他維持著該股的「買入」評級。澤爾尼克寫道,雖然該公司需要籌集更多資金,但可以穩步推進,並且有強勁的客戶積壓訂單作為支撐。
黃仁勳:對CoreWeave很樂觀
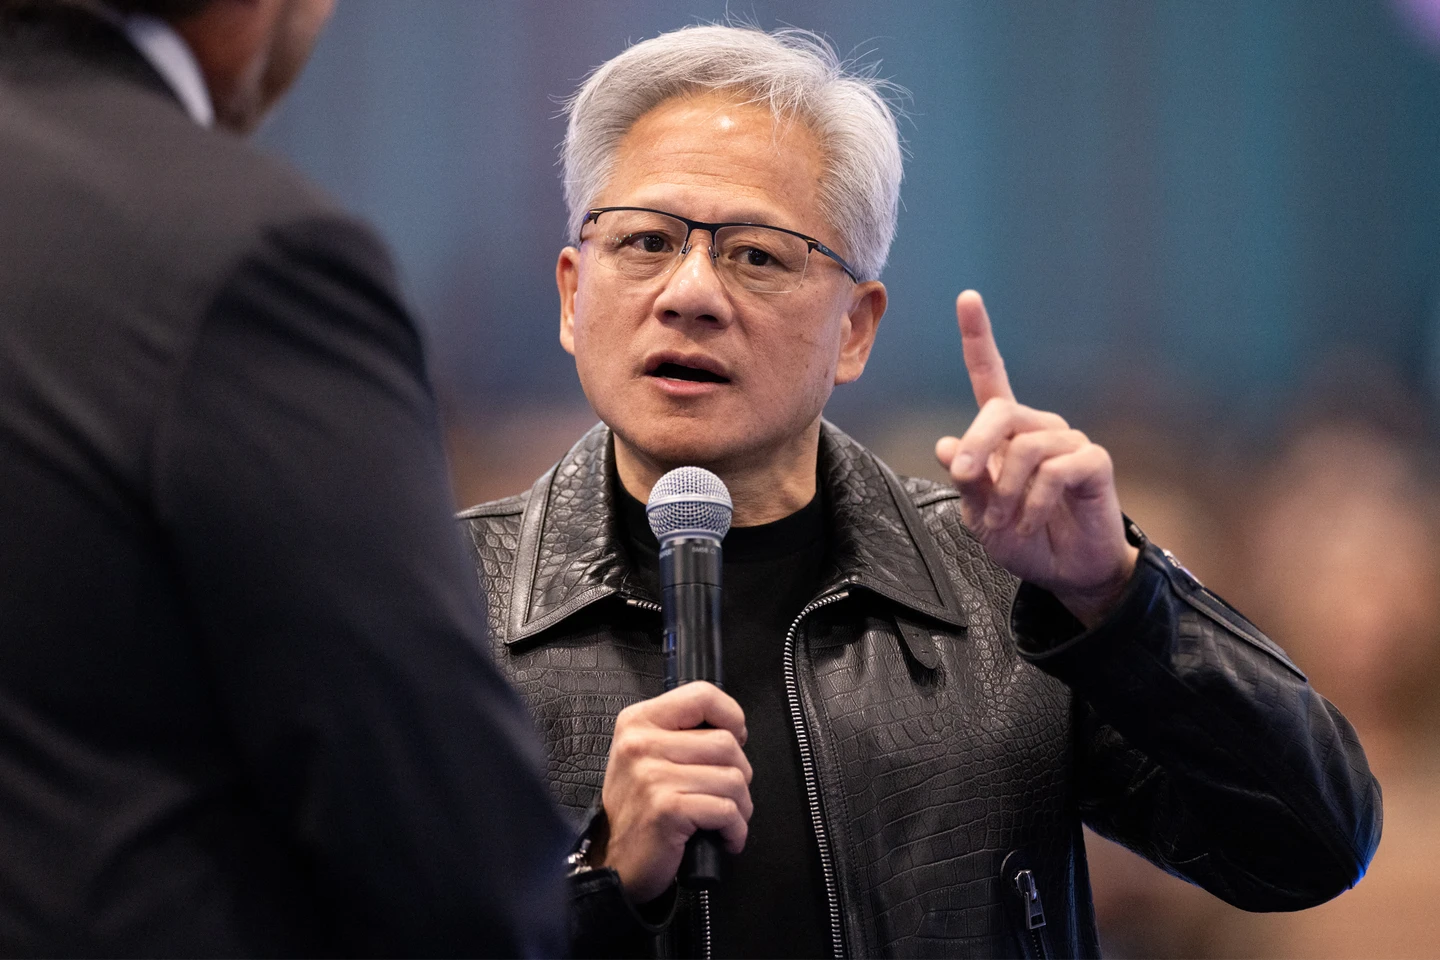
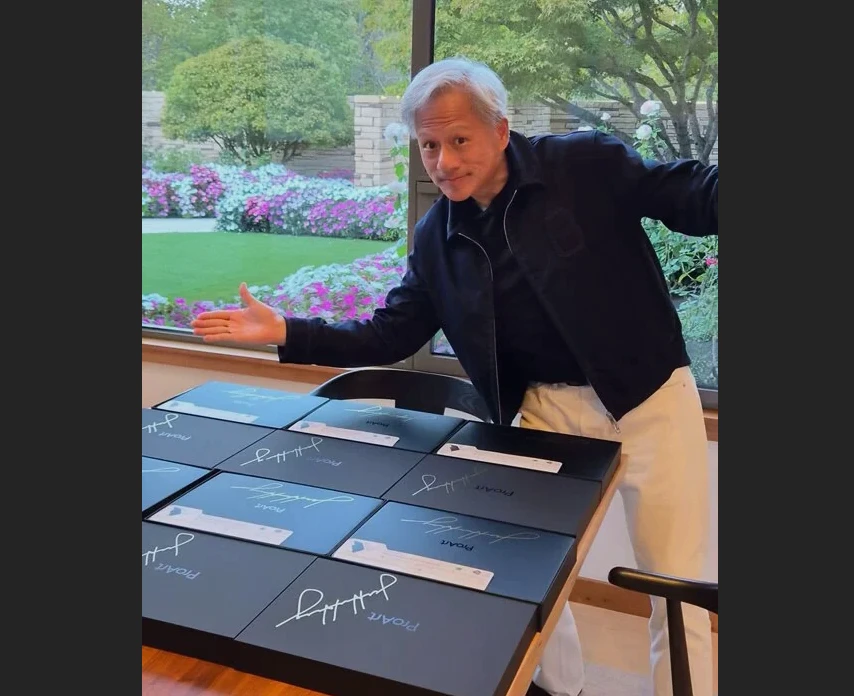
黃仁勳也為CoreWeave信心喊話,稱對該公司「很樂觀,他們資金成本實際上正在下降」,受此消息提振,CoreWeave的股價有所回升,15日股價抹去早盤跌幅,該股在紐約上漲5.9%,收在每股69.69美元。
正在歐洲訪問的黃仁勳,15日在斯德哥爾摩的一次活動上向彭博表示,輝達無需為該公司提供擔保,因為其「實力每天都在增強」。
🔗 延伸閱讀《台積電沒有救全村!那指期貨盤前續挫逾1% 從ADR到輝達美光CoreWeave全倒》
🔗 延伸閱讀《輝達「親兒子」CoreWeave公布財報 這些原因導致盤後殺逾9%》
說無須擔保 但雙方早已綁得很深
輝達是CoreWeave的第二大股東,持有約10%的股份。黃仁勳雖稱「無須擔保」,但其實輝達與CoreWeave之間早已綁得很深。
兩家公司去年簽訂一份價值63億美元(約2037億元台幣)的訂單,輝達承諾2032年4月13日前,購買 CoreWeave未售出的剩餘算力,等同為產能利用率設下一道底線。雙方並計畫在2030年前建置超過5GW的AI工廠。
同時,儘管CoreWeave多年來確實能夠獲得更優惠的債務融資利率,但其債券本周的交易價格卻處於極低水平,信用違約交換(CDS)顯示其5年內違約的可能性超過60%。
AI基建投資過熱恐掀虧損危機
彭博分析,CoreWeave是檢驗為滿足AI運算激增需求而湧現的新興企業能否生存的重要案例。這家資料中心公司在輝達在內的供應商的幫助下大量借貸,加劇外界對循環融資會造成虛假需求的擔憂。
據市場研究公司Gartner Inc.分析,AI基礎設施的投資熱潮可能超過支撐其發展所需的收入,並估計到2030年,超過3.5兆美元(約113.2兆元台幣)的投資可能面臨虧損風險。