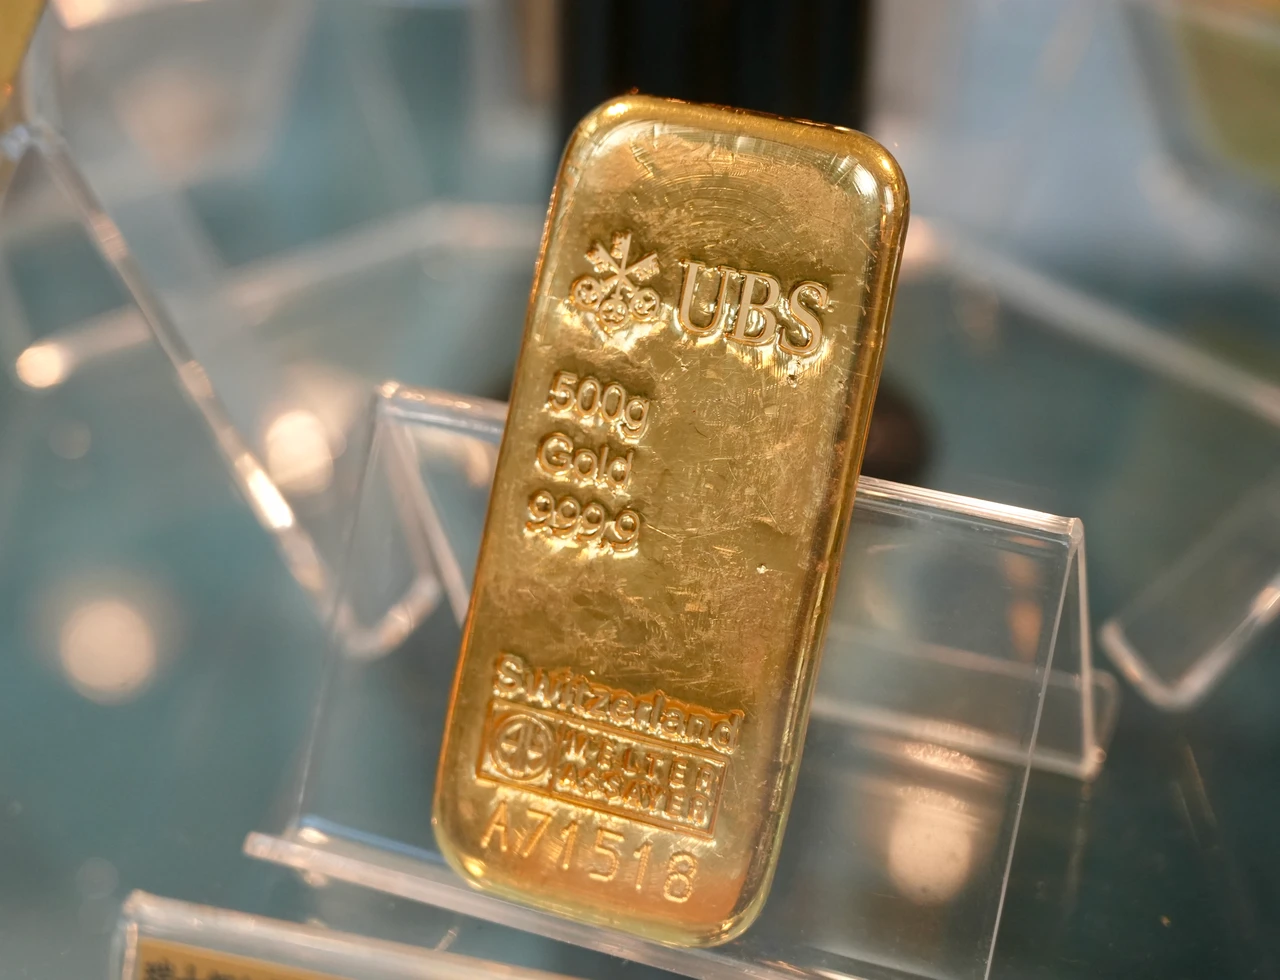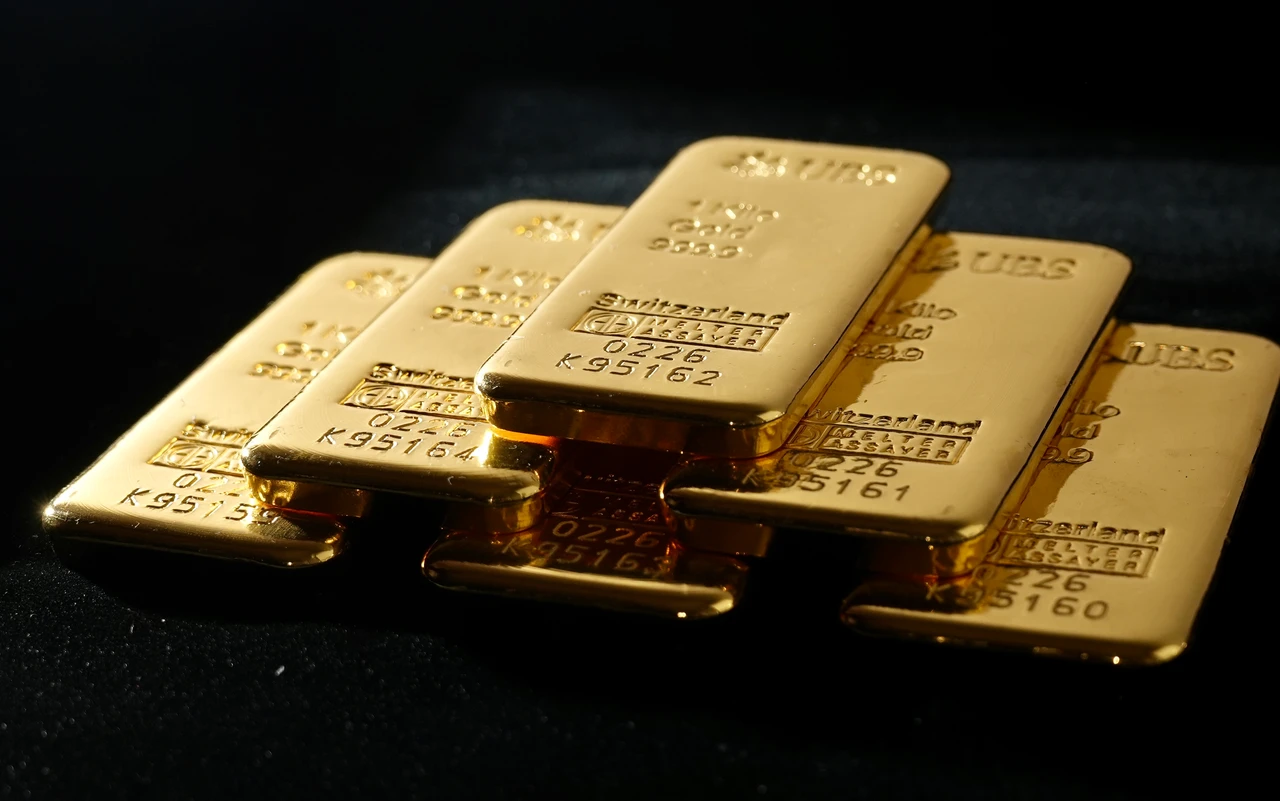
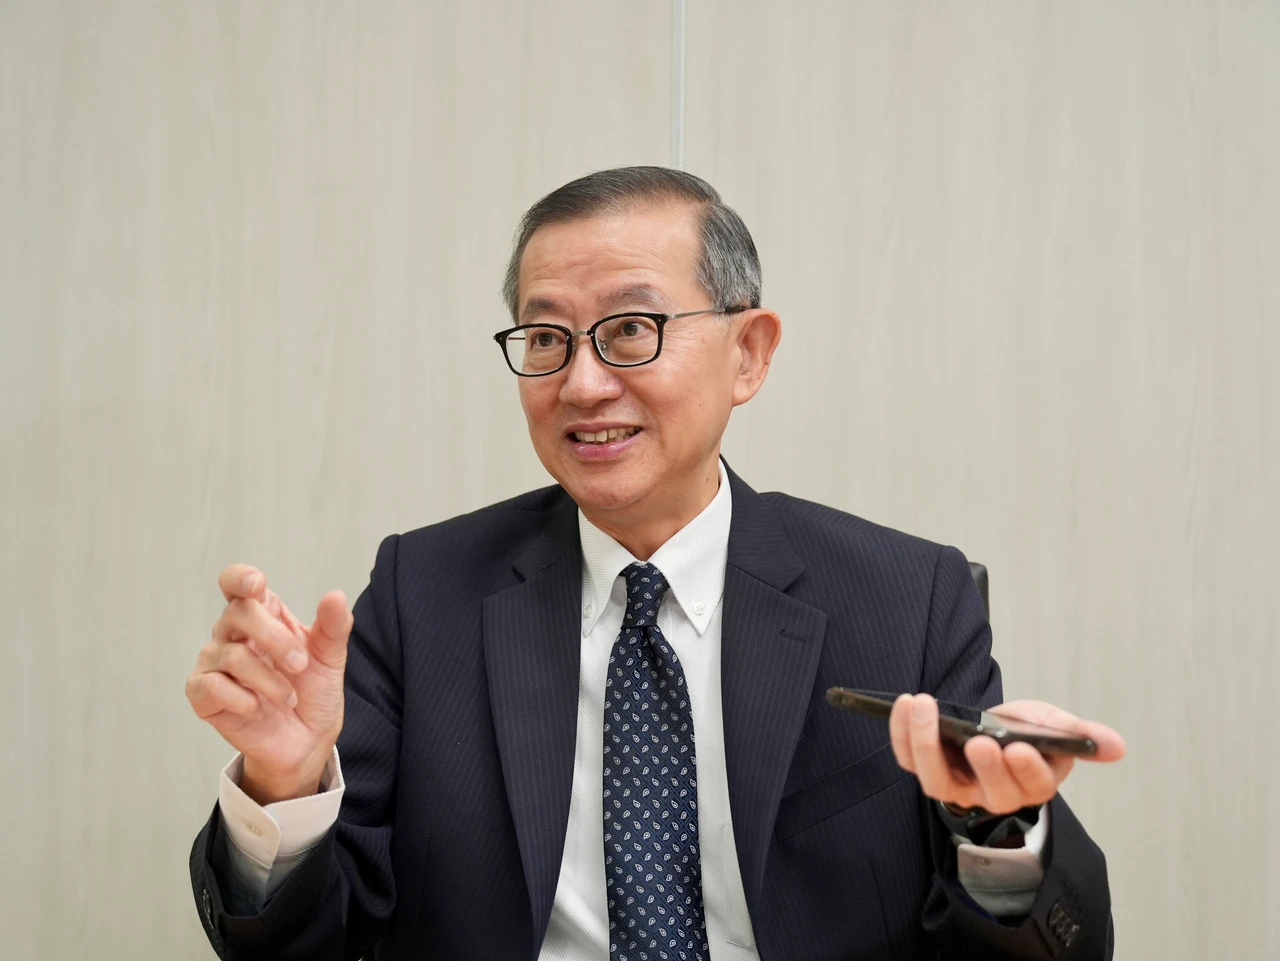
台銀貴金屬部經理楊天立說:「如果今天有一個黃金代幣是全世界都接受,何必腰纏萬貫呢?用手機到了美國,直接換就好了!只要私鑰、錢包保管好。不然就碎片化,太太一張、小孩一張,然後去拼起來。代幣化解決了很多傳統黃金交易的不方便。傳統黃金要分割、儲藏保管、攜帶、鑑定...。」
下一階段是RWA交易支付
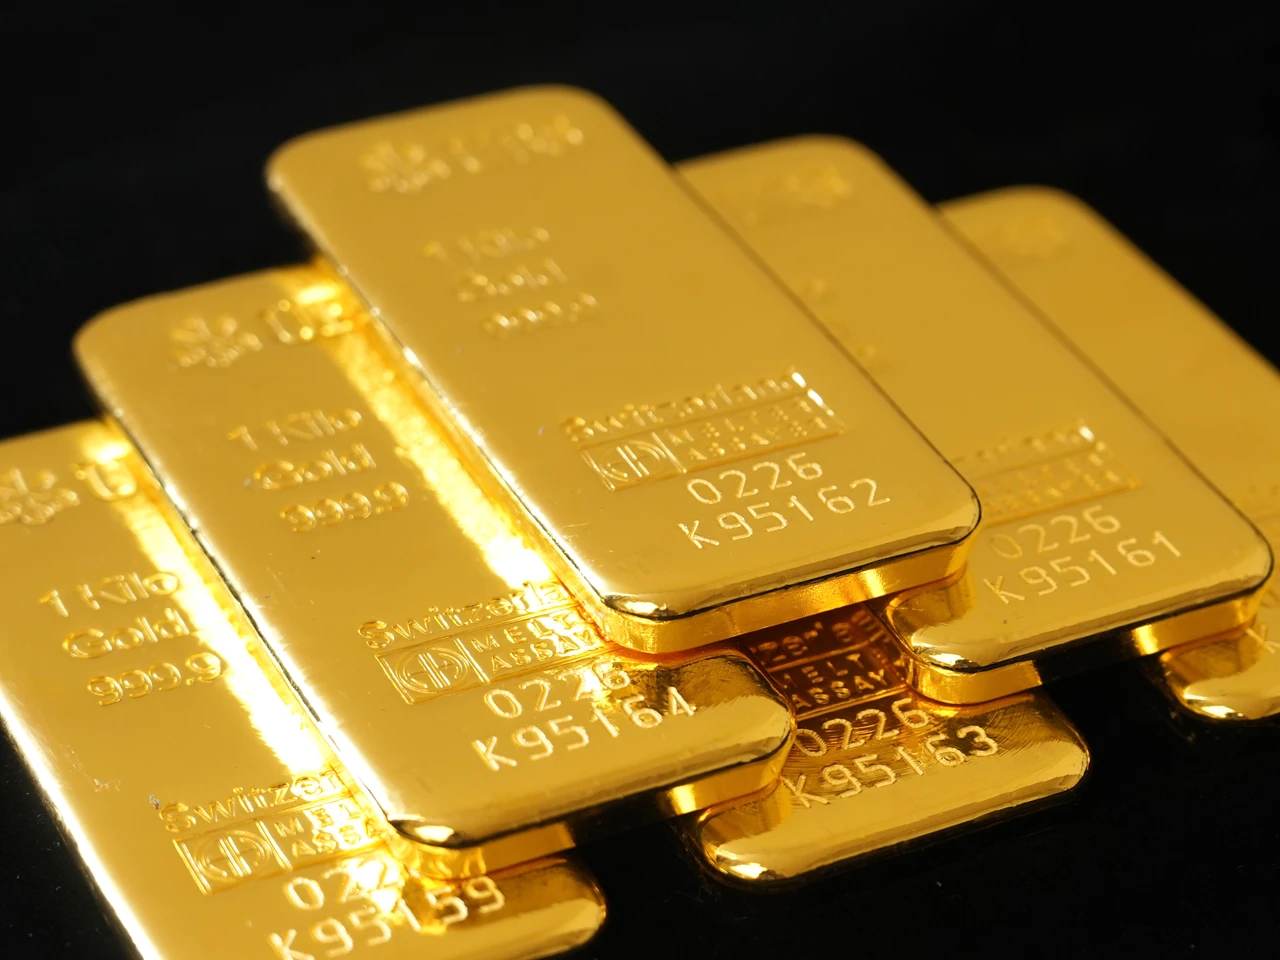
一旦實體資產代幣化RWA之後如何運用於生活中呢?台灣第一階段先進行的是「黃金存摺代幣化」,跟原本黃金存摺交易一模一樣,民眾除了提領更方便之外可能感覺不到不同。未來第二階段是否開放至日常生活中支付交易的「黃金代幣化RWA」,仍要觀察政策方向。
黃金存摺代幣化是後面清算過程變成一個代幣流程,對客戶來講,買的還是黃金存摺,代幣是在銀行手上,不會到客戶端,不一樣的是提領實體黃金的時間快速縮短。
台銀貴金屬部副經理陳美蓉表示,許多幣圈年輕人不太習慣跟銀行往來,很期待黃金代幣化上公有鏈,可應用場景很多,像是交易、借貸、買東西。
🔗 延伸閱讀《黃金王子專訪|提領實體金條不用苦等! 黃金存摺代幣化Q1上路省時又省錢》
🔗 延伸閱讀《專訪3|黃金震盪築底「該賣都賣了」! 投銀再喊上看5000美元》
在台灣本地會走到怎樣還是未知?但國際上已經走到生活運用,因為代幣是很方便的,楊天立說:「很多年輕人手上有代幣信用卡,到美國玩直接Uber叫車,然後就刷他的代幣信用卡,直接從他代幣信用卡扣。」
叫車扣款、出借30分鐘都可以
楊天立指出,「代幣信用卡後面連的是美元穩定幣,還是黃金代幣、還是什麼,只要信用卡平台上接受,他就可以解決。假設他今天算一算這趟車坐下來40美元,糟糕!美元穩定幣只剩30,可是我有黃金代幣20,平台接受就扣掉了。」
他說:「為什麼很多這類族群會越來越習慣這種去中心化的交易,越來越不跟所謂中心化的往來?以前跟中心化,比如像銀行往來,你的信用變得很重要,但在去中心化的平台借錢更方便。」

楊天立解釋,RWA跟現有的這些實體的產品或衍生性金融商品不一樣。融資、借貸或到市場上直接消費支出,甚至在市場上產生一些槓桿,平台上都會去做。
他拿出手機舉例:「我甚至可以要求App幫我排序,我現在要出借30分鐘,來報價!直接從高到低排,一看報價最高這個平台上評價只有3.8分我不要,報價第二個平台上評價有4.9分,好!借了!」
「我舉個例子,我裡面如果有10塊錢的黃金代幣,想小撈一下,我就丟到平台上說,我有一塊錢的黃金代幣,我願意出借30分鐘有沒有人要?馬上有人報價。我不是要借30天,我只願意借30分鐘,也有人會報價!這種去中心化的世界其實比起中心化要有趣多了!想像一下你今天要去銀行做個貸款搞半天……」一旦到公有鏈發代幣的時候,平台上都會做。
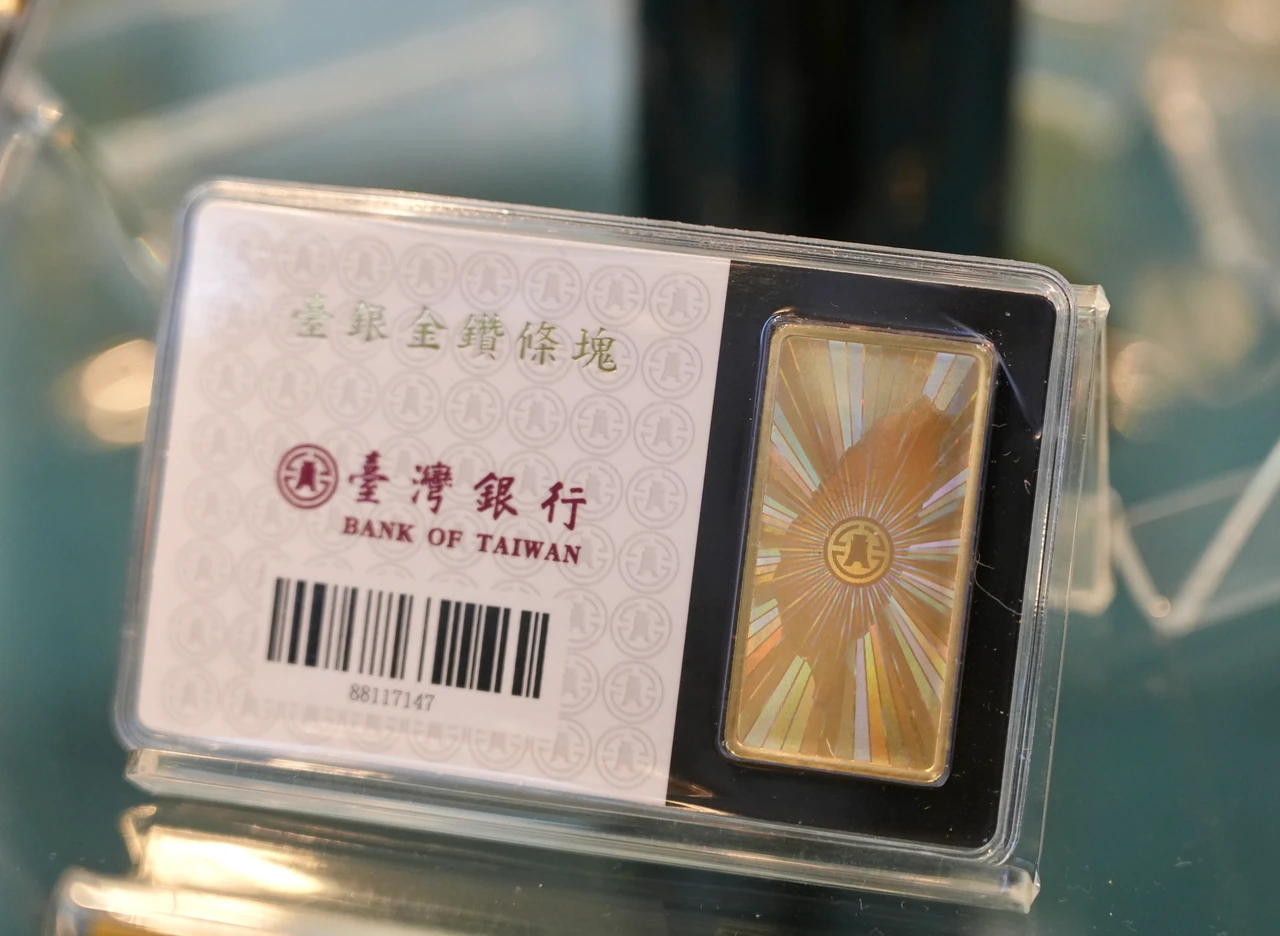
美、星黃金代幣可全球趴趴走
黃金存摺轉換的代幣都在銀行打造的金融聯盟鏈裡面,兩顆幣,一個黃金代幣、一個是結算代幣,都還是在那個鏈上。未來若百貨、超商超市等企業想一起合作發黃金代幣,也可以一起加入這個金融聯盟鏈,但並非與全世界連結的公有鏈,因跨出去將面臨監理挑戰,也同時要金管會與央行同意,民眾想買黃金代幣還要等下一階段。
全世界虛擬資產納管已經是趨勢了,只是管理的方式、原則、精神不太一樣,鬆緊程度不同而已。台灣參考香港、新加坡、日本等亞洲國家。日本也是比較重監管的精神,香港、新加坡彈性大很多。
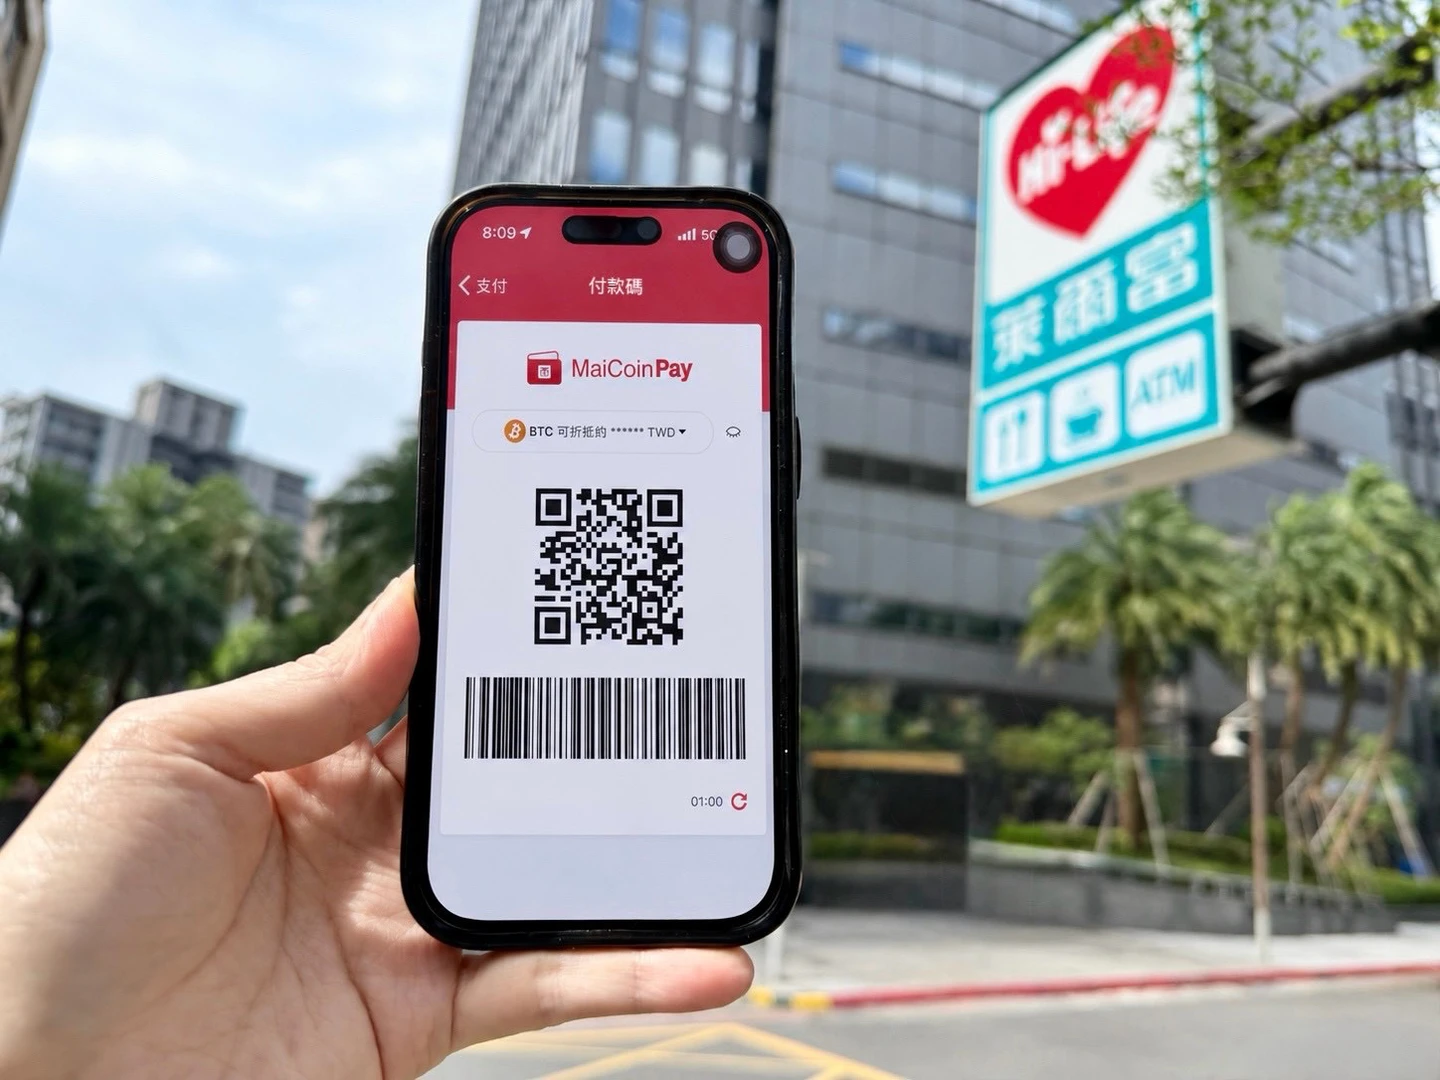
他也提醒,去中心化的世界,牽涉到另外一個平台風險。在去中心化的世界交易,除了錢包、私鑰,一定要跟信用比較好的平台商往來。
平台商很多,交易所是一種平台商,清算商是一種平台商,借貸是一種平台商,有各種不同的平台商。目前黃金代幣可在全世界上交流的有美國與新加坡發行的代幣,不過新加坡若想提領實體金要去香港領。