Baird下修6成幅度最大,從500美元大幅下修至200美元,Bernstein擔憂長期前景與團隊接棒能力,將輝達評等下調至「與大盤持平」,目標價同樣下修至200美元。摩根大通調降至215美元,瑞穗也從315美元下修至250美元。
摩根士丹利為267美元,Truist Securities下修至174美元,HSBC由365美元大砍至170美元,主要擔憂美國若進一步收緊晶片出口,輝達2028會計年度每股盈餘可能縮水13%。
美銀給予輝達目標價較高的350美元水準、富國銀行為315美元、花旗與瑞銀皆為300美元。
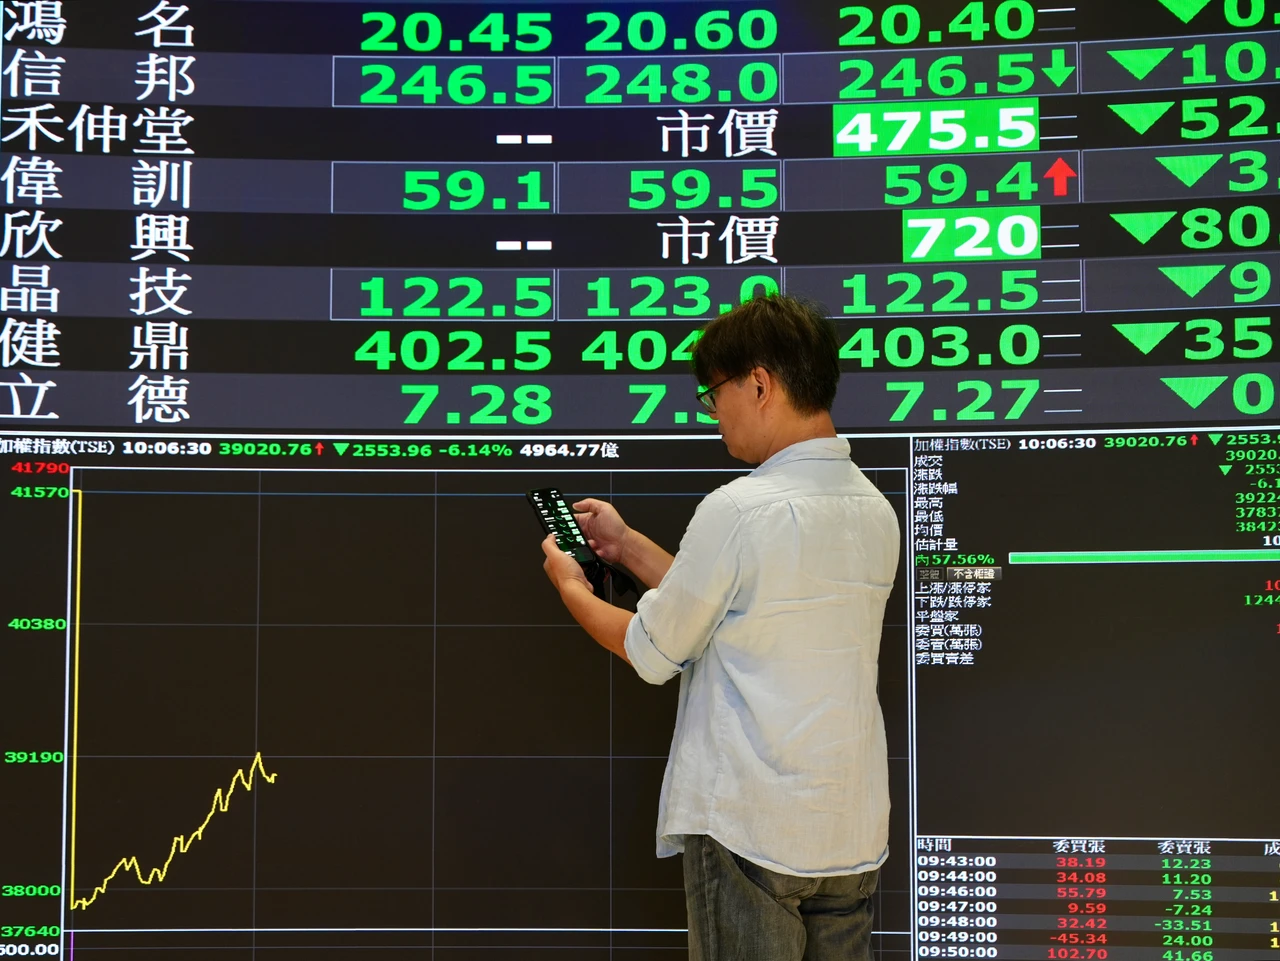
台新投顧報告指出,NV供應鏈短期受情緒衝擊較大,尤其與黃仁勳關係密切、高度集中輝達平台的廠商,如技嘉、部分ODM、散熱等,短期被調整的風險較高。
相對受惠方向為純AMD供應鏈如營邦為機櫃主要受惠者,純ASIC供應鏈機構件與輝達重疊度高,真正受惠集中在設計服務,如創意、世芯-KY、聯發科。
2026年輝達營收佔比較高的公司如技嘉55-65%、廣達50-55%、京元電50-55%、奇鋐45-50%等。短期市場聚焦公司治理不確定性與接班安排,資金在AI晶片內部輪動(AMD/博通/ASIC相對受惠);中長期則加速算力多元化,降低對單一供應商依賴。
法人指出,所有AI晶片廠(輝達、AMD、博通、自研 ASIC)皆高度依賴台廠代工與零組件,訂單只是在客戶間轉移,台廠基本面實質影響有限,對台積電與HBM記憶體影響中立。
台新投顧認為,台灣供應鏈因「訂單轉移而非消失」而基本面影響有限,但短線仍需留意情緒波動與高曝光度個股的調整風險。短期供應鏈架構無重大變化,營運相對穩定;中長期因領導層變動,可能削弱長期技術路線圖主導權與決策速度,輝達競爭優勢承壓,競爭對手AMD、博通、雲端自研ASIC有望加速崛起。
此外,輝達對AI雲端夥伴的算力回購承諾約360億美元、租約與土地擔保合計約1085億美元,多由黃仁勳主導,法人認為新任CEO可能重新檢視合約,資本配置若轉趨保守,恐推升輝達支持的融資風險,影響GPU採購。
市場也擔憂AI伺服器規格升級節奏放緩,替代週期拉長、新規格溢價空間縮小,缺乏持續激進技術突破支撐,高PE的「夢想股」面臨估值下修壓力,資金轉向有實質獲利的標的。