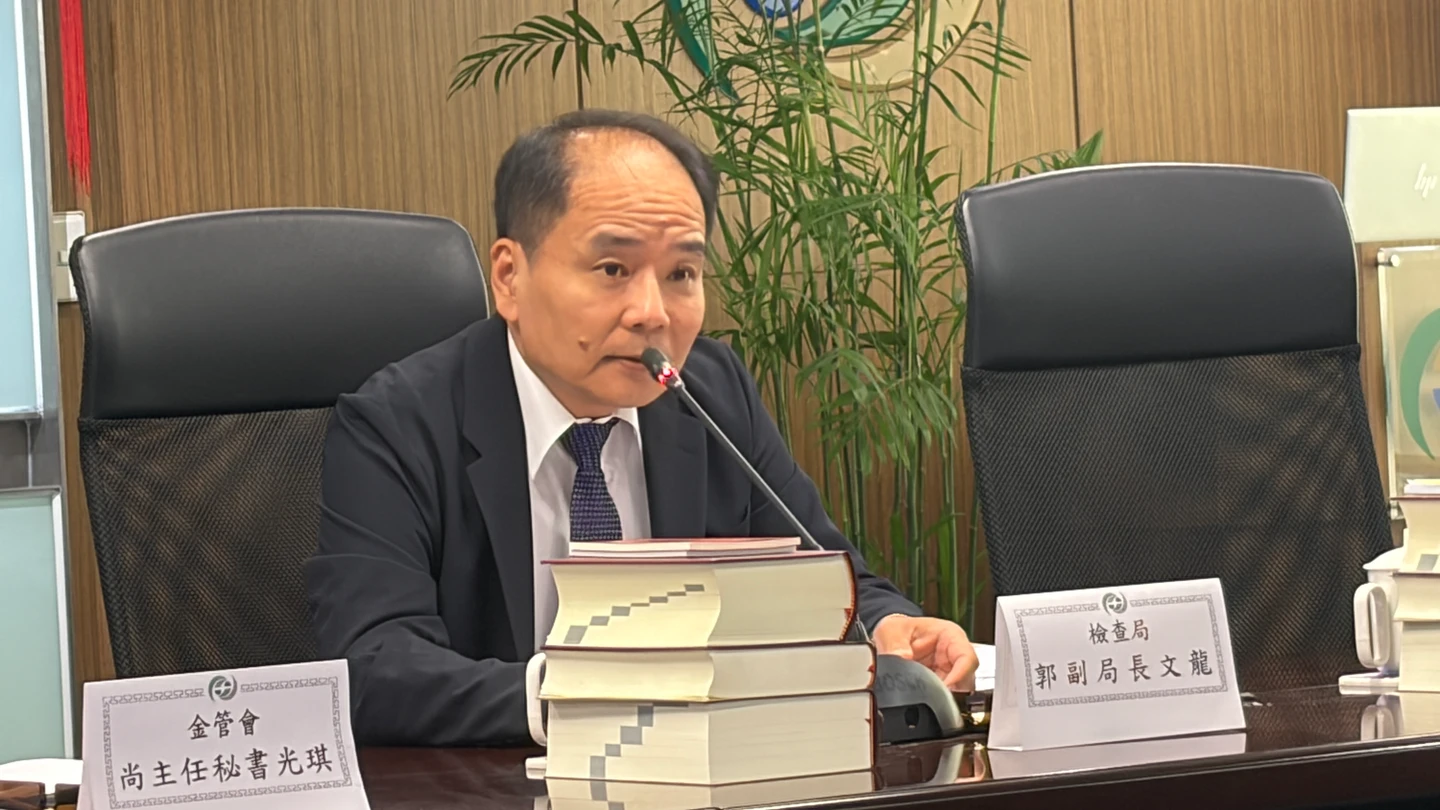
金管會檢查局副局長郭文龍今天出席例行記者會說明,今年度上半年的主要檢查缺失包含金控等10個業別,主要關注議題包括「防制詐騙、洗錢、打擊資恐及反武擴作業」、「消費者保護」、「內部管理」及「資訊安全」等4大領域。
在防制詐騙、洗錢、打擊資恐及反武擴作業類別,郭文龍說明,主要缺失有發現本國銀行對客戶由籌備處變更為正式公司,未落實辦理客戶審查作業,導致沒有發現公司符合多項警政署公布人頭公司開立帳戶異常特徵,並於開戶後不久即陸續遭165聯防機制通報。
第2是對客戶申請使用虛擬帳號頻繁遭通報警示帳戶及代收交易金額大幅增加等帳戶異常使用警訊,未落實審查或提供服務前未確實驗證客戶身分。第3是受理警察機關通報警示電子支付帳戶,沒在接獲通報時立即將資料通知財團法人金融聯合徵信中心。
第4是經常由第三人代理辦理匯款交易,未留存確實查證代理事實佐證。最後則是法人客戶已觸發多次疑似洗錢交易警示,且有與一般公司營運的收付模式不符情況,未瞭解其業務往來的真實性。
揪銀行不當銷售房貸壽險
消費者保護部分,郭文龍則指出,缺失包含未有效建置客戶與理財專員、招攬通路或業務員通訊地址相同之監控機制;以及辦理房屋貸款業務,未充分告知客戶得自主選擇是否投保房貸壽險,致客戶誤認投保房貸壽險為核貸必要條件,或以爭取較低利率勸誘客戶投保房貸壽險。
另外相關缺失也有辦理基金廣告行銷作業,沒有依規定揭露相關資訊或警語,或未依規定編製基金簡式公開說明書並揭露相關資訊。以及受理非專業投資人委託買進具損失吸收能力債券(TLAC債券),或向未簽訂推介契約的客戶推介買賣特定有價證券。
郭文龍說明,在金檢抽調銀行錄音時,發現銀行員沒有充分告知客戶權利,當客戶表達需要搭配房貸壽險疑慮時,應讓客戶知道不是要搭配才能貸款,於是讓客戶誤認一定要搭配房貸壽。
銀行局副局長張嘉魁則指出,金管會已三令五申房貸不得搭售、銀行應該都非常清楚,至於零星情況會請銀行來說明。
🔗 延伸閱讀《房貸壽險非核貸必需! 金管會嚴禁銀行強制搭售》
盤點內部管理與資安缺失
在內部管理則發現,辦理利害關係人資料的建置,有董事未落實申報致未建檔的狀況,辦理授信以外交易,有未於交易前查詢其對象是否為利害關係人,並留存佐證資料的情形。另外是辦理利害關係人授信條件未優於其他同類授信對象的檢核作業,有未依規比較最近1年內授信客戶。
資訊安全部分則有4缺失:
1.有網站安全性標頭(Headers)設計欠妥,或對外服務網站有引用不安全第三方函式庫,且未評估其妥適性並辦理修補或擬定強化措施。
2. 對各作業系統主機,未建立主機安全強化標準並定期檢視、主機之最高權限帳號未回收納管,且未建立事前申請及事後定期抽查等機制。於辦理帳號權限清查作業,有主機未納入清查者。
3. 未建立完整資產清冊、各作業系統與網路設備之日誌及稽核軌跡集中管理機制,設定合適告警指標並定期檢討修訂。
4. 辦理行動應用程式(APP)權限審核未確實、基本資安檢測欠完整、APP程式交付未建立來源辨識性及完整性驗證機制、APP參數設定允許資料以明文於網路通訊、對廠商所嵌入之安控軟體未辦理掃描或黑箱測試,或有中高風險漏洞未修補。
媒體也關注為何本期沒有虛擬資產服務業、保經保代等業別缺失,郭文龍表示,相關業別不是經常性公布,會透過專案檢查方式不定期公布。