利率互換市場的定價顯示,在聯準會周三自2023年以來首次升息並預測將進一步收緊貨幣政策後,交易員已將明年中之前聯準會再升息3次的預期計入價格,較9月決議公布前多出1次。
外媒報導,這一市場定價的鷹派程度要明顯進一步超出聯準會最新的利率點陣圖—最新點陣圖的中位數預計聯準會今年還將升息1次,明年則將按兵不動。
🔗 延伸閱讀《Fed時隔3年首度升息1碼!川普開轟「降到1%以下」 將掀白宮與央行角力》
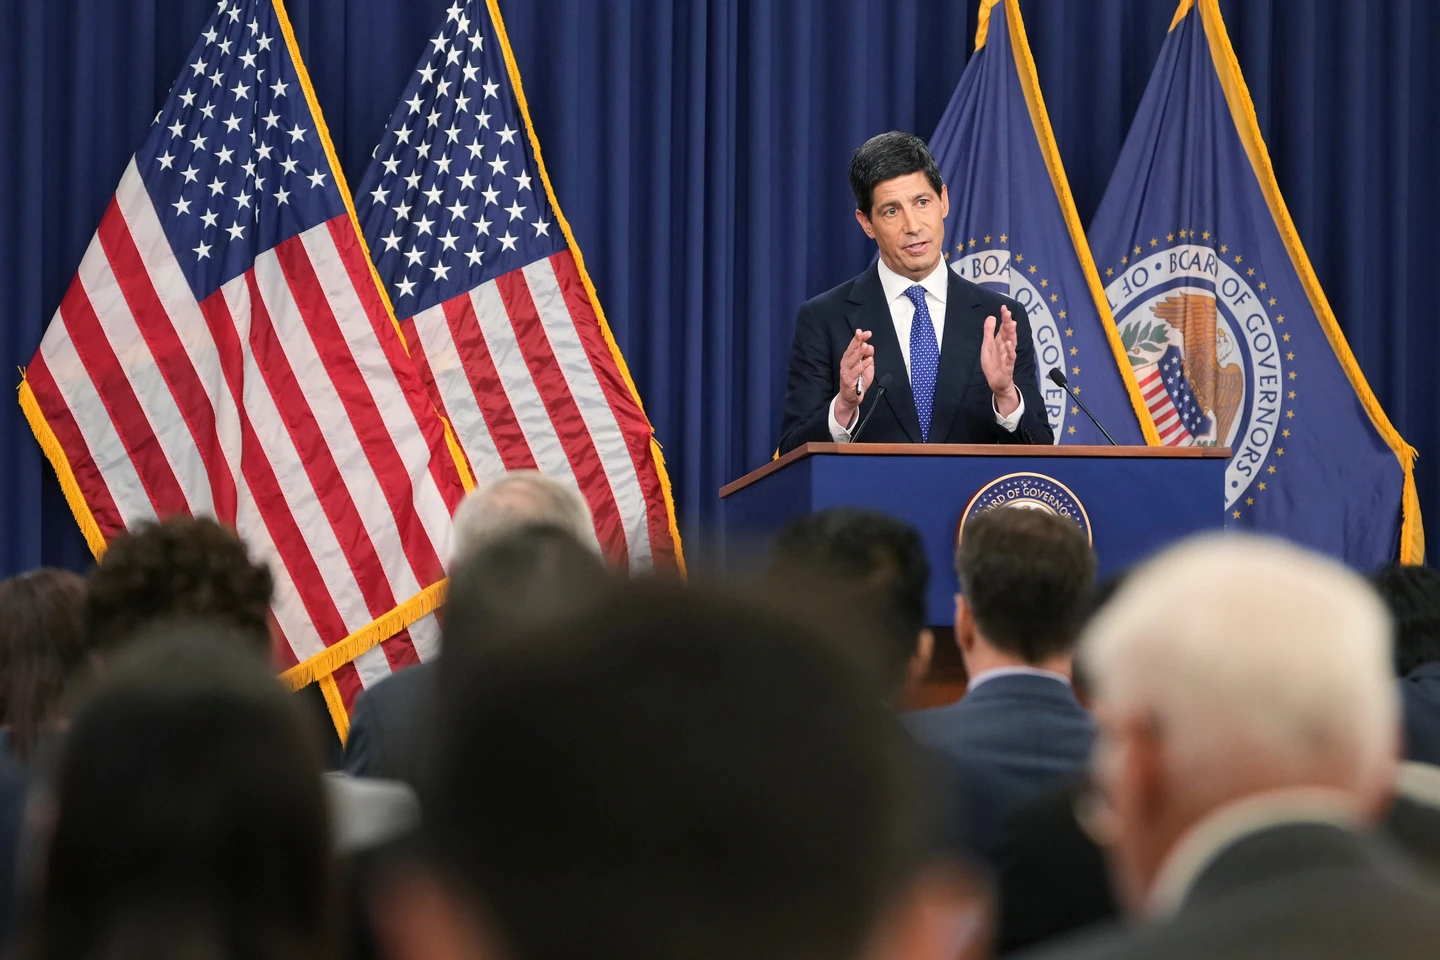
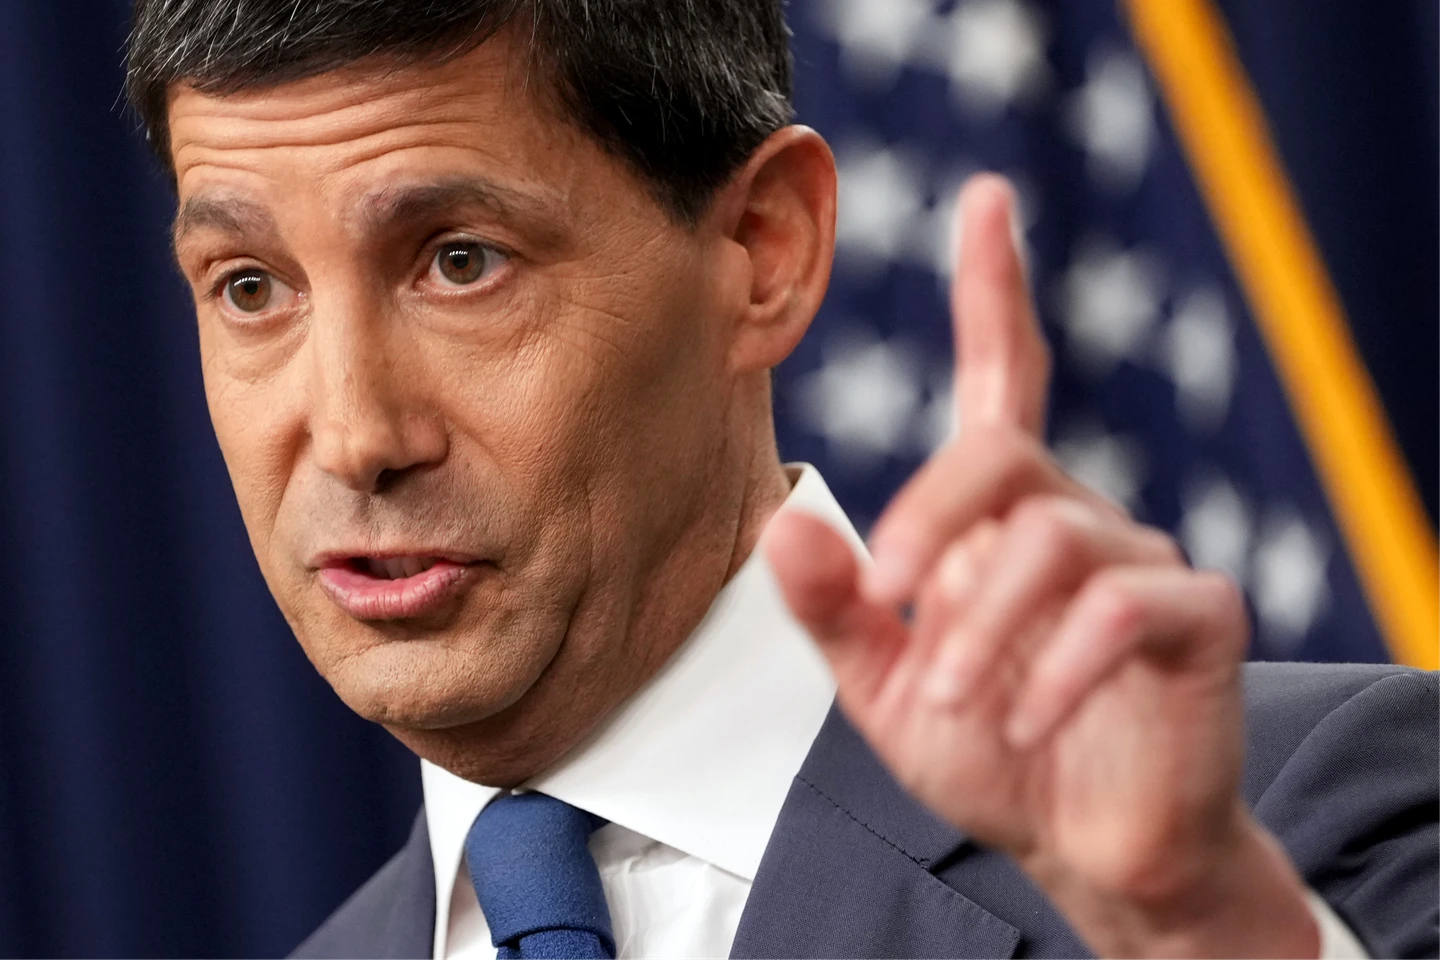
🔗 延伸閱讀《不畏川普!聯準會睽違3年宣布升息1碼 華許:通膨高得太久了》
預估聯準會至少還會升息3次
顧問公司LB Macro執行長Luigi Buttiglione表示,「FOMC表示此次升息有助於『更即時』地將通膨率降至2%,這明確顯示還有更多工作要做,預計聯準會至少還需要再升息3次。」
這項預期重塑推動2年期美債殖利率在周三攀升至2024年以來的最高位,反映出市場已相信聯準會將透過實質緊縮來為經濟降溫並打壓通膨。美股也隨之承受壓力,3大指數在過去8個交易日中第7次走低。
儘管華許謹慎地避免對未來行動做出預先承諾,但他對通膨局勢的直言不滿,清晰傳達聯準會的政策意圖,這與7月的會後反應截然不同─當時聯準會決定按兵不動,而華許在抗通膨路徑上的含糊其辭直接引發長債拋售潮。
摩根大通資產管理公司投資組合經理Priya Misra指出,市場焦點已發生轉移,人們在今天之後,已不再質疑聯準會對抗通膨的公信力,而是開始權衡聯準會全力將通膨拉回目標對經濟造成的衝擊。
2年前美債殖利率大幅跳升
行情數據顯示,對利率預期最敏感的2年期美債殖利率,隔夜紐約時段從決議公布前的4.60%跳升至4.74%,對通膨更敏感的長期美債殖利率漲幅則相對較小,反映出投資人相信政策制定者有能力控盤物價壓力。
自5月執掌聯準會以來,這項關鍵曲線利差的3次最大單日波動,無一例外均發生在華許公開發聲之後:2次是在6月和7月政策會議後的發布會上,另一次則是在8月美聯準會懷俄明州傑克森霍爾年會演講之後。
儘管聯準會在周三平息外界對其抗通膨決心的疑慮,但若物價壓力持續居高不下,聯準會仍需繼續兌現緊縮。這也是為何目前市場消化的明年升息幅度,甚至比最鷹派官員的預期還要激進的原因之一。
推升利率是遏制通膨的唯一辦法
在周三聯準會決議落地前,10年期與30年期美債殖利率已雙雙衝上2007年以來的高峰,這一史詩級的美債拋售行情也是全球殖利率普遍上揚的一環,自美伊戰爭以來,中東能源供應鏈受阻,直接引爆國際油價飆升。
同時,其他推手也在推升債券殖利率,例如企業為爭奪AI高地而瘋狂發債籌資,海量債券供給湧入市場的同時,也為本就頗具韌性的美國經濟注入了額外刺激。
宏觀諮詢機構LB Macro執行長Luigi Buttiglione分析稱,在供需雙重衝擊下,透過推升利率來「消滅需求」是遏制通膨的唯一解法,在這種嚴峻的逆風下,股債兩市恐怕都難以獨善其身。