Fed睽違多時首度升息1碼
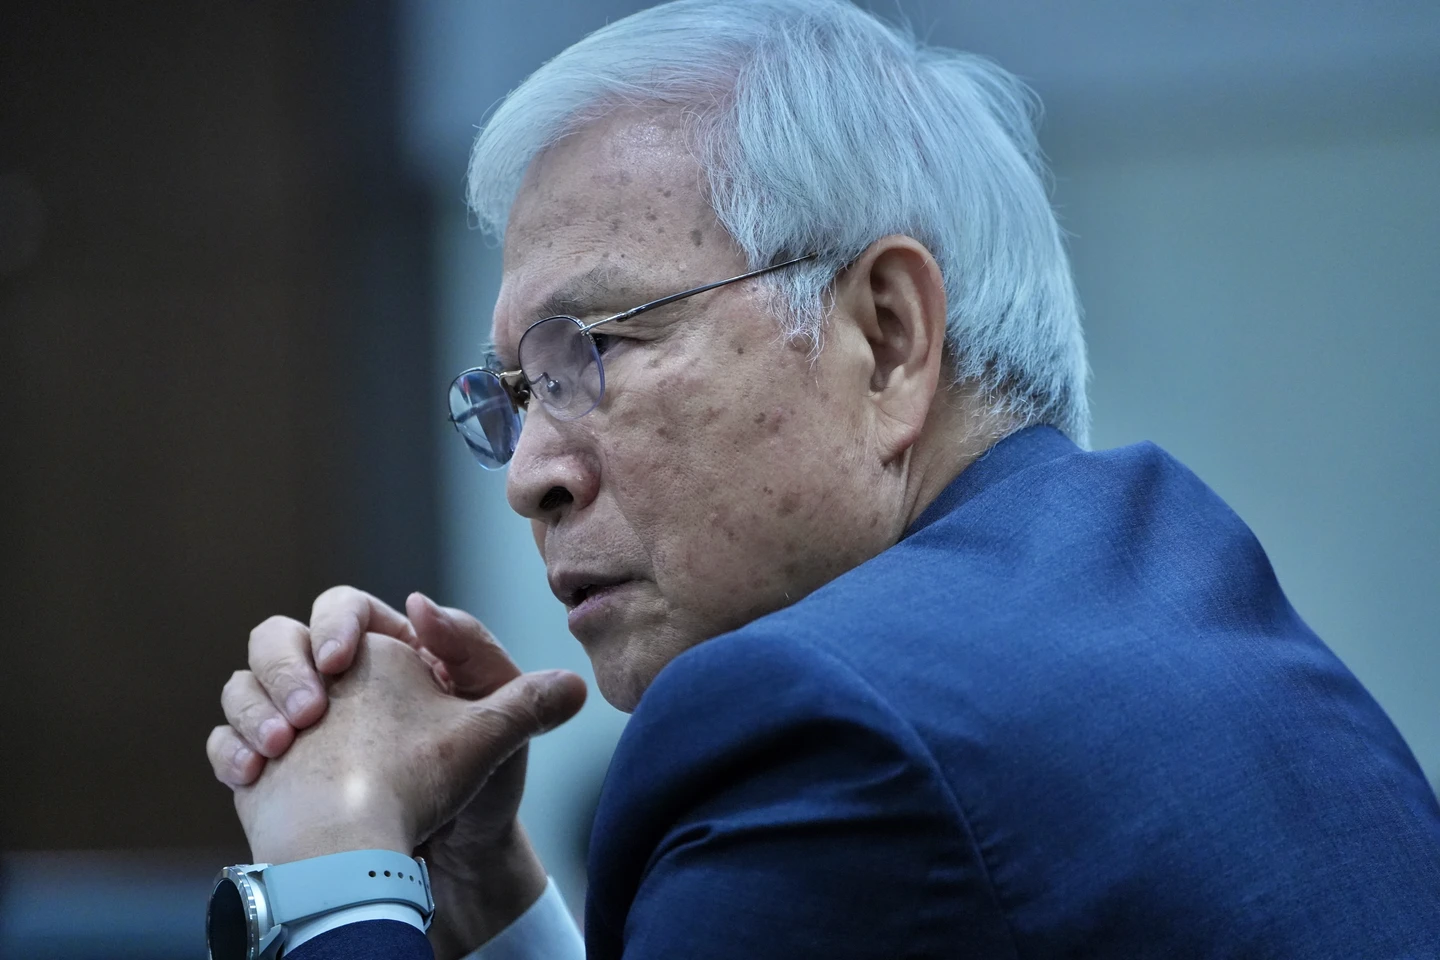
聯邦公開市場委員會(FOMC)16日一致同意升息1碼(0.25個百分點),將聯邦資金利率目標區間調高至3.75%至4%,是Fed自2023年7月以來首次升息。
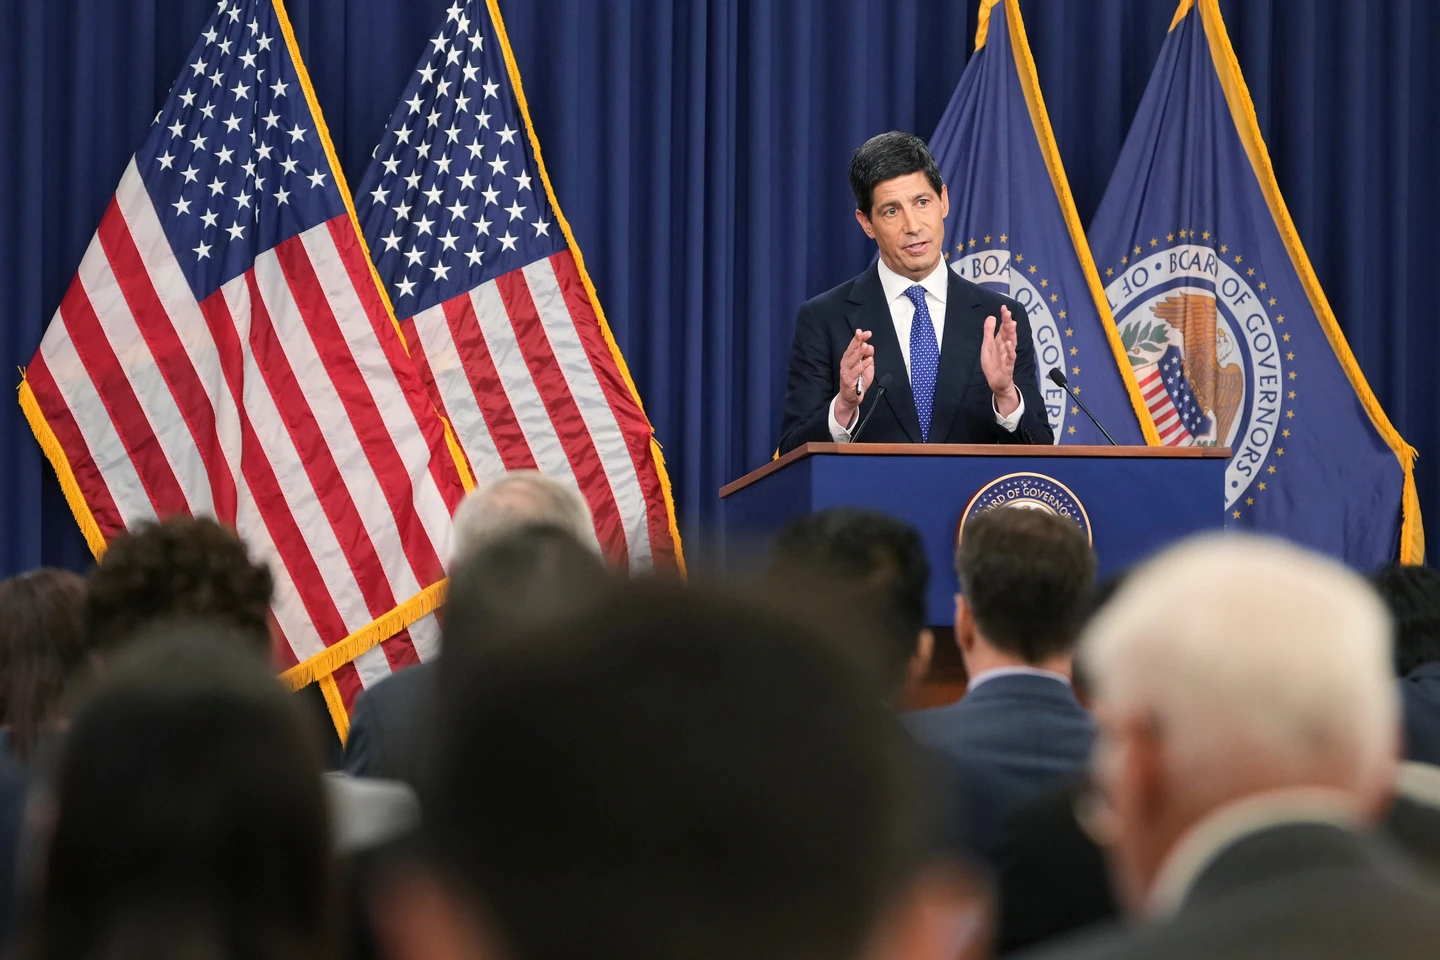
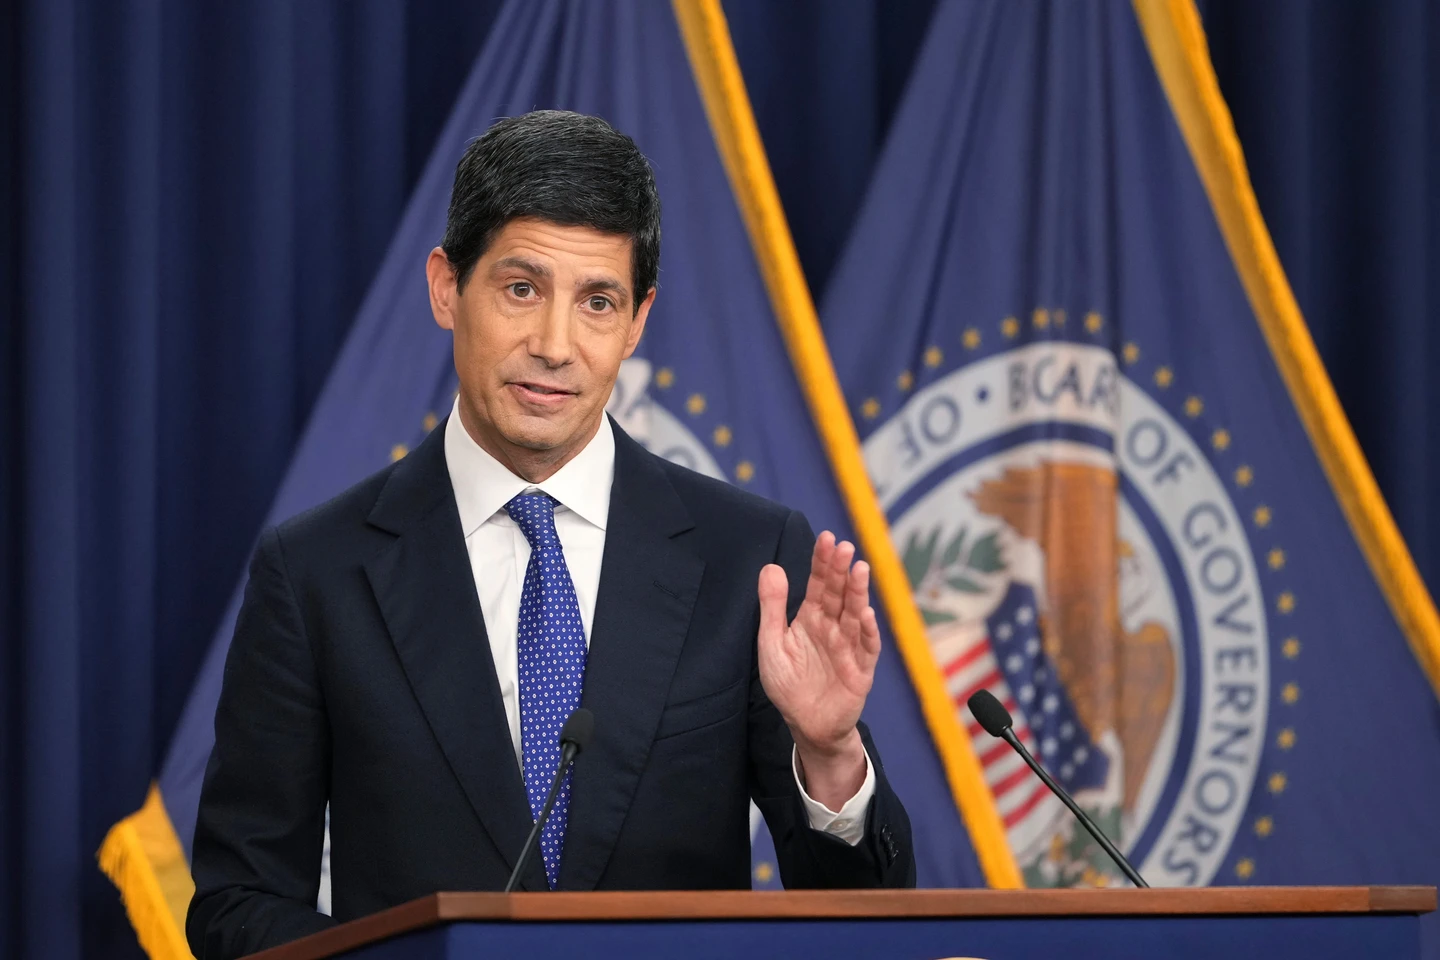
美國聯邦準備理事會(Fed)主席華許在記者會指出,目前最主要關注焦點是維持物價穩定。「事實很明顯,通膨過高,而且已經持續太久。」他並強調,今天是根據對情勢的評估做出這項決定。「我會觀察市場價格,看看市場有何反應。而今天是我們的決定。」
🔗 延伸閱讀《不畏川普!聯準會睽違3年宣布升息1碼 華許:通膨高得太久了》
🔗 延伸閱讀《不畏聯準會升息!台積電上漲35元 台股開盤勁揚近700點收復46K》
美升息掀波 專家估台灣恐跟進
受到Fed升息1碼、美國聯邦準備理事會(Fed)主席華許態度偏鷹,國內金融圈「跟進升息」預期心態升高。
理財達人財經雪倫在臉書指出,Fed這時候升息是好事,稍降低市場的猜疑及不確定反而有利股市發展。「接下來換日本登場了,我想台灣也逃不掉吧!」
財經達人股魚在臉書分析,接下來是看台灣央行是否有勇氣做正確的決定。在台灣景氣熱絡下,也不願意升息的話。那遇到真正需要降息的時候反而會失去政策工具。
🔗 延伸閱讀《聯準會展現抗通膨決心!市場料明年中前再升3次 股債面臨嚴峻考驗》
升息利空仍未完全反映
至於升息是否利空出盡?財經專家阮慕驊認為,「第一碼」的利空已經出盡,「第二碼」的利空還沒定價完成。真正的變數在實質利率與油價。
阮慕驊進一步分析,中長期要看兩個指標。第一是實質利率。名目利率高並不可怕,可怕的是實質利率持續走高。8月CPI年增3.4%,政策利率扣掉通膨後,實質利率只有約0.5%,這正是聯準會認為還不夠緊的原因。對股市來說,更關鍵的是長天期殖利率。10年期殖利率站在5%上方,對高本益比的AI與成長股評價是持續的壓力。要等通膨回落、升息循環確定停止,實質利率才可能從高檔下降,評價壓力才會真正鬆動。
油價牽動通膨與利率
第二是油價。這一輪通膨的源頭不是需求過熱,而是美伊衝突推升能源價格,國際油價仍在每桶百美元之上。這裡有一條連鎖關係:油價不降,通膨預期就難回落;通膨預期不回落,聯準會就不敢停手;聯準會不停手,實質利率就降不下來。油價是第一張骨牌。
阮慕驊認為,油價回落、10年期殖利率回到5%以下這兩個指標出現轉折之前,比較適合把反彈當成調節持股與換股的機會,而不是全面追價。