
當商品或原料、物料、在製品等因過期、變質、破損或因呆滯而無法出售、加工製造等因素而報廢者,可依規定核實認定損失。如有廢品出售收入,應列為其他收入或商品報廢損失之減項。
依營利事業所得稅查核準則規定,營利事業商品或原料、物料、在製品等,因變質而無法出售、加工製造而報廢者,可依下列三種方式擇一認列報廢損失。
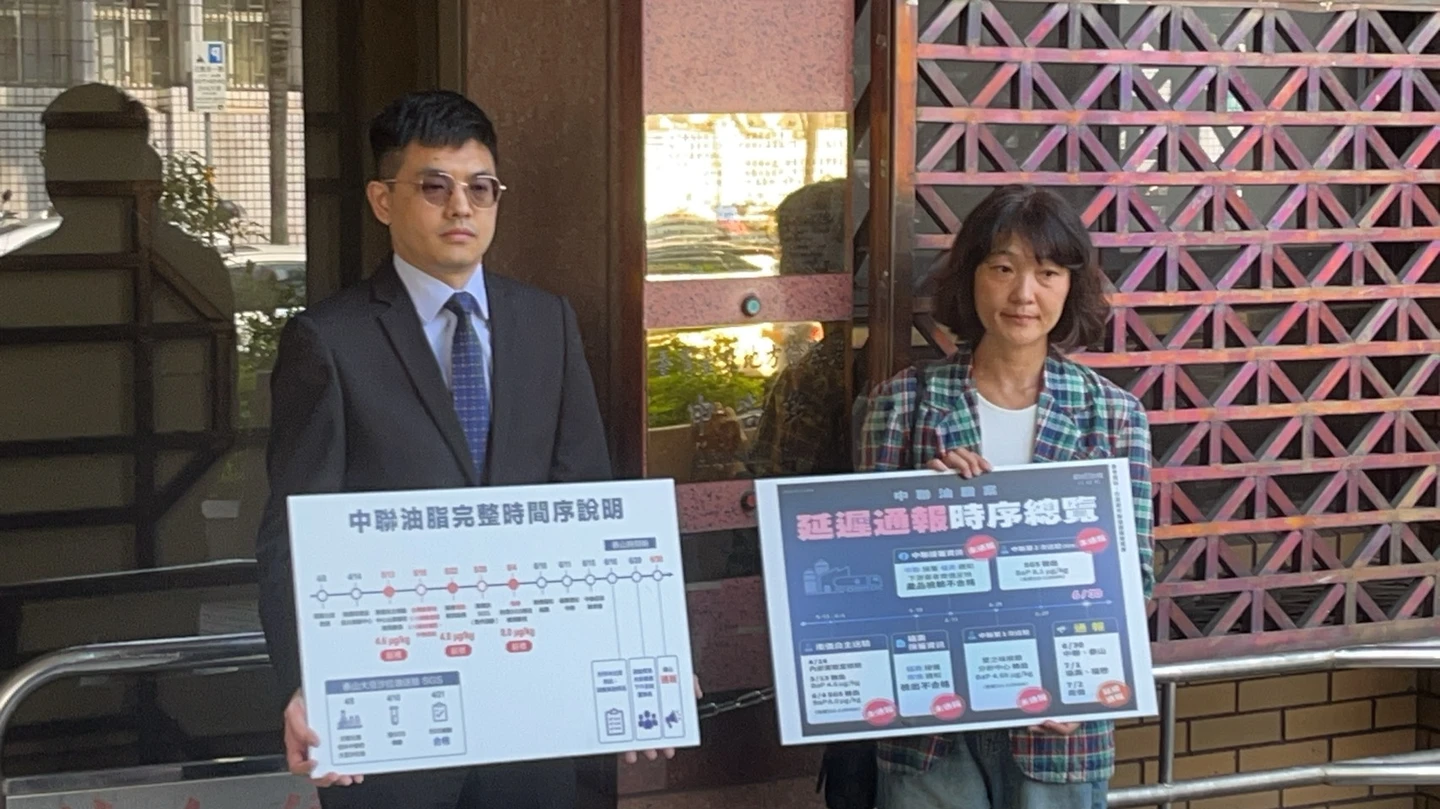
🔗 延伸閱讀《中聯毒油案再逆轉!廠長百萬交保遭撤銷發回 台中高分院曝恐串證關鍵》
第一種是由會計師查核簽證,依會計師查核簽證報告或年度所得稅查核簽證報告,並檢附相關資料者,核實認定,無須向稽徵機關申請報備。
第二種由事業主管機關監毀並取具證明文件,核實認定,無須向稽徵機關申請報備。
第三種由稽徵機關監毀(或書面審核)。營利事業在事實發生後30天內檢具清單,向稽徵機關申請派員勘查監毀;若每次申請報廢的金額1000萬元以下,得檢附商品、原物料報廢報告表等相關資料,由稽徵機關書面審核認定。相關申請案可利用財政部稅務入口網線上申辦。
🔗 延伸閱讀《中聯油脂廠長逆轉收押!法官爆台糖5月早告知苯駢芘超標卻不甩 6月「不得不」才通報》
財政部提醒,營利事業如對商品報廢損失規定或申報方式不明白,可就近向所在地稅捐稽徵機關詢問,各地區國稅局將積極協助輔導申辦報廢事宜。