老闆恐補稅2529萬 王男接受宴飲「逆算」2744萬假債權解套
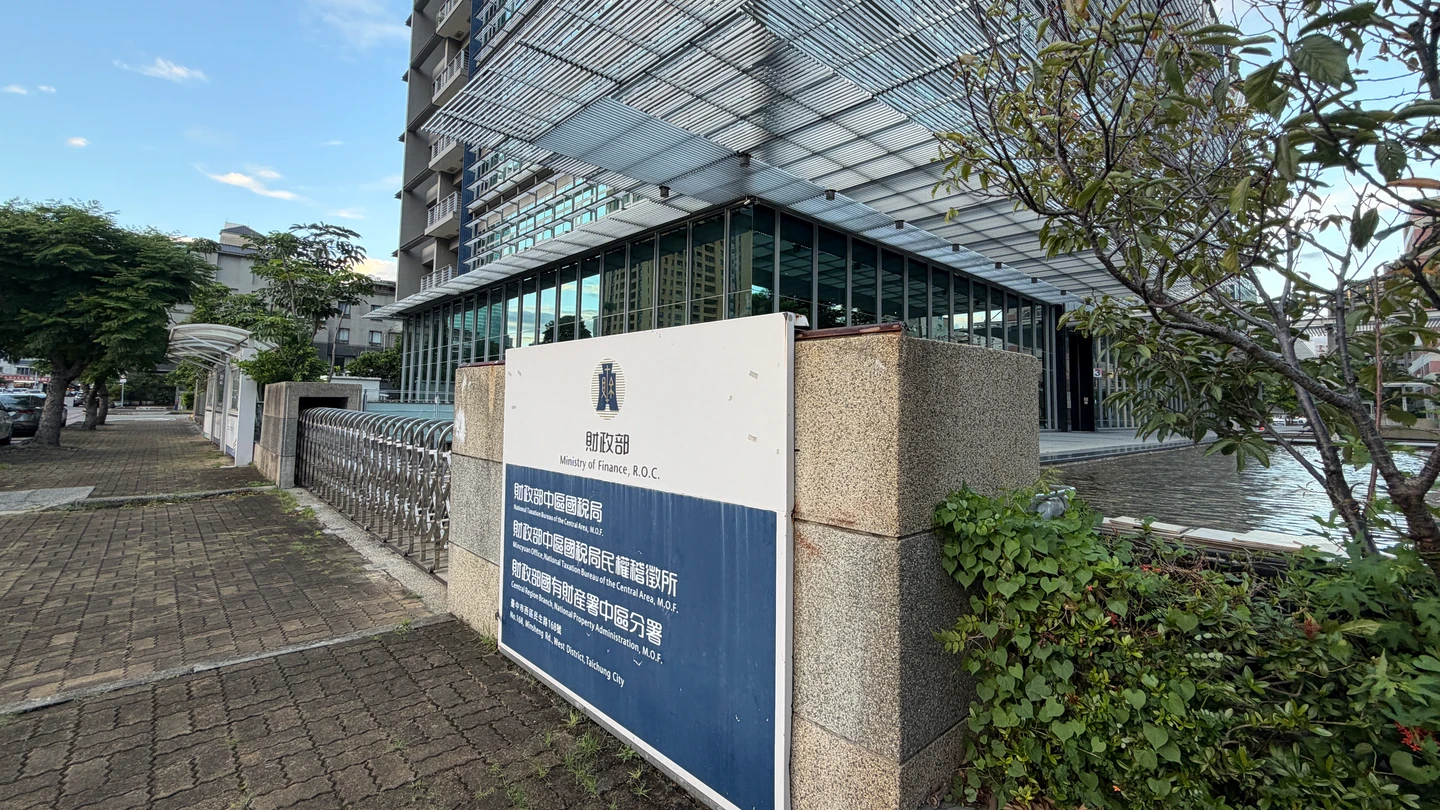
中檢起訴指出,一名許姓企業負責人因財產異常增加,2021年間遭中區國稅局列為個案查核對象,調查其2017年至2020年間不動產交易及投資資金來源。檢方計算,許男有4423萬5503元資金缺口,涉及個人綜所稅1686萬4601元及843萬2301元罰鍰,合計可能面臨2529萬6902元稅捐及裁罰。
許男為降低補稅金額,透過他人認識當時擔任審查二科主管的王男,從2022年7月至2025年12月間,前後8度宴請王男及其妻子,依最低價計算飲宴利益共4萬5617元。起訴書認為,許男當時正是王男主管科室查稅對象,雙方原本素昧平生,相關高檔飲宴已超出一般社交範圍。
檢方查出,王男後來親自前往許男住處討論稅案,涉嫌利用稅務專業「逆算」,提出由許男同居人童女虛構一筆對許男的2744萬元債權,再由童女宣稱無償免除債務,改以贈與方式課稅;2744萬元扣掉244萬元免稅額後,以10%稅率計算,僅需繳納250萬元贈與稅。
還叫部屬代打不實說明書 2744萬「借款」憑空出現
而許男等人不知道該如何將這筆「假債權」包裝成符合國稅局要求的說法,王男竟涉嫌要求不知情的股長依其說法,分別以童女、許男名義製作說明書,內容記載兩人長期互相借貸,截至當時許男仍積欠童女2744萬元,童女願意免除債權並繳納贈與稅。
檢方查出,說明書最後被納入稅務查核資料,不知情承辦人據此將2744萬元認定為許男可運用資金,童女則以許男提供的錢繳納250萬元贈與稅。檢方因此依詐術逃漏稅捐、主管事務圖利等罪嫌起訴。
稅案辦完還有「美國接兒行」 27.4萬機票旅費業者埋單
檢方另查出,王男2023年2月準備赴美接回留學兒子時,涉嫌要求許男安排公司員工陪同,提供帶路、翻譯及接人服務,並支付王男、其子及陪同員工相關機票、旅費,包括王男與陪同員工從桃園搭機赴美,經洛杉磯前往鳳凰城接人後返台等費用。
檢方計算,包括王男往返機票9萬4100元、兒子返台機票4萬8200元、陪同員工機票9萬4100元、旅程費用3萬3700元及4000元陪同津貼,總計27萬4100元,認定屬處理稅務案件後取得的不正利益。
開口要40萬禮券 友人嫌「事情沒辦好」只送一半
另一起稅務案則涉及百貨禮券。檢方指出,鄭姓企業負責人與兩名兒子因購置鉅額房地及資金來源遭查稅,王男當時擔任綜所遺贈稅組組長,鄭女透過林姓友人夫妻,希望王男協助了解查核及補稅問題。
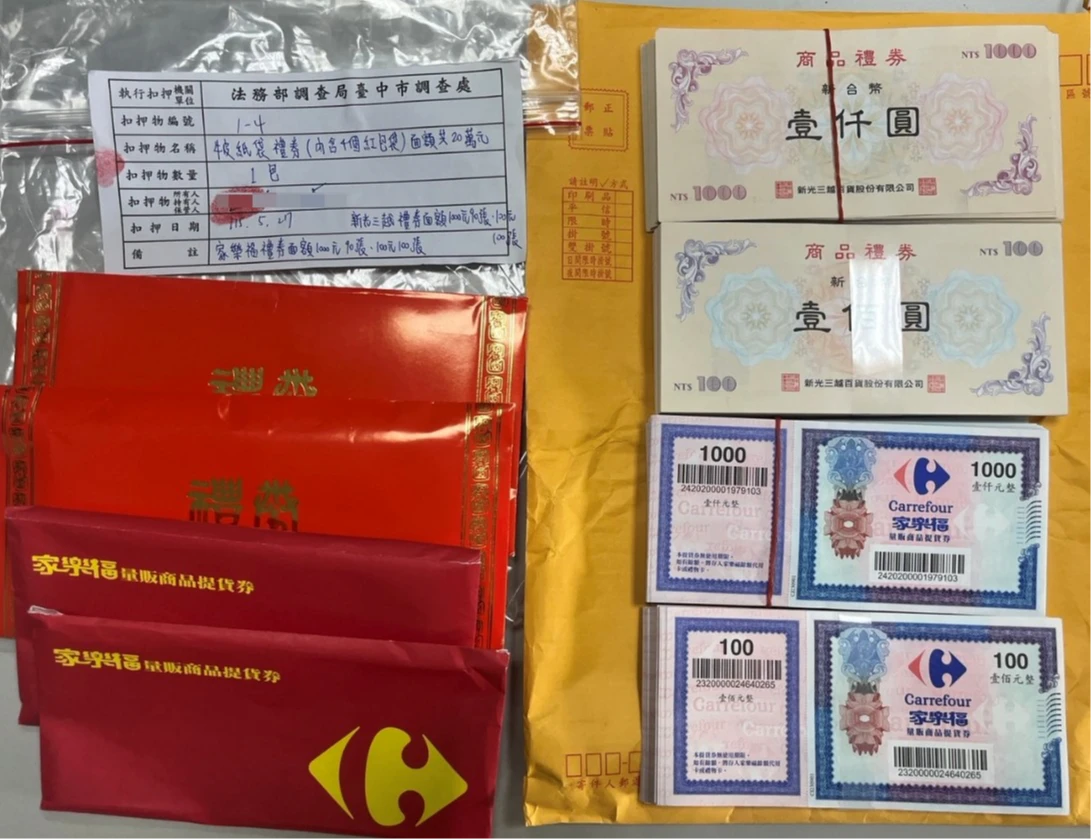
起訴書指控,王男在案件即將辦完前,透過林男轉達,希望取得新光三越百貨禮券、家樂福提貨券各20萬元,共40萬元作為回報;鄭女也依要求備妥40萬元禮券。不過林男認為王男提供的協助「未達期待」,自行把金額砍半,只轉交兩種禮券各10萬元,共20萬元,其餘退還鄭女。
檢方查出,這20萬元禮券最後趁林男前往王男舊屋查看修繕工程時,以手提袋交給王男妻子,再由妻子轉告王男。王男明知禮券來源,仍未退還,因而被檢方認定涉嫌職務上收受賄賂。
1.86億公司資金遭查 會計師喊「花數百萬可少繳稅」
全案金額最大的現金賄款,出現在春錫公司案。檢方查出,國稅局因該公司魏姓負責人大額增資與個人資力顯不相當,進一步調閱公司帳冊,發現公司帳上「其他應付款」與先前存入公司的1億8600萬元資金存在異常,因而展開查核。
長期替公司記帳、報稅的林姓會計師介入後,涉嫌向魏男表示「有辦法減少補繳稅款」,但必須另外支付數百萬元,林男隨後指導魏男等9名關係人製作說明書,將7300萬元資金差額包裝成股東早年海外投資款收回後,再借給公司使用。
虛構「海外投資款」獲5691萬免稅及免罰 王男收賄560萬
不知情的承辦稅務員採信相關說明後,將7300萬元歸課9名關係人的個人基本稅額,公司則補徵相關稅捐1505萬4577元並免予移罰,最後由王男決行結案。檢方認定,春錫公司藉此取得逃漏營利事業所得稅及免予裁罰合計5691萬6000元的不法利益。
檢方指控,稅案處理完成後,魏姓負責人於2023年10月至11月間,分成數次在公司辦公室交付至少560萬元現金給林姓會計師,再由林男轉交王男,涉嫌作為處理查稅案的對價。
250萬混進「記帳費」 前國稅局員工會計師成關鍵中間人
弘笙水電案則出現另一套行賄模式。檢方調查,黃姓負責人及妻子遭國稅局查核資金來源,委由施姓會計師處理;施男又找來曾任中區國稅局審查二科審核員、熟識王男的李姓會計師共同處理。
王男調離原主管單位後,仍涉嫌利用過去職務形成的影響力取得查核文件、詢問承辦人能否調降補稅金額。之後王男得知兩名會計師準備向黃男收取服務費,竟涉嫌在餐敘中向李男表示,希望分得部分款項作為先前協助的報酬。
黃男之後將250萬元混同例行營業稅及記帳費,匯進施姓會計師事務所帳戶;施男再轉匯200萬元給李姓會計師,李男提領現金後,2024年9月16日晚間在台中一家餐廳交付70萬元給王男。檢方因此將王男依不違背職務收受賄賂罪嫌起訴。
會計師不只當白手套 另涉虛增成本逃稅8747萬
起訴書還揭露,林姓會計師涉案範圍並不限於替春錫公司轉交560萬元。檢方指控,林男利用會計專業替其他企業操作稅務,涉嫌讓知名蛋捲八結公司、六月初一公司沈姓負責人以不實方式虛增成本費用,藉此降低營利所得,涉及逃漏營所稅合計8747萬4737元。
另在力道投資公司股東往來遭查核案件中,林男也被控協助製作不實說明資料,使沈姓負責人取得3009萬4947元利益;更涉嫌向沈女佯稱需要500萬元「疏通國稅局人員」,實際詐得約400萬至500萬元,因而另涉逃漏稅、商業會計法及詐欺等罪嫌。
住處搜出來源不明財產
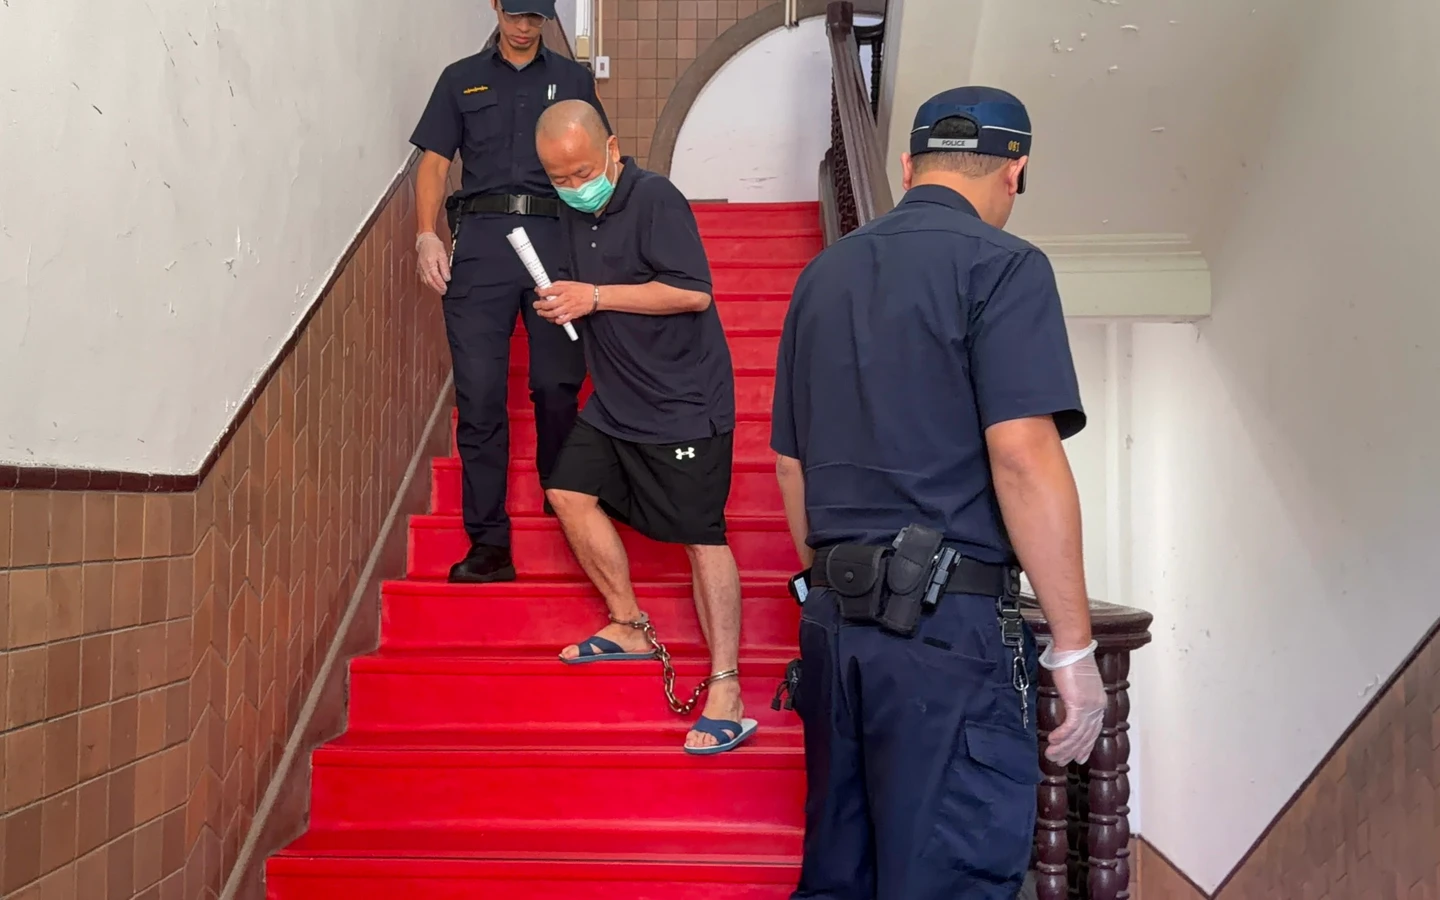
台中地檢署偵辦期間,指揮調查局台中市調處、台中市刑大、保四總隊及台中、彰化、雲林憲兵隊組成專案小組,從今年5月27日起陸續發動6波搜索,中區國稅局王姓稽核及林姓、李姓會計師等人一度遭法院裁定羈押,其他被告則分別以200萬元至1000萬元交保。
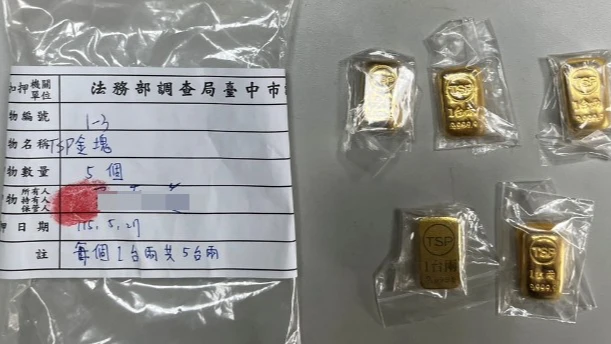
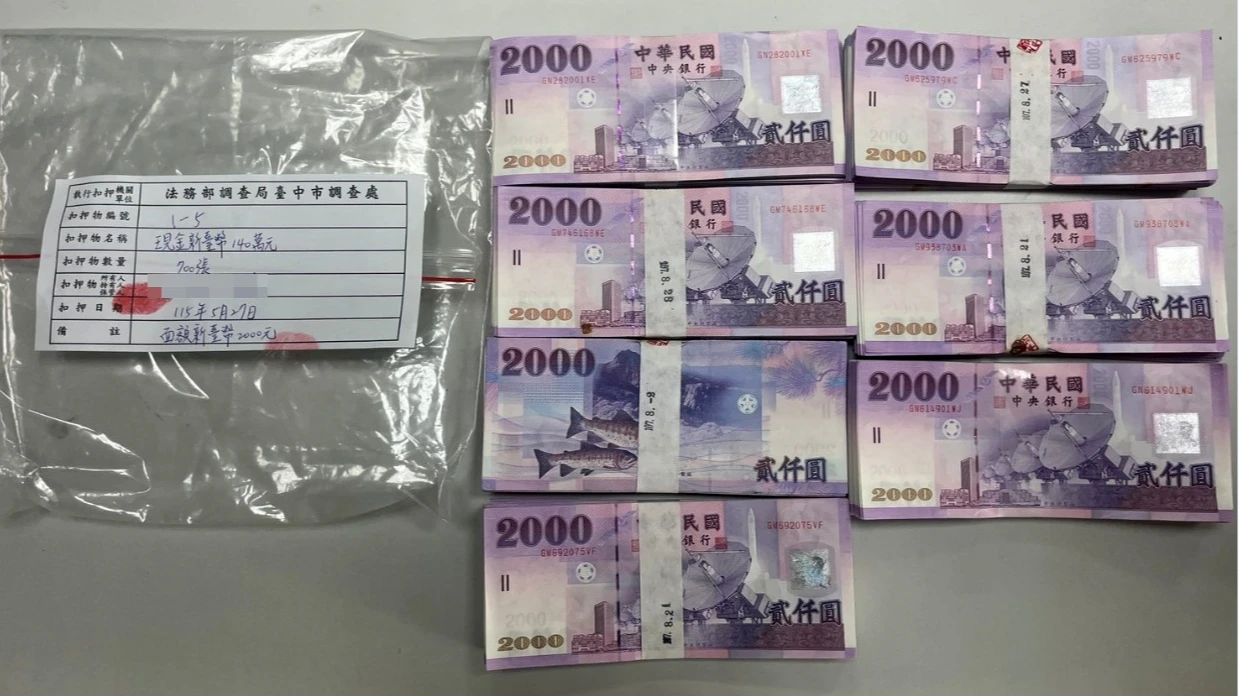
檢調搜索王男住處及其妻子承租的銀行保管箱後,還發現龐大不明財產,包括在王男住處查獲現金260萬元及5塊黃金,每塊重1台兩;王妻承租的銀行保管箱則查獲1020萬元現金,其中檢方認定560萬元與春錫公司賄款有關,扣除後仍有460萬元來源不明,還有商品禮券、提貨券等財物。
次子名義買南屯豪宅 500萬現金訂金也被列可疑財產
檢方同時發現,王男以次子名義購買台中南屯區一處豪宅預售屋,已支付500萬元訂金及頭期款。由於王男涉嫌貪污期間及其後3年內,出現與收入顯不相當的財產增加,檢察官兩度命他說明相關現金、黃金、禮券及購屋資金來源,王男卻宣稱,住處及銀行保管箱內的財物成是妻子的個人財產或娘家所有,500萬元購屋款則稱來自母親遺產,部分款項又表示應詢問妻兒,無法具體交代。
檢方認為相關說法不實或無正當理由無法提出合理說明,因此另以公務員對來源可疑財產說明不實罪嫌起訴。
3被告已吐回6907萬 檢方追扣豪宅款、犯罪所得
檢方偵辦期間,除查扣王男及妻子相關現金、黃金、禮券外,許姓、魏姓及李姓被告也已繳回犯罪所得,合計6907萬544元;未扣得或尚未繳回部分,檢方均聲請法院沒收及追徵。至於王男以次子名義購買南屯區預售豪宅、已現金支付的500萬元,檢方也認為涉及犯罪不法所得,已函知建商,後續將依法聲請查扣。
18人起訴、3會計師捲案 王姓稽核面臨多項貪污重罪
檢方偵查期間共訊問被告及證人69人次,並比對手機數位採證資料、稅務資料、查核說明書、銀行金流及通訊紀錄,台中地檢署偵結後,認定王男涉嫌《貪污治罪條例》違背職務收受賄賂或不正利益、主管事務圖利、不違背職務收賄、公務員對來源可疑財產說明不實,以及《稅捐稽徵法》逃漏、幫助逃漏稅捐等罪嫌,予以起訴,將由國民法官庭審理,成為中部地區首件適用國民法官參與審判程序的貪污案件。
其餘3名會計師及相關企業負責人等17名被告,則分別被依非公務員對公務員違背職務行賄、不違背職務行賄、逃漏稅、幫助逃漏稅、商業會計法、背信、詐欺及寄藏貪污所得財物等罪嫌起訴,循通常程序審理。
檢方認為,王男身為國家稅務機關高階人員,本應維護租稅公平及稅政廉能,卻涉嫌利用職權收賄;林姓等3名會計師原應以專業協助納稅義務人合法申報,卻被控利用稅務專業及人脈充當官商間的行賄媒介,嚴重損害租稅公平及人民對稅務機關的信賴。