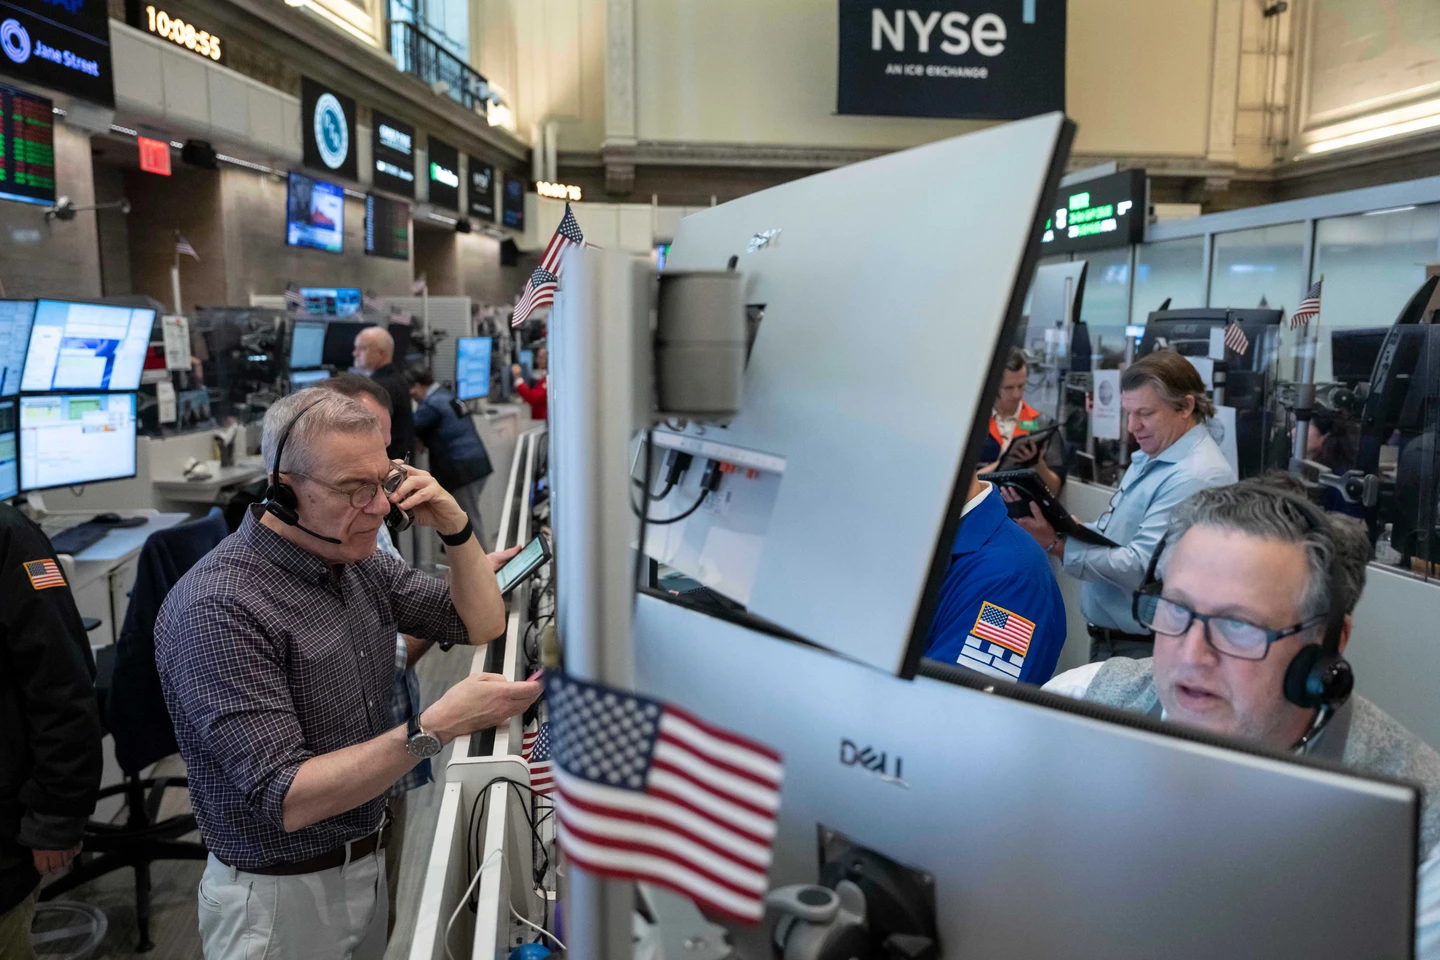
摩根大通指出,自9月中旬以來,全球股票持股結構已大幅重置。小摩策略師帕尼吉爾佐格魯(Nikolaos Panigirtzoglou)稱,摩根大通的整體股票部位指標顯示,當前股票持有水準較前期高點大幅回落,儘管短期仍存在一些不利因素,但部位調整情況可能將開始減輕行情進一步下跌。
近期市場持續擔憂新興雲端廠商(neoclouds)的資金鏈穩定性,市場觀點認為,一旦這類主體融資遇阻,可能會拖累整個AI 資本擴張周期。
今年全球科技業將產生2.2兆美元現金流
摩根大通卻提出不同觀點,小摩認為,即使這類企業的融資模式難以為繼,AI資本支出周期也不會就此中斷,帕尼吉爾佐格魯在報告中寫道,新興雲廠商並非整個AI生態關鍵、體量龐大的組成部分。全球上市科技企業今年預計將產生約2.2兆美元現金流,資本支出規模約1.8兆美元;其中新興雲廠商對應的現金流和資本支出分別僅約300億美元、800億美元。
該策略師表示,換言之,新興雲廠商原本承擔的AI基建建設需求,可以由資產負債表更穩健、收入結構更多元的科技企業承接,大型雲廠商便是典型代表。
從資金版圖基本面來看,全球科技部門今年整體有約4000億美元的融資盈餘,現金流規模足以覆蓋資本支出。
半導體族群拋售行情接近尾聲
摩根大通也強調,目前大多數科技企業發債主要是為了在擴大資本投入的同時,維持股票回購計畫;如果融資恐慌進一步蔓延,企業完全可以選擇延後回購,或採取更多循環融資手段。他補充說,「也就是說,科技族群整體處於融資盈餘狀態,科技行業擁有內部資金緩衝墊。」
小摩也提到,半導體族群目前消耗全球股票市場約五分之一的風險資本,容易遭遇波動帶來的被動拋售,不過摩根大通判斷,對沖基金以及商品交易顧問(CTA)這類趨勢追踪投資者,基本上已經完成之前偏高的半導體多頭部位的減碼,這意味著拋售行情接近尾聲。