央行總裁楊金龍自嘲被說是「Mr. Surprise(驚奇先生)」,這次又給一些人兩個surprise。
台灣情況的確處於可升、也可不升的時間點,通膨預期上揚、反轉負利率可視為升息理由;也可選擇不升息,因為台灣通膨相較國際低,然而這是因為背後有兩個秘密武器相挺!未來是否可繼續凍息,就看台電與中油是否擋得住?
🔗 延伸閱讀《不跟進美國升息!台灣央行勇敢利率「連10凍」 再鬆綁房市信用管制》
台灣為何不必追隨美國、日本、歐洲、韓國腳步升息呢?台灣經濟研究院景氣預測中心主任孫明德分析指出,台灣的通膨與其他國家相比的確較不嚴重,而且有台電跟中油國營事業補貼抵擋物價壓力,央行才得以「從從容容、游刃有餘不升息。」
台灣與其他國家最大不同之處,就是台灣的台電與中油補貼油價與電價,壓下台灣的物價。
台灣第2季物價偏高,4~5月時較高,7、8月這兩個月有稍微下來,與美國類似,但為何美國仍要升息呢?因為國際油價飆108美元,預期未來9月、10月兩個月通膨再上揚,因此不得不升。
🔗 延伸閱讀《央行總裁楊金龍Mr. Surprise 再給外界兩個surprise!》
台灣與美國唯一差別因為有台電與中油先擋物價壓力。孫明德說,台灣AI相關產業蓬勃發展,拿一些去補貼電費,也算有「底氣」。
楊金龍則指出,美國60幾個月通膨超過2%沒達標,甚至達到3%,跟台灣完全不一樣,台灣明年通膨指數預測還比今年還低。
房市鬆綁政策方面,楊金龍不承認鬆綁信用管制與選舉有關,他坦言建商、仲介等房地產業都相當關心房市,央行不能「硬邦邦」,信用管制實施已兩年且看到成效,也須聆聽外界的聲音,須考量建商面臨找不到工人、土方之亂等窘境,且銀行對不動產授信集中度控管很好,因此適度放寬信用管制。
市場人士分析,央行放寬房市管制另一個原因是青安3.0剛上路,不能打房打太兇。楊金龍則表示,不能一下鬆綁太多,擔心再度掀起房價上漲的炒房心理。
央行這次調整部分不動產信用管制措施,包括將自然人第2戶購屋貸款成數上限由6成調升至7成,以及取消購地貸款須於一定期間內動工興建的相關規定。仲量聯行觀察,將有助於降低部分換屋及家庭自住需求的自備款壓力,並增加土地資金運用彈性;是否進一步帶動建商購地意願,仍有待後續市場反應。
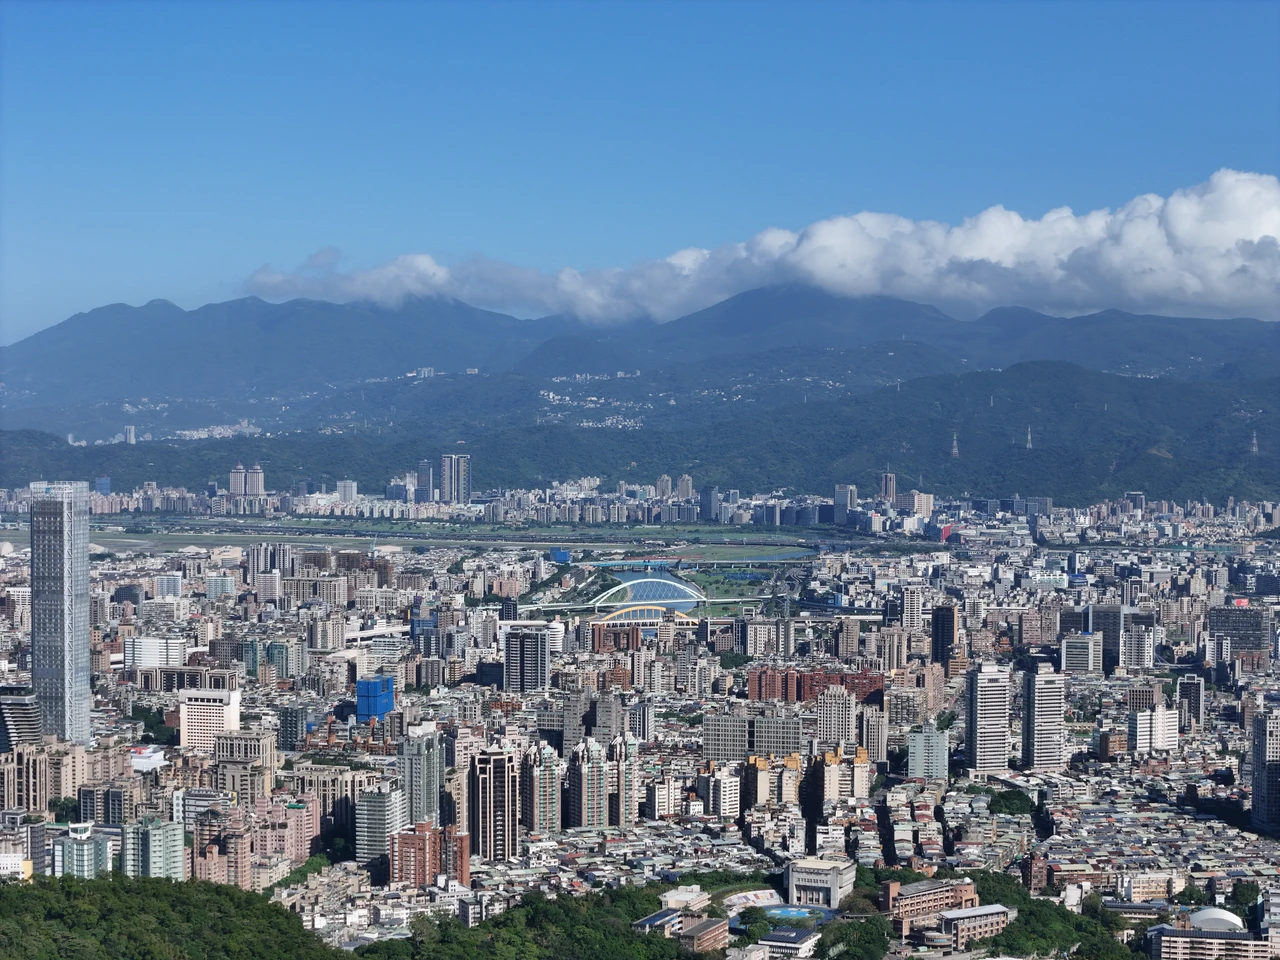
此次政策調整較偏向針對特定需求進行微調,房市信用管制基調並未出現全面性轉向。仲量聯行投資部資深副總經理黃郁琪表示,從目前的金融數據來看,市場並非資金全面緊縮,而是信用資源配置方向正在轉變,逐步由住宅及土地市場轉向企業投資與實質生產活動。
仲量聯行認為,銀行信用資源配置的變化更值得關注。央行數據顯示,全體銀行不動產貸款集中度已由2024年6月的37.61%降至2026年7月的34.44%;另一方面,在AI需求帶動下,企業營運週轉及資本支出需求增加,不動產貸款以外的其他放款餘額年增率,也由2026年3月底的9.86%升至7月底的14.31%。相較之下,不動產貸款、購置住宅貸款及建築貸款年增率均呈現下降趨勢。