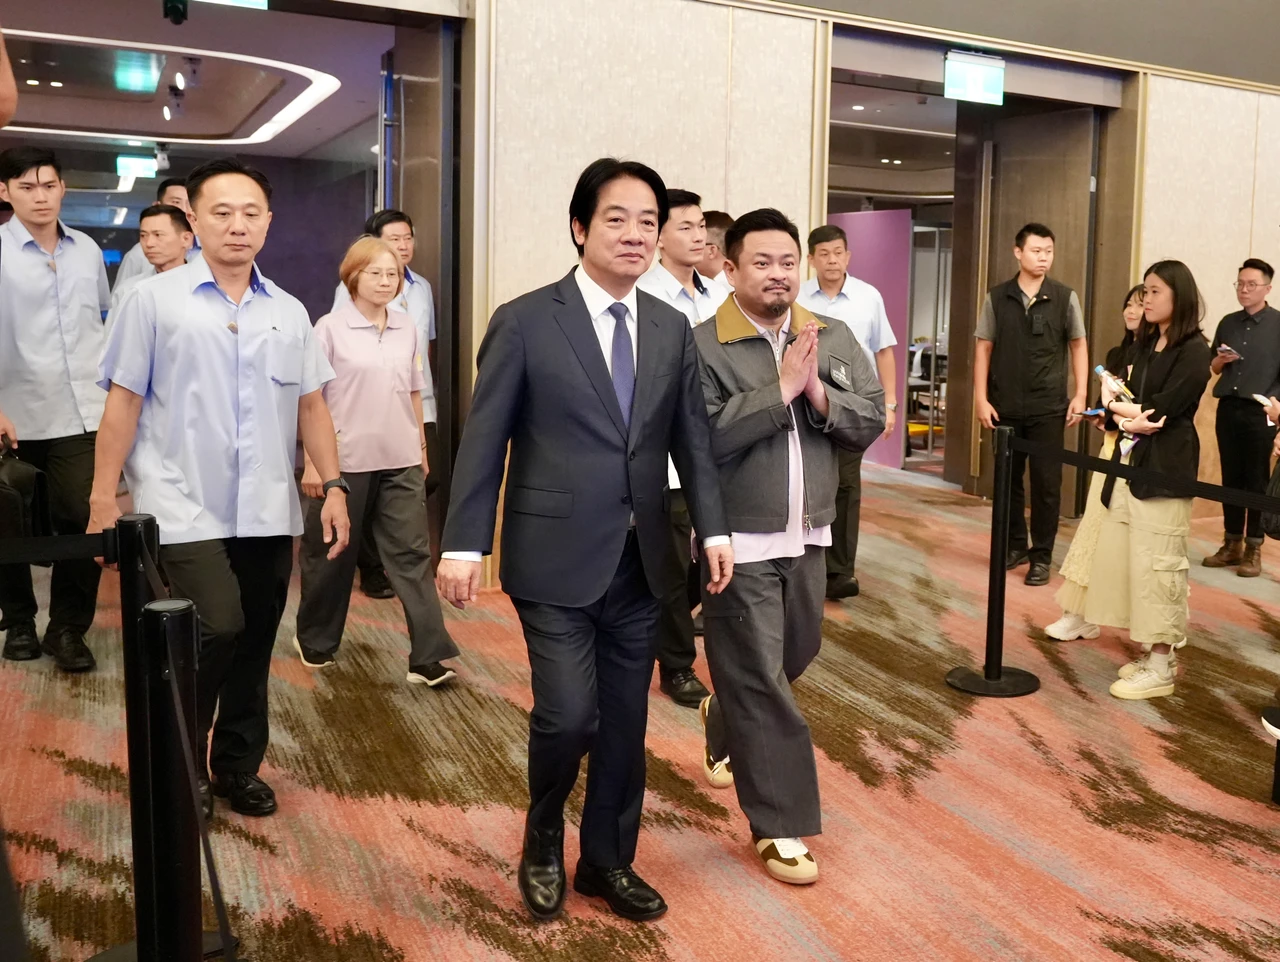
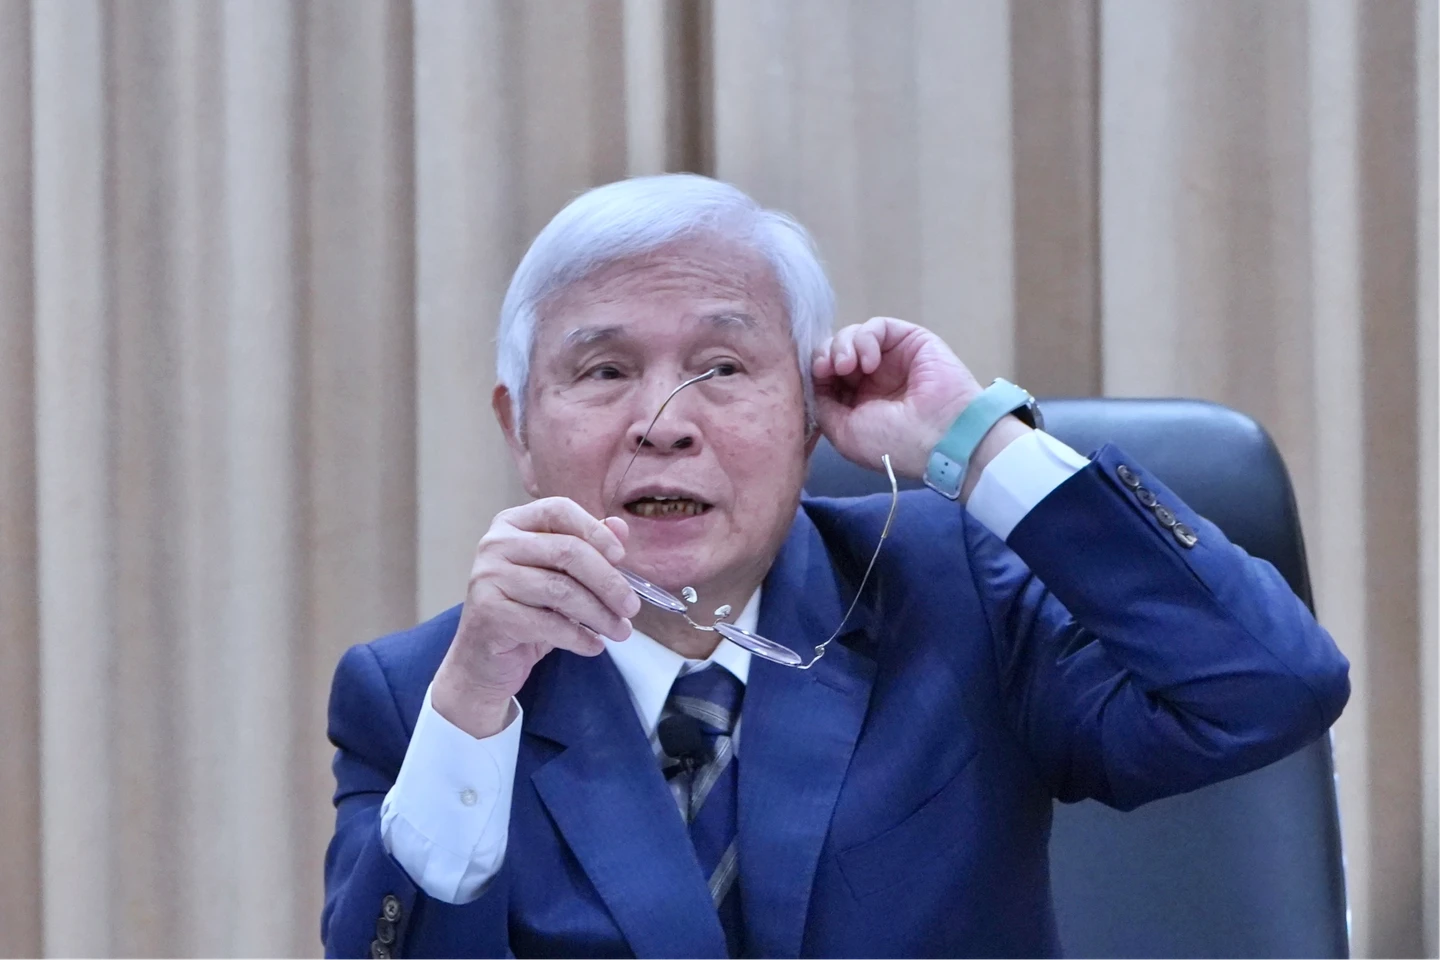
他解釋,大家非常關心房市議題,特別是相關行業,建商、中介或是下游等,中央銀行也不能「硬梆梆」。信用管制實施已兩年足夠長了,也有成效,「為何不能聽聽外界呼聲?」
楊金龍說,房地產業抱怨央行「把它掐得死死的,所以我們也是考量再三,如果說我們也已經有達到一定的成效的時候,我們不能硬邦邦的。」
資源不能過度集中房地產,楊金龍說明,這次房市管制沒有放寬很大,還要考量青安3.0上市情況,尤其台灣的經濟、股市熱絡,經濟成長強勁,若大幅鬆綁預期心理又上來。他透露央行理事不同意房市鬆綁只有一位。
楊金龍表示,房市鬆綁「Step by Step」,逐步滾動檢討,銀行控管也非常好,房市管制可回歸銀行個案控管。房市從量管制,而非價,原因主要是仍要考慮傳統產業與首購族。
🔗 延伸閱讀《央行放寬打炒房力道!調升第2戶房貸成數至7成 主要原因曝光》
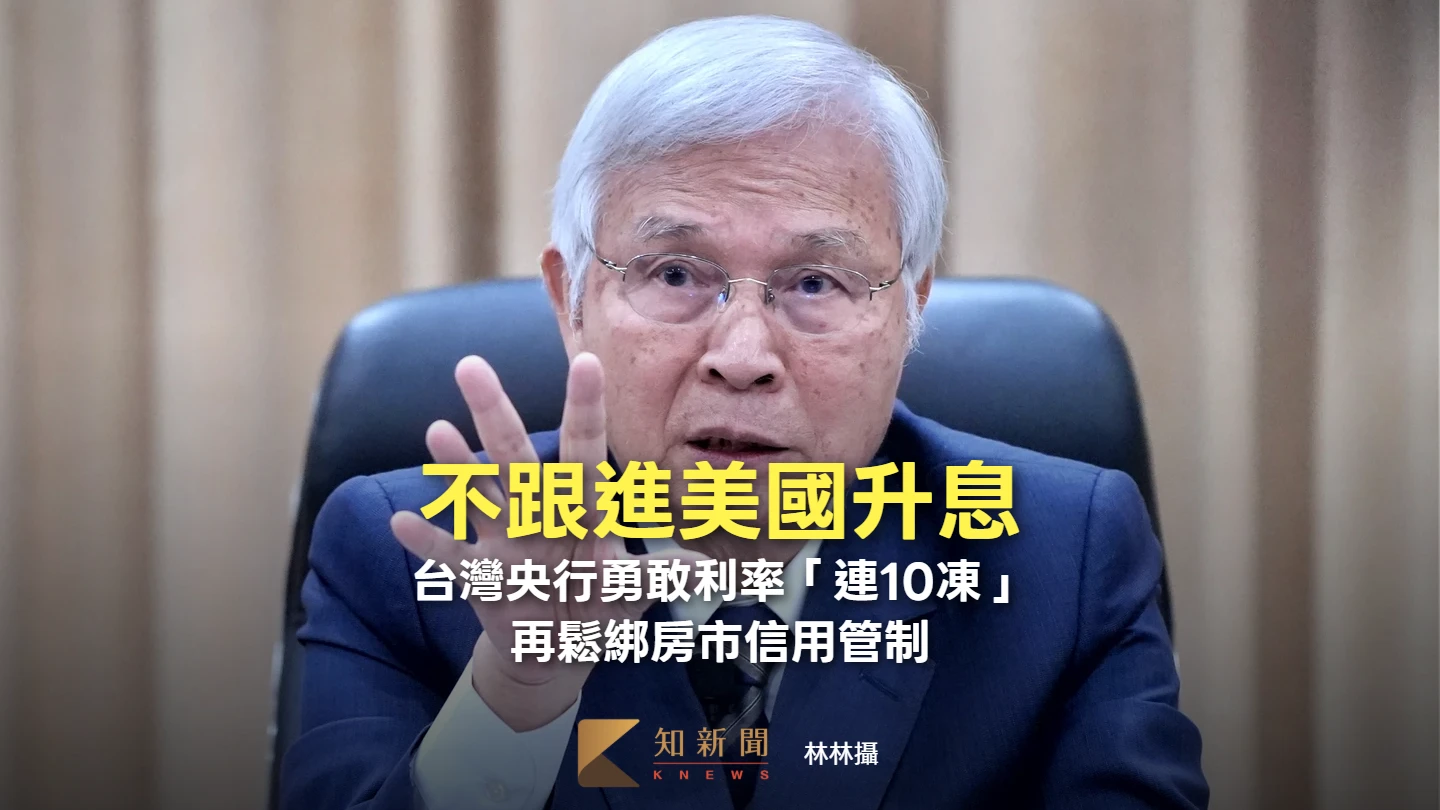
🔗 延伸閱讀《不跟進美國升息!台灣央行勇敢利率「連10凍」 再鬆綁房市信用管制》
他說,央行希望建商讓利,蛋白區有,但是蛋黃區有剛性需求,有人還是有錢可以買,沒辦法,且蛋白區較小。央行也不能要求房價不跌到50%不放,這樣也不行!