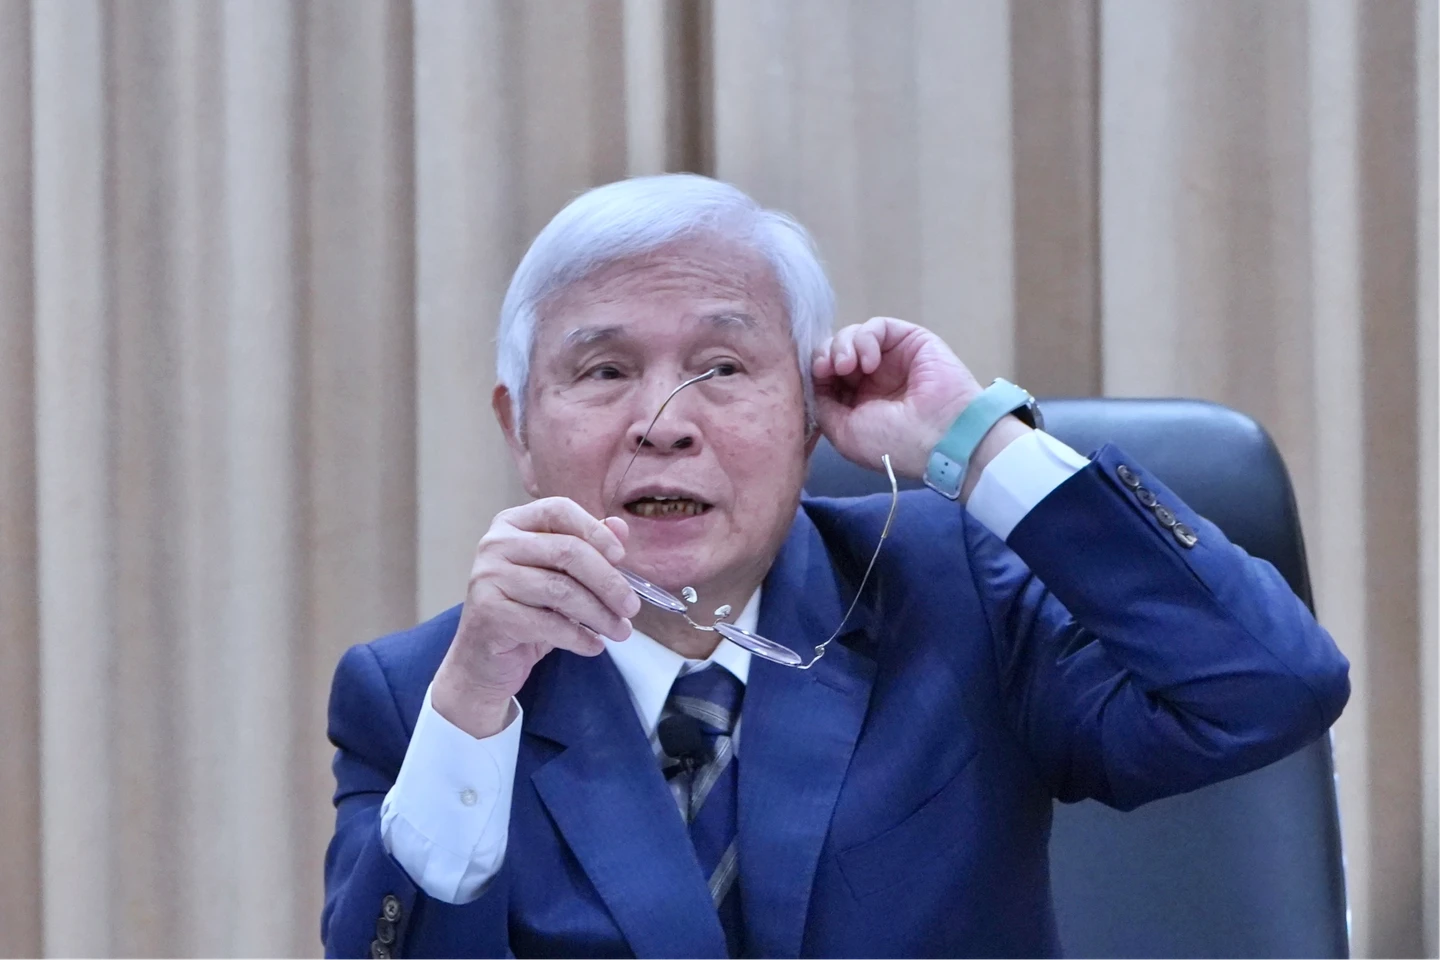
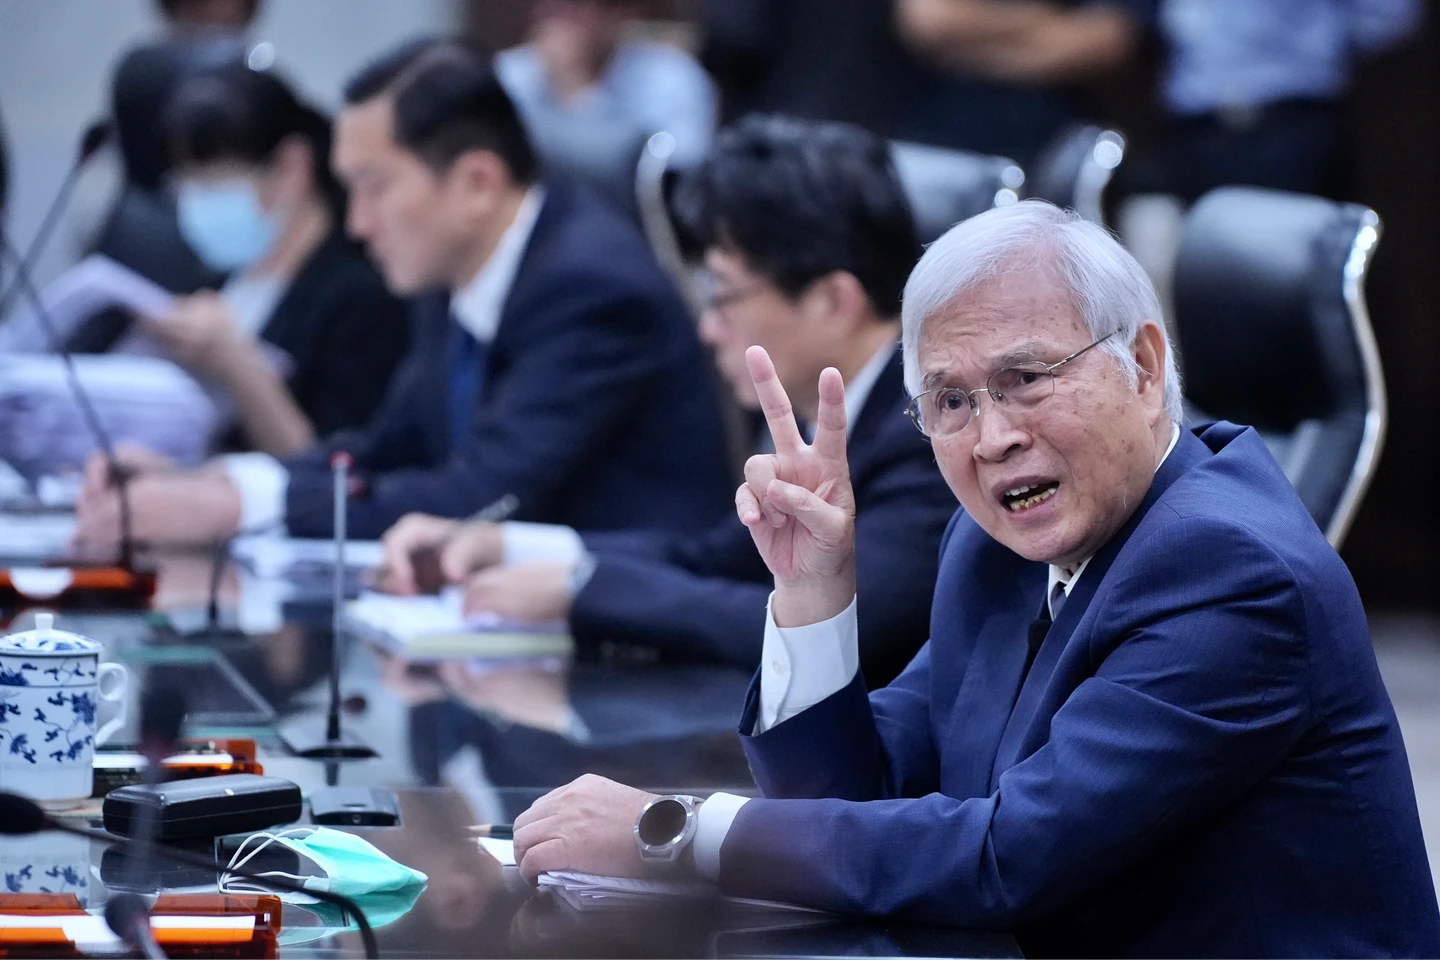
楊金龍笑說,不是大家都surprise,而是有些人surprise 兩次!就是這兩個預測都沒跟他的認知一樣,有了兩次的surprise,大部分都是只有一個surprise。
🔗 延伸閱讀《不跟進美國升息!台灣央行勇敢利率「連10凍」 再鬆綁房市信用管制》
第一個surprise指的是台灣沒有跟風全球央行升息,主要是央行認為明年台灣通膨會下降,第二個surprise是市場沒預期到央行會突然鬆綁房市管制。
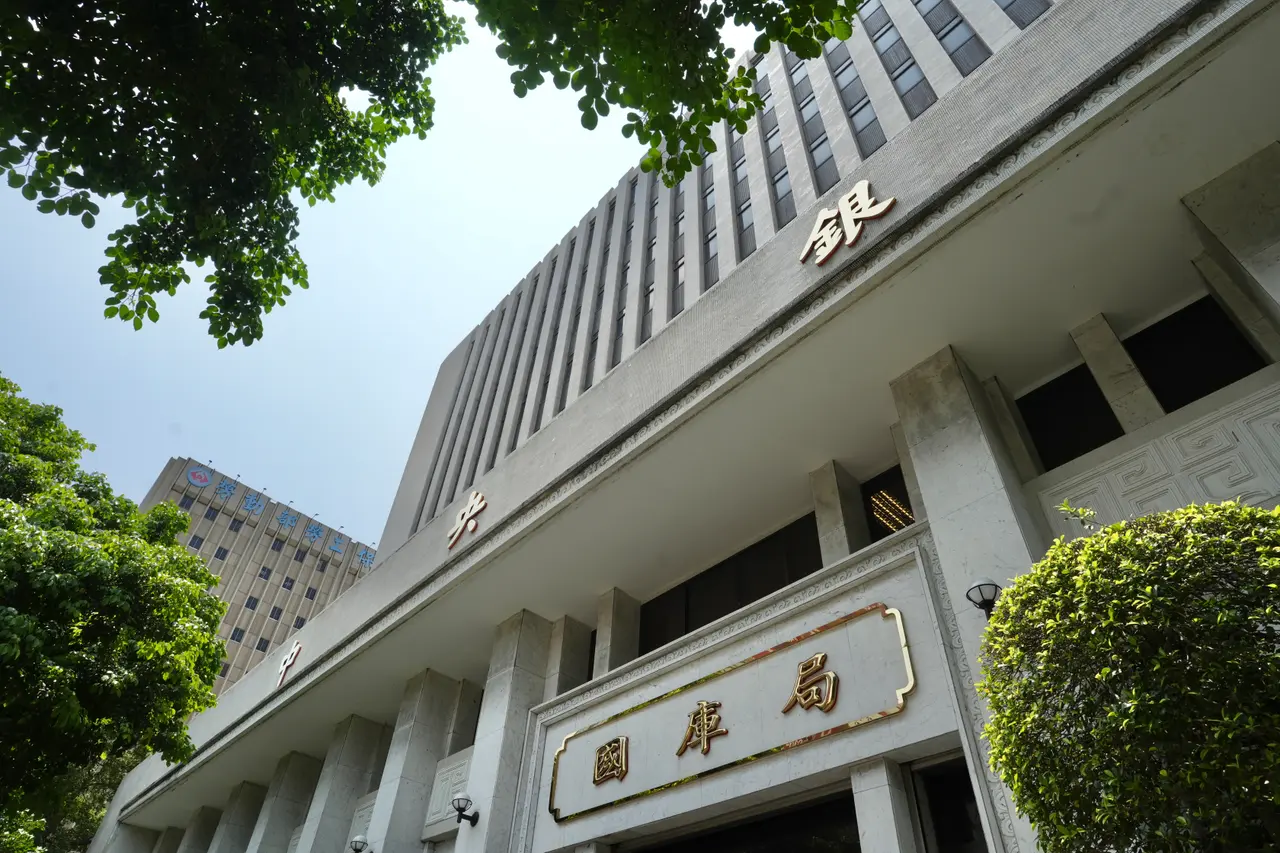
外界常誤認央行為管理不動產的主管機關,演變為「公親變事主」,楊金龍坦言也跟業務局同仁講說:「真的!我們稍微有一點、恐怕有黑鍋了。他們也很委屈,我都鼓勵他們。」
此外,央行報告指出,未調整高價住宅門檻,主要考量高價住宅具比價效應,易推升周邊房價,信用資源宜優先提供給符合政策方向貸款,非財力雄厚透過房貸買豪宅者。
央行也發現,新推案價格漲幅遠高於營建成本漲幅,今年第2季與2020年第4季比較,新案價格上漲71.4%,遠高於營建工程物價指數漲幅29.3%。
成屋觸及央行高價住宅的門檻有限,近5年全國住宅成交按央行豪宅定義佔比低於2%,近1年僅約1.55%,台北市、台中市與新竹縣市較高,但也都低於5%。
🔗 延伸閱讀《駁建商施壓、拚選舉!央行小鬆綁房市管制 楊金龍:達到成效「不能硬邦邦」》
此外,央行報告也分析,預售屋解約件數雖增加,但解約率低於3%,未出現解約潮。央行兼顧民眾換屋需求,大多可於12個月內完成售屋,18個月換屋期限仍屬妥適。
🔗 延伸閱讀《央行鬆打炒房力道 房仲:助換屋買氣、降低建商資金卡關風險》
央行認為,不動產選擇性信用管制執行已達成效,整體房市交易量縮、價盤整,民眾對房價預期仍保守。
前8月六都建物買賣移轉年減幅從去年同期27.6%縮小至1.5%,前7月全國建物買賣移轉年減幅也從26.8%縮減至2%。第2季全國成屋房價指數較上季略升,新推案房價指數下降,主要都會區房價走勢分歧。
全體銀行7月底不動產貸款集中度續降至34.44%,較2024年6月底近期高點的37.61%下降3.17個百分點。本國銀辦理無自用住宅民眾購屋貸款佔購屋貸款,則從3月64.35%續升至65.09%。