屏東新廠專注於3D IC、TSV及晶圓對晶圓等先進封裝技術、2028年下半年開始裝機投片
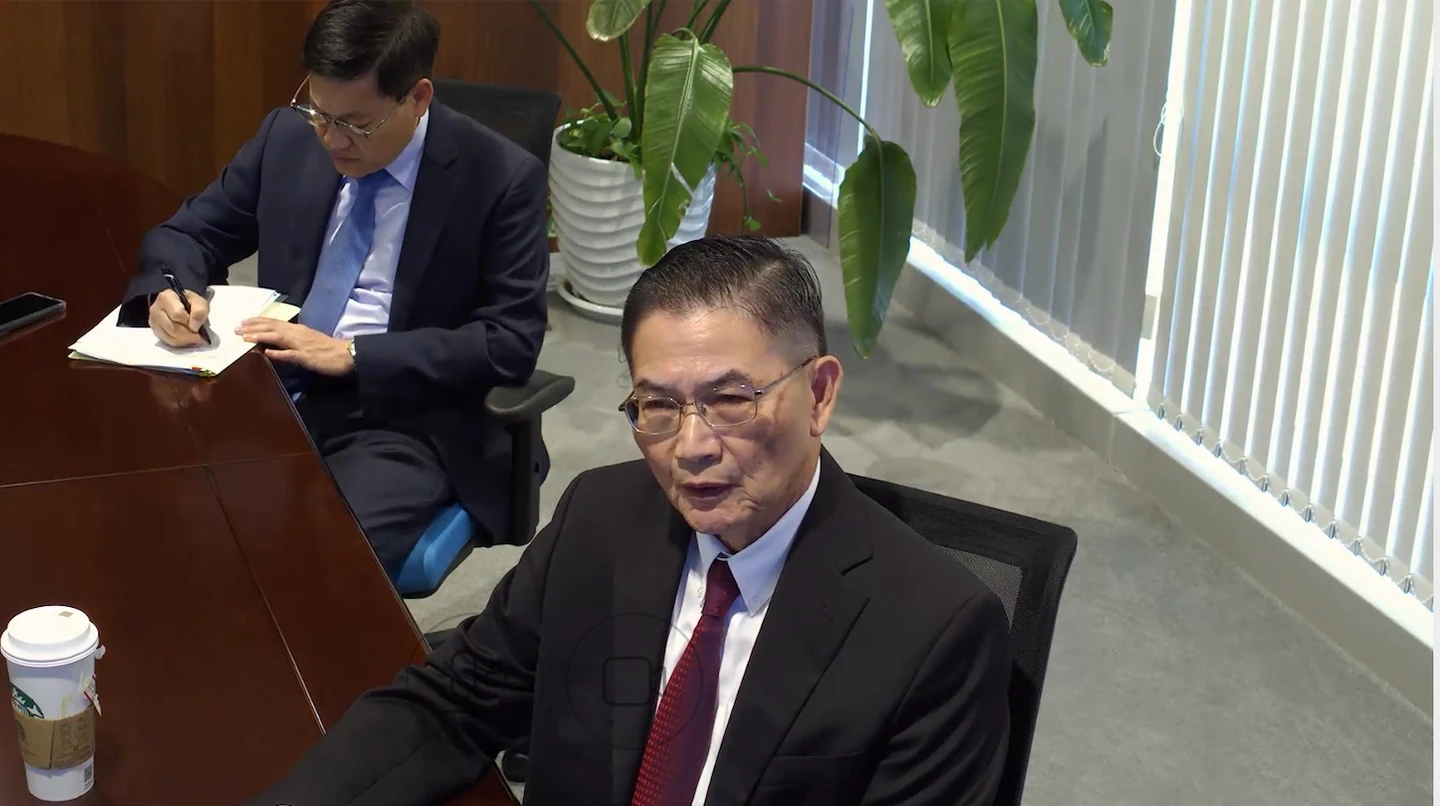
針對媒體關注南亞科屏東科學園區投資與產能規劃方面,李培瑛說明,屏東科學園區計畫專注於3D IC、TSV及晶圓對晶圓(Wafer-to-Wafer)Hybrid Bonding等先進封裝技術,主要應用於AI相關記憶體,預計2028年下半年開始裝機投片。
他強調,此計劃目前完全由南亞科自有資資,未排除未來可能與策略夥伴合作,部分夥伴已有意透過入股方式確保產能。屏東廠初期產能規劃與3A或3A-N廠相當,主要聚焦於先進封裝製程,未來可接外部單,但以滿足客戶需求為主。
另外,關於初期資本支出以建設及設備為主,規模略低於林口5A廠。屏東新廠將結合研發與製造,北部持續加強研發人力,屏東廠則重點引進製程與設備工程師,持續招募與培訓人才。
坦言先進封裝與設備採購挑戰
南亞科先進封裝研發團隊已到位,生產製造人力仍持續擴充中。設備供應鏈面臨交期延長及價格上漲問題,交期中位數拉長約1至6個月,設備採購需提前與供應商溝通協調,短期內新產能推出可能受限。先進封裝業務毛利表現視整體供需及市場接受度而定,具提升空間但無法保證。屏東廠將引入Wafer-to-Wafer Bonding技術,未來有望將相關製程納入公司內部生產。
李培瑛在回應媒體追問新廠設在屏東,是否有政治上的考量屏東廠選址純粹基於客戶需求及速度考量,無政治因素介入,未排除評估更多地區。
🔗 延伸閱讀《南亞科法說1|Q3每股大賺25.4元!前3季狂賺近5個股本 屏東新廠攻先進封裝》
🔗 延伸閱讀《記憶體市況大爆發!南亞科Q3營收首破千億 華邦電連10月創新高》
🔗 延伸閱讀《重量級半導體法說接力登場!南亞科新廠落腳屏東 台積電加碼美國建廠成市場焦點》
林口新廠2028年達每月3萬片、2030年達5萬片
林口5A廠則計劃2028年達3萬片產能,2030年增至5萬片,總投資約4800億元,主要由南亞科自有資金支應。南亞科目前淨現金約2700億元,明年資本支出將增加,仍足以支持產能擴張且不依賴借貸。
DRAM價格估Q4還會續漲、LTA覆蓋率約在50%~70%間
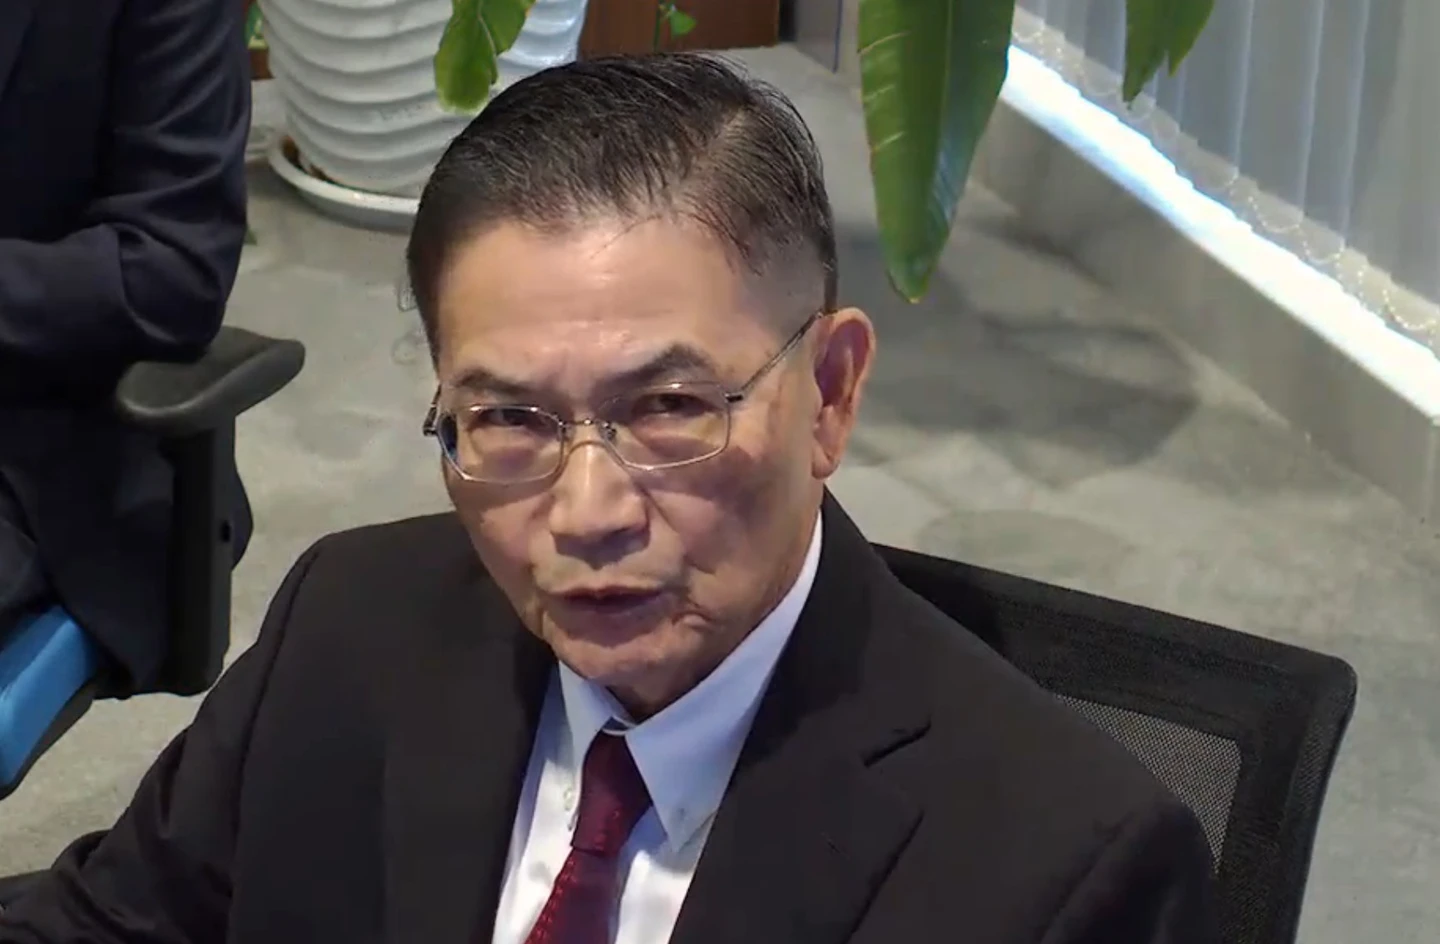
李培瑛分析,第3季DRAM平均銷售價格(ASP)較第2季大增逾60%,主要因舊有長期合約(LTA)於6月結束,7月起以較高市場價格簽約,第4季價格仍有上漲趨勢,但漲幅視產品組合差異而異。南亞科LTA覆蓋率約在50%~70%間,合約長度從3個月至3年不等,目前正機動拉長合約期限以穩定供應。
他提到,2027年產能增幅有限,5A廠年底或將少量貢獻,絕大部分擴產均有客戶預定。目前客製化DRAM已開始小量交貨,市場驗證順利,未來配合客戶需求逐步放量,2027年相關營收占比將持續提升,市場供需依然缺貨,且AI應用需求拉大記憶體容量與頻寬,推動高端DRAM及相關產品需求顯著上升。AI帶動高容量、高頻寬及客製化記憶體需求,同時施壓傳統應用供給,使部分產品規格降低、生命周期延長甚至採用回收材料,整體市場缺口仍大。
DDR5占比約10%、可根據需求將DDR5比重提升至40%
針對目前產品比例方面,李培瑛說,現階段DDR5占比約10%,南亞科具彈性可根據需求將DDR5比重提升至40%,但DDR4仍有強勁需求,尤其於Legacy應用及替換市場。客製化DRAM趨勢明顯增長,主要針對功耗優化或頻寬加大等特定應用,但不會完全取代JEDEC標準產品(DDR4、DDR5、LPDDR、HBM等)。
南亞科正與合作夥伴開發以高介電常數金屬閘極(HKMG)技術為基礎的新晶片,作為傳統DRAM替代方案,進展持續推進中。HKMG技術有助於提升高速度與低功耗性能。
員工獎金Q3高於Q2
受第3季毛利率高達85.7%影響,員工獎金相較第2季會有所提高。南亞科長期執行員工分紅制度,相關獎金均已列入每季財務報表,獎金水準依公司整體營運績效調整。面對國際競爭,南亞科持續保持穩健財務,淨現金水準充裕,支持擴產與研發投資。

中國廠商擴產未對全球市場造成劇烈衝擊
關於對岸記憶體廠大規模擴產可能造成的影響方面,李培瑛認為,中國記憶體廠過去十多年持續擴產,但未對全球市場造成劇烈衝擊。未來仍以全球主要廠商依長期合約(LTA)計劃擴產為主,對於解決AI時代的缺貨問題有正面幫助,短期內擴產受設備及製程成熟度限制,產能釋出有限。

AI相關營收目前超過20%、對股價表現以長期發展為重
李培瑛透露,南亞科AI相關營收目前超過20%,預計2027~2029年持續增長。客戶端DDR5缺貨問題主要因大多數PC已提前轉向DDR5,DDR4使用已相對稀少,多為Legacy系統替換。
媒體問到南亞科對股價及本益比是否感到委曲,李培瑛回「你覺得委困就委曲」」,他強調持開放態度,將以公司長期發展為重。