退休金給付的適法性,依公司法規定:「董事之報酬,未經章程訂明者,應由股東會議定,不得事後追認。」
董事長退休金屬董事報酬範疇,應符合公司法定議定程序。國際票券章程未訂明董事報酬或董事長退休金相關規範,股東會也沒審定過董事長退休金議案。
國際票券自民國91年成為國票金融控股公司百分之百持股子公司後,歷次董事會也未曾代行股東會職權,提案訂定董事長退休金相關議案。民國94年前董事長林華德的退休金就因不符規定,法院判定不必給付,之後也未曾再有董事會代行股東會議定相關董事報酬的議案。
至於前總經理丁予嘉為何可領退休金?因丁是總經理,符合「員工退休金、離職及撫卹辦法」規定,不是公司法第196條的規範對象,跟董事長適用規定不同,自難比照。
國票金為求慎重,已徵詢兩家法律事務所意見,基於善良管理人注意義務,須確認具備合法依據才能給付。

金管會曾於民國94年就國際票券擬支付林華德退休金案發布正式新聞稿,要求不得違法支付。
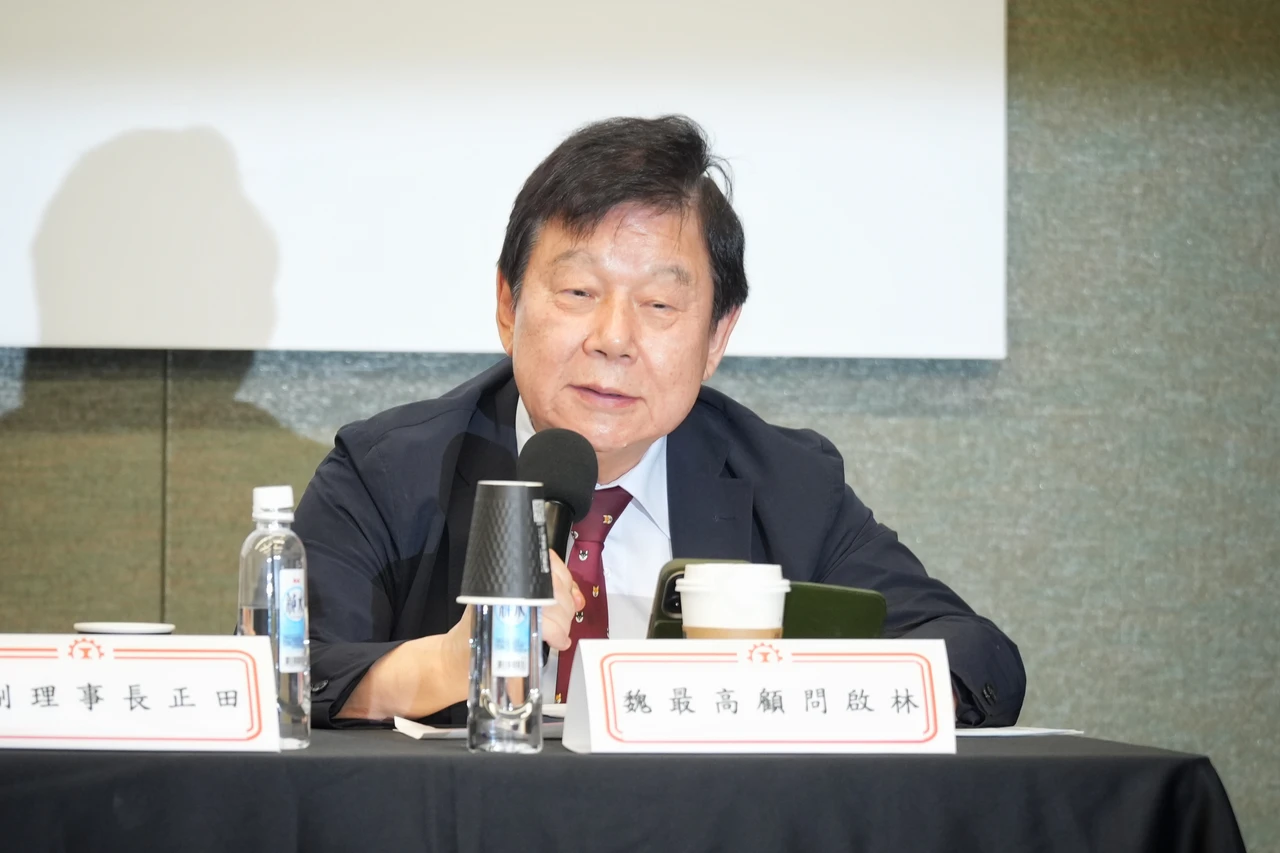
據了解,國票金對於老長官的退休金泡湯也覺無奈,但依法無法給付只能說抱歉,因魏啟林申請退休金,獨董才趕緊檢討補破網。國票金感謝前董事長歷年對公司貢獻,也尊重依法主張權利,若對處理結果有異議只能依法尋求救濟了。