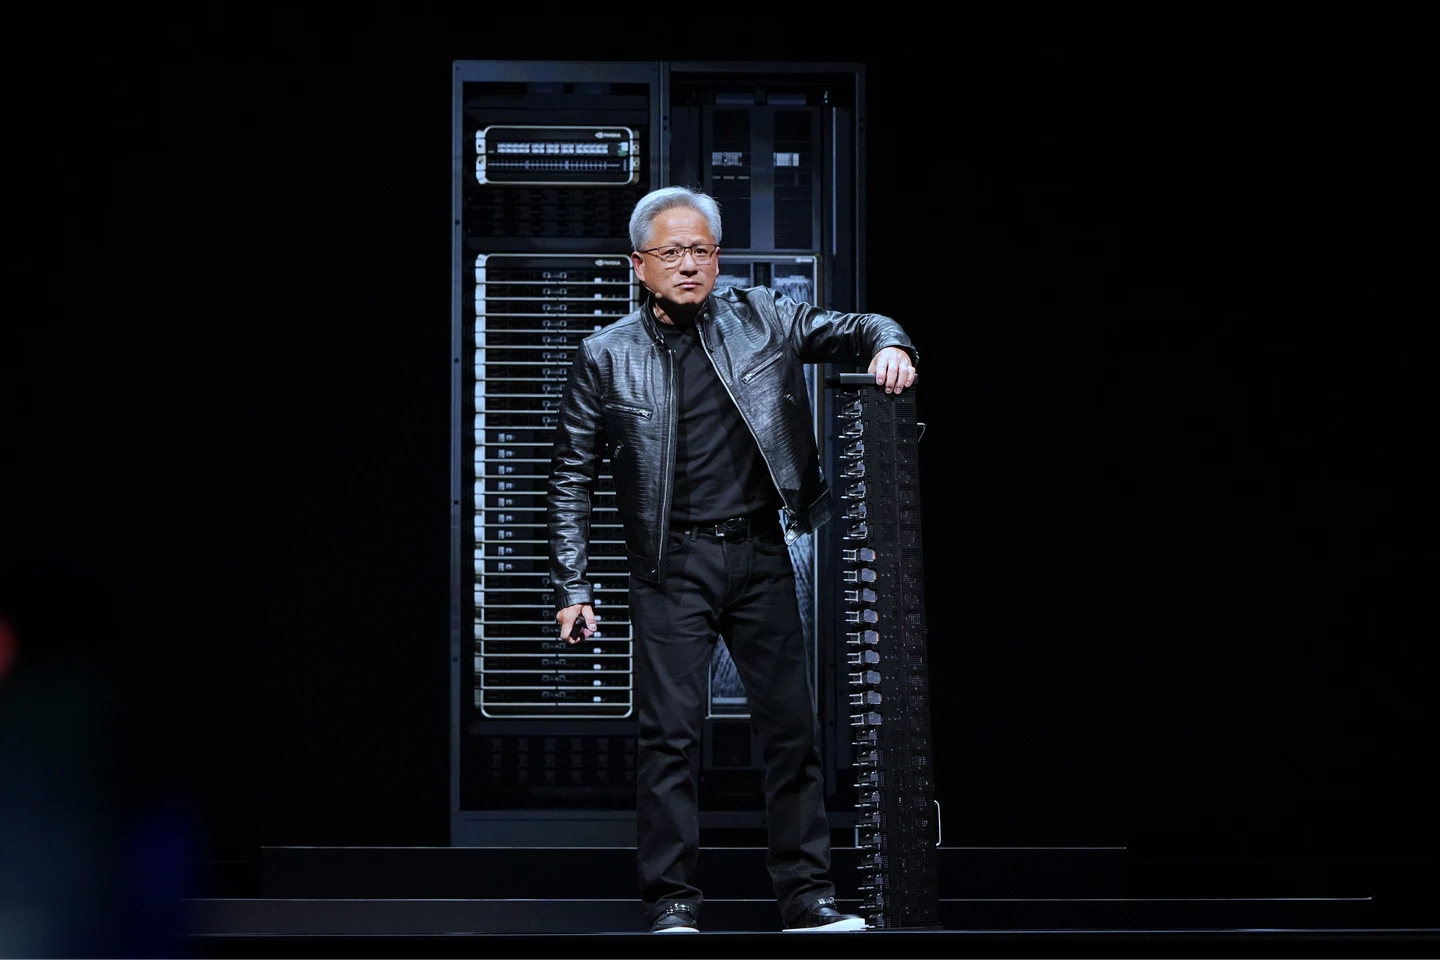
黃仁勳向來對台供應鏈友善,新任執行長對台的態度不明,富邦投顧認為,以台灣供應鏈的全球佔有率及彈性,短期內仍難以取代,尤其台積電掌有先進製程及先進封裝的優勢,包括AMD、各大CSP都高度仰賴台廠的技術、速度與彈性。
但輝達若真出現砍單10%、20%、30%情景,而沒有立即補上其他公司的訂單,富邦原本預估2027年台股獲利9.79兆元,將分別下修2.2%、4.4%、6.6%至9.58兆元、9.36兆元、9.15兆元,明年的PER分別15.8、16.1、16.5倍。以台股長期平均PER約17倍來看,下修後的本益比仍具有吸引力。
🔗 延伸閱讀《黃仁勳下台利空出盡!外資加碼288億、ASIC族群大漲 台股漲583點未能站穩44k》
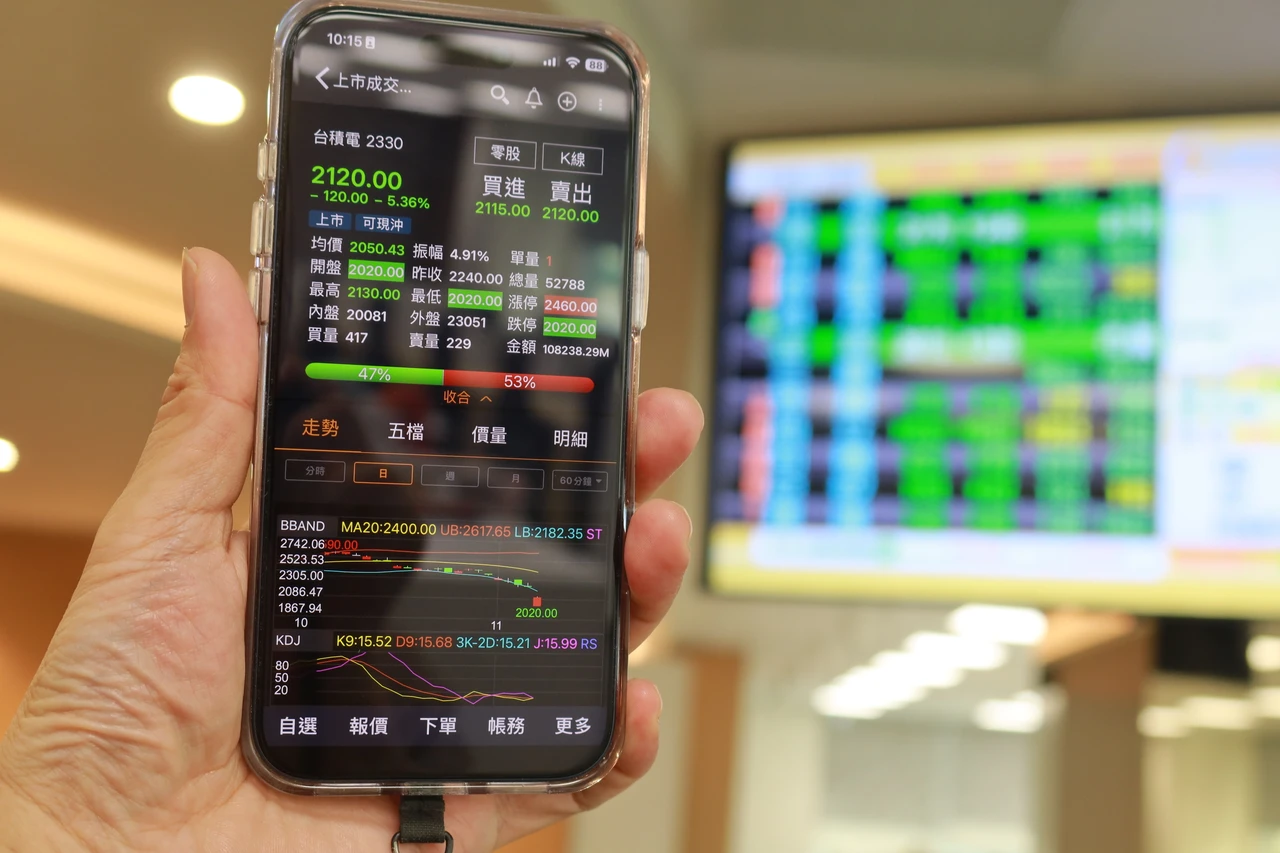
考量過去10年台股在11月~隔年2月的上漲機率達60%~80%,且國安基金已宣布進場,富邦認為這次受輝達事件衝擊而拉回,反而可伺機擇優布局。
富邦預期美方可能進一步緊縮晶片銷中政策並加速去中化,台灣光通訊或可受惠,預期美方將對規劃銷售中國的中低階AI算力晶片進行管制,對原本Nvidia降規版產品銷售帶來較大影響。
🔗 延伸閱讀《黃仁勳恐被趕下台!法人仍買超51億、台積電跌55元 台股重挫1165點》
此外,機櫃串聯將是後續提升整體算力的主要方式,尤其美方正在規劃未來光通訊模組3.2T規格禁令,預期政策將加速進行,此有助於台系供應鏈趁此機會擴大代工市佔率。
Nvidia針對中國市場設計的Hopper架構AI降規版晶片、針對遊戲與消費級/工作站市場推出的 GeForce RTX 4090 降規版本,加上正在進行的H200出口規劃,預期後續銷售都將受阻。
Nvidia對台灣PCB/CCL、載板高階市場需求影響程度較大,儘管其他ASIC可望填補缺口,比例差距恐仍需要一段時間進行調整。
此外,對正在積極衝刺替代效應的台灣特化業者,恐面臨短期內需求結構調整風險。零組件部分,Nvidia GPU相關的散熱需求可能下滑,雖然台系散熱業者早已成為多數CSP業者合格供應商,但客製化程度高,短期內仍會有結構調整壓力。影響產業包含測試、CCL、載板、ODM。
Nvidia的競爭對手將會趁此機會積極推出新版本的GPU、ASIC、CPU來搶攻市佔,可望填補Nvidia空出之先進製程需求。對耗材與PA產業而言,直接客戶為台積電等半導體廠或美系IDM業者,因此不受影響。
被動元件部分,Nvidia主要供應商為日韓業者,台系業者反而有機會藉此擴大非Nvidia市占率。
🔗 延伸閱讀《周末精選|黃仁勳卸任影響大!輝達產能危險、「AI版量化緊縮」恐來襲 股東卻未必懷念他》
美方原本已規劃在光通訊模組3.2T規格後宣布明確去中化政策,此次事件將促使美方加快進度,台系業者因具有同樣的垂直整合優勢,在新產能陸續到位之下,可望受惠轉單效應。