
Q3每股賺26.6元、前3季每股賺78.66元
2026年第3季合併營收26.6億元,季減 2%、年減 33%,毛利率51.6%,營業利益5.78億元,稅後淨利19.69億元,每股純益26.6元。累計前3季合併營收88.8億元,毛利率50.9%,稅後淨利58.4億元,每股純益78.66元。
Q3毛利提升來自自有品牌提高及第二家ASIC客戶NRE收入
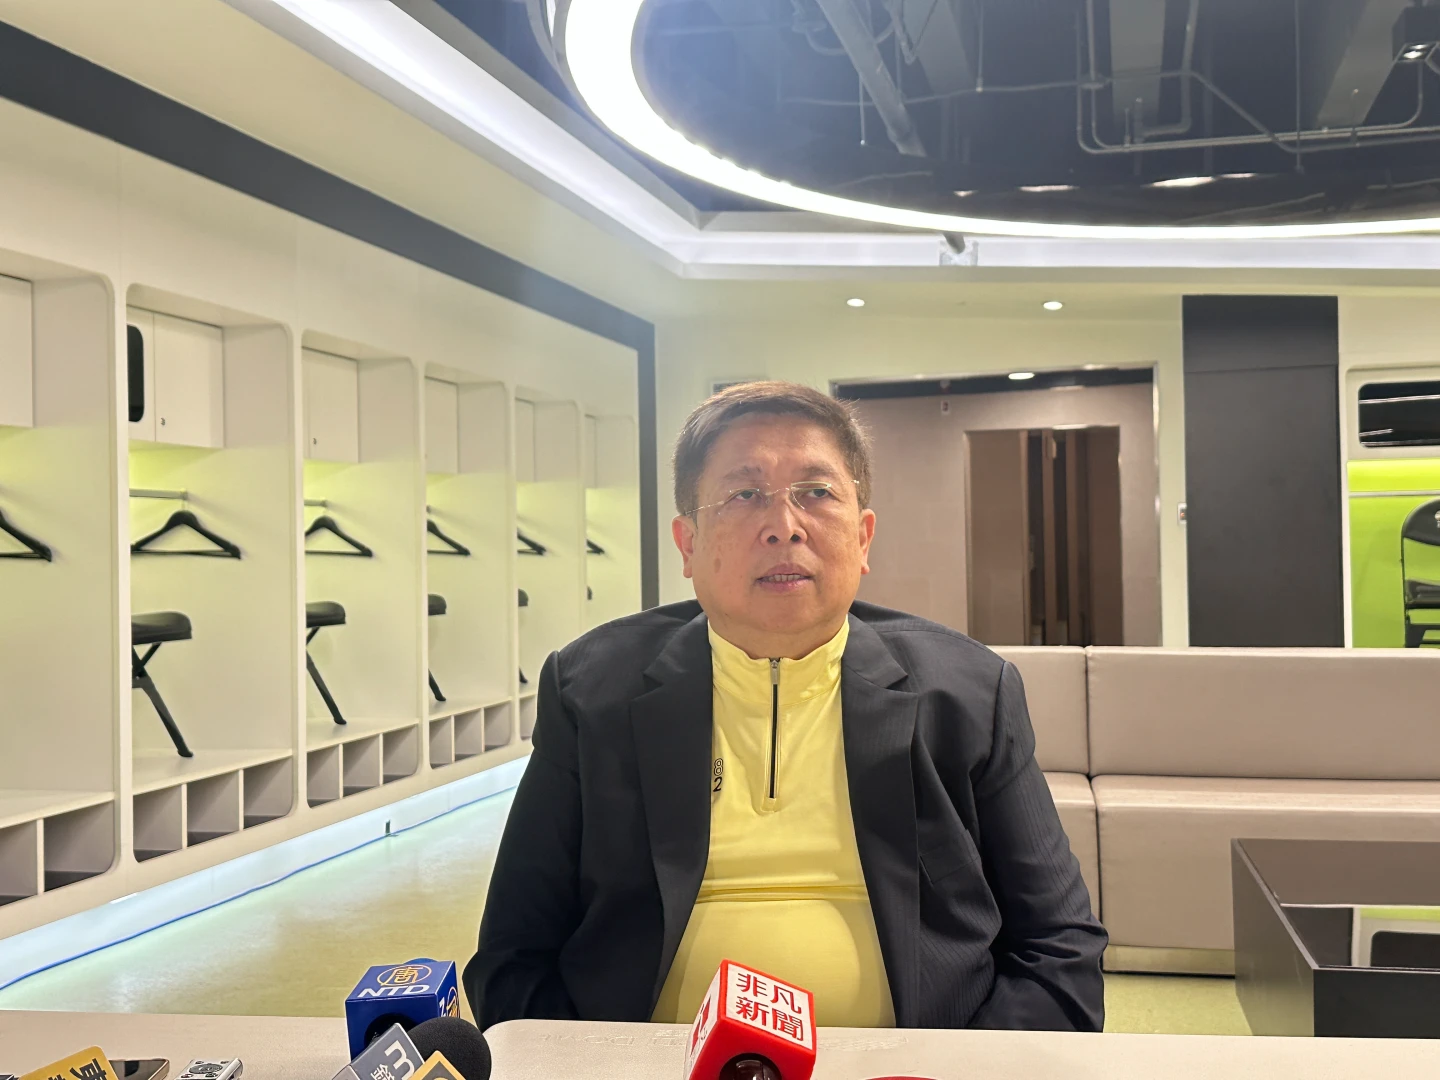
祥碩總經理林哲偉指出說明,第3季毛利率優於前兩季,主要受惠於自有品牌Host產品占比提高,以及認列第二家ASIC客戶的NRE(委託設計)收入。面對載板、封測及晶圓代工等上游供應鏈成本上揚壓力,祥碩已自第3季起陸續對自有品牌產品調整報價,並與客戶協商成本分攤。
另外,為進一步強化成本競爭力與供貨彈性,祥碩正積極推動供應鏈多元化策略,在晶圓代工與封測端同步評估並導入第二供應來源及海外產能配置,將部分成熟產品優先移轉,以全力支持後續高階產品線的產能需求。
🔗 延伸閱讀《神盾宣布處分部分芯鼎持股! 攜手祥碩擴大AI影像與車用生態合作》
🔗 延伸閱讀《祥碩股東會|下半年營收獲利短期承壓 5年內聚焦AI伺服器與車用轉型》
🔗 延伸閱讀《上市公司非主管員工薪資中位數出爐!聯發科逾355萬居冠 台積電排第4》

ASIC新一代平台專案明年Q2出貨 第二家客戶已小量出貨
此外,在ASIC業務進展上,祥碩透露,大客戶2027年新一代平台專案已完成樣品交付、訂價及簽約等階段性工作,穩居主要供應商地位,預計2027年第1季具備量產能力、第2至第3季開始出貨;第二家ASIC客戶的首款產品已開發完成並開始小量出貨,主要鎖定IPC與IoT等高毛利應用,2027年出貨規模將逐步放大;同時公司也持續與數個潛在新客戶推進ASIC合作機會。
自有產品部分,PCIe Switch與SATA持續擴展,切入Edge AI、Physical AI、機器人、Edge Server、NAS、IoT、IPC等領域。PCIe Gen4 Switch開始出貨,涵蓋12、24及48 lanes,隨著客戶系統規格世代轉換,提升PCIe產品線的ASP與營收規模。PCIe與SATA前3季營收均已超越去年全年,預期全年成長幅度可達50%。
積極布局機器人與Physical AI、與品牌客戶合作開發案預計2027年量產
在機器人與Physical AI布局方面,祥碩除了PCIe Switch切入機器人生態系等邊緣運算擴充需求外,祥碩的USB4 Host Controller已成為指標性機器人平台的重要配備。其中,與品牌客戶共同合作開發案,預計將於2027年正式進入量產。
同時,祥碩與英飛凌策略合作,鎖定機器學習視覺與Physical AI系統的需求,透過英飛凌與祥碩USB4 40Gbps 主機端控制晶片 ASM4242 進行整合,將使開發人員與製造商能夠在新興的 AI 與資料密集型應用中實現高速 USB 連線,具備穩定的高頻寬連線與廣泛部署,及裝置、線材與主機端的全面支援。

持續擴編竹北辦公室的研發團隊,已投入PCIe Gen 6/ 7的IP與測試晶片研發
而在車用及影像市場應用,祥碩、Techpoint的高速傳輸結合芯鼎的影像處理技術,並運用既有客戶與通路資源,共同拓展熱成像、車用、無人機、安防監控與 Edge AI / Physical AI 市場。
此外,在人才與研發投入上,祥碩持續擴編竹北辦公室的研發團隊,已投入PCIe Gen 6/ 7的IP與測試晶片研發,為中長期技術領先奠定堅實基礎。