《彭博》報導指出,這項轉變在亞洲尤其值得關注。亞洲一些經常帳順差龐大的經濟體,正將較少的資金配置於美國公債。
這項轉變並沒有單一明確的解釋。各國政府鮮少談及任何降低美國公債持有比重的計畫,而相關數據也無法按國家區分政府買盤與民間投資。多項因素可能共同促成這項變化,包括本國貨幣走弱、國內殖利率上升、股票投資需求增加,以及對美國政策的不安。
負責管理逾6兆美元資產的State Street Investment Management資深固定收益策略師Masahiko Loo表示:「美國公債市場流失的不是外國買家,而是慣性買盤。美國政策愈來愈難以預測,使得大幅、長期超配美國公債,以及將資金自動回流至美國公債的做法,愈來愈難以合理化。」
美國政府債務總額已攀升至40兆美元以上,使這個全球最大經濟體在支應政府支出方面,更加仰賴投資人提供資金。
與此同時,美國總統川普的關稅政策,以及美國政策的不確定性,也引發市場對美元長期走勢的疑慮。
此外,從日本到歐洲,各市場的殖利率均呈上升趨勢,全球投資人可選擇的美國公債替代投資標的,也比過去更多。
亞洲主要儲蓄國過去通常會將順差轉換為美元,再將資金投入美國公債。然而,今年以來,貨幣走弱侵蝕了這些國家的購買力,也促使各國政府動用外匯存底。
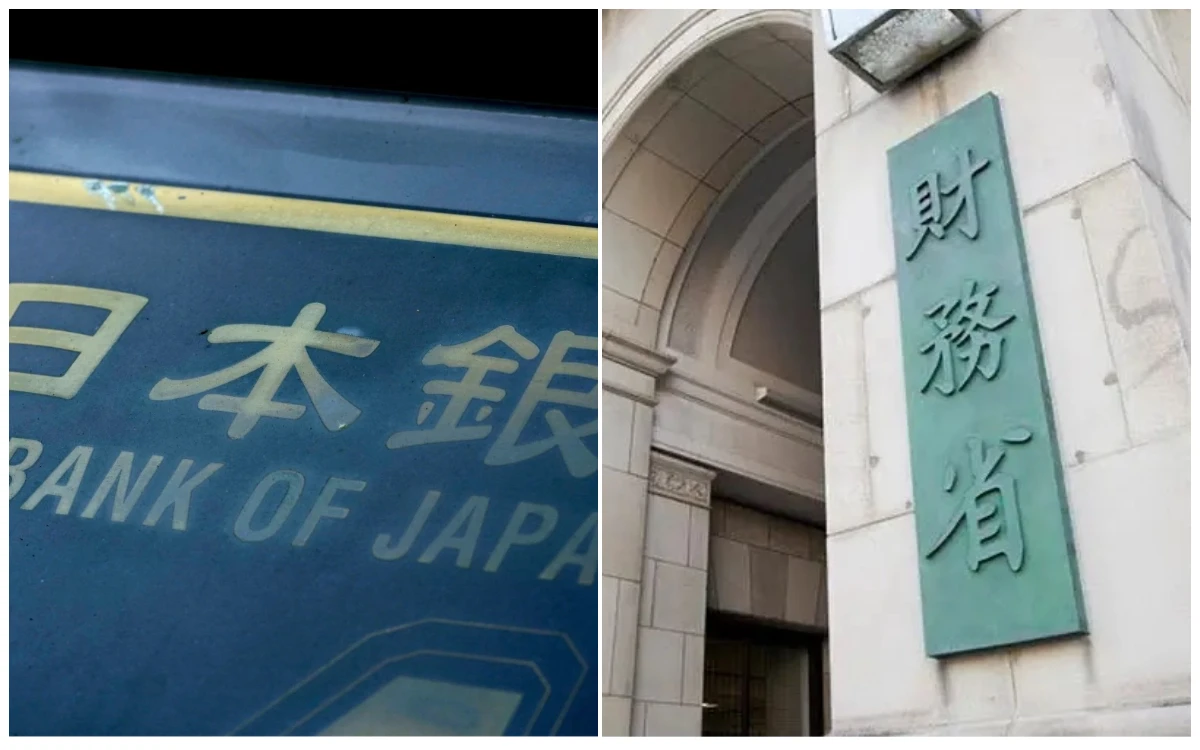
日圓貶至40年來最低水準。數據顯示,東京當局為支撐日圓,可能已於夏季期間出售部分美國公債及其他有價證券。韓元則一度貶至2009年以來最低水準,之後才有所回升。
各國政府對其相關操作策略仍未提供太多說明。今年5月,日本財務省一名高階官員暗示,透過出售美國公債支撐日圓,可能反而適得其反,並表示當局已注意到出售所持有資產可能帶來的風險。
韓國央行則於9月表示,計劃擴大由國內資產管理業者管理的部分外匯存底之投資範圍,不再侷限於美國債券。
即使亞洲資金持續流向海外,美國公債也未必是資金優先選擇的標的。外交關係協會(Council on Foreign Relations)資深研究員、曾任美國財政部官員的Brad Setser指出,韓國投資人偏好股票,而台灣資金的配置方向則轉向股票及存款,「因此,一些擁有龐大順差的友好國家,並未成為美國公債的大型淨買家。」
他認為,這是更廣泛的「去儲備化」(dereservification)趨勢的一環。在這個趨勢之下,愈來愈多外國資產不再納入傳統的央行外匯存底,而是改由退休基金、國有銀行及其他大型機構持有。他指出,這並不等同於去美元化,但可能意味著美國公債所面臨的「官方部門需求」減少。