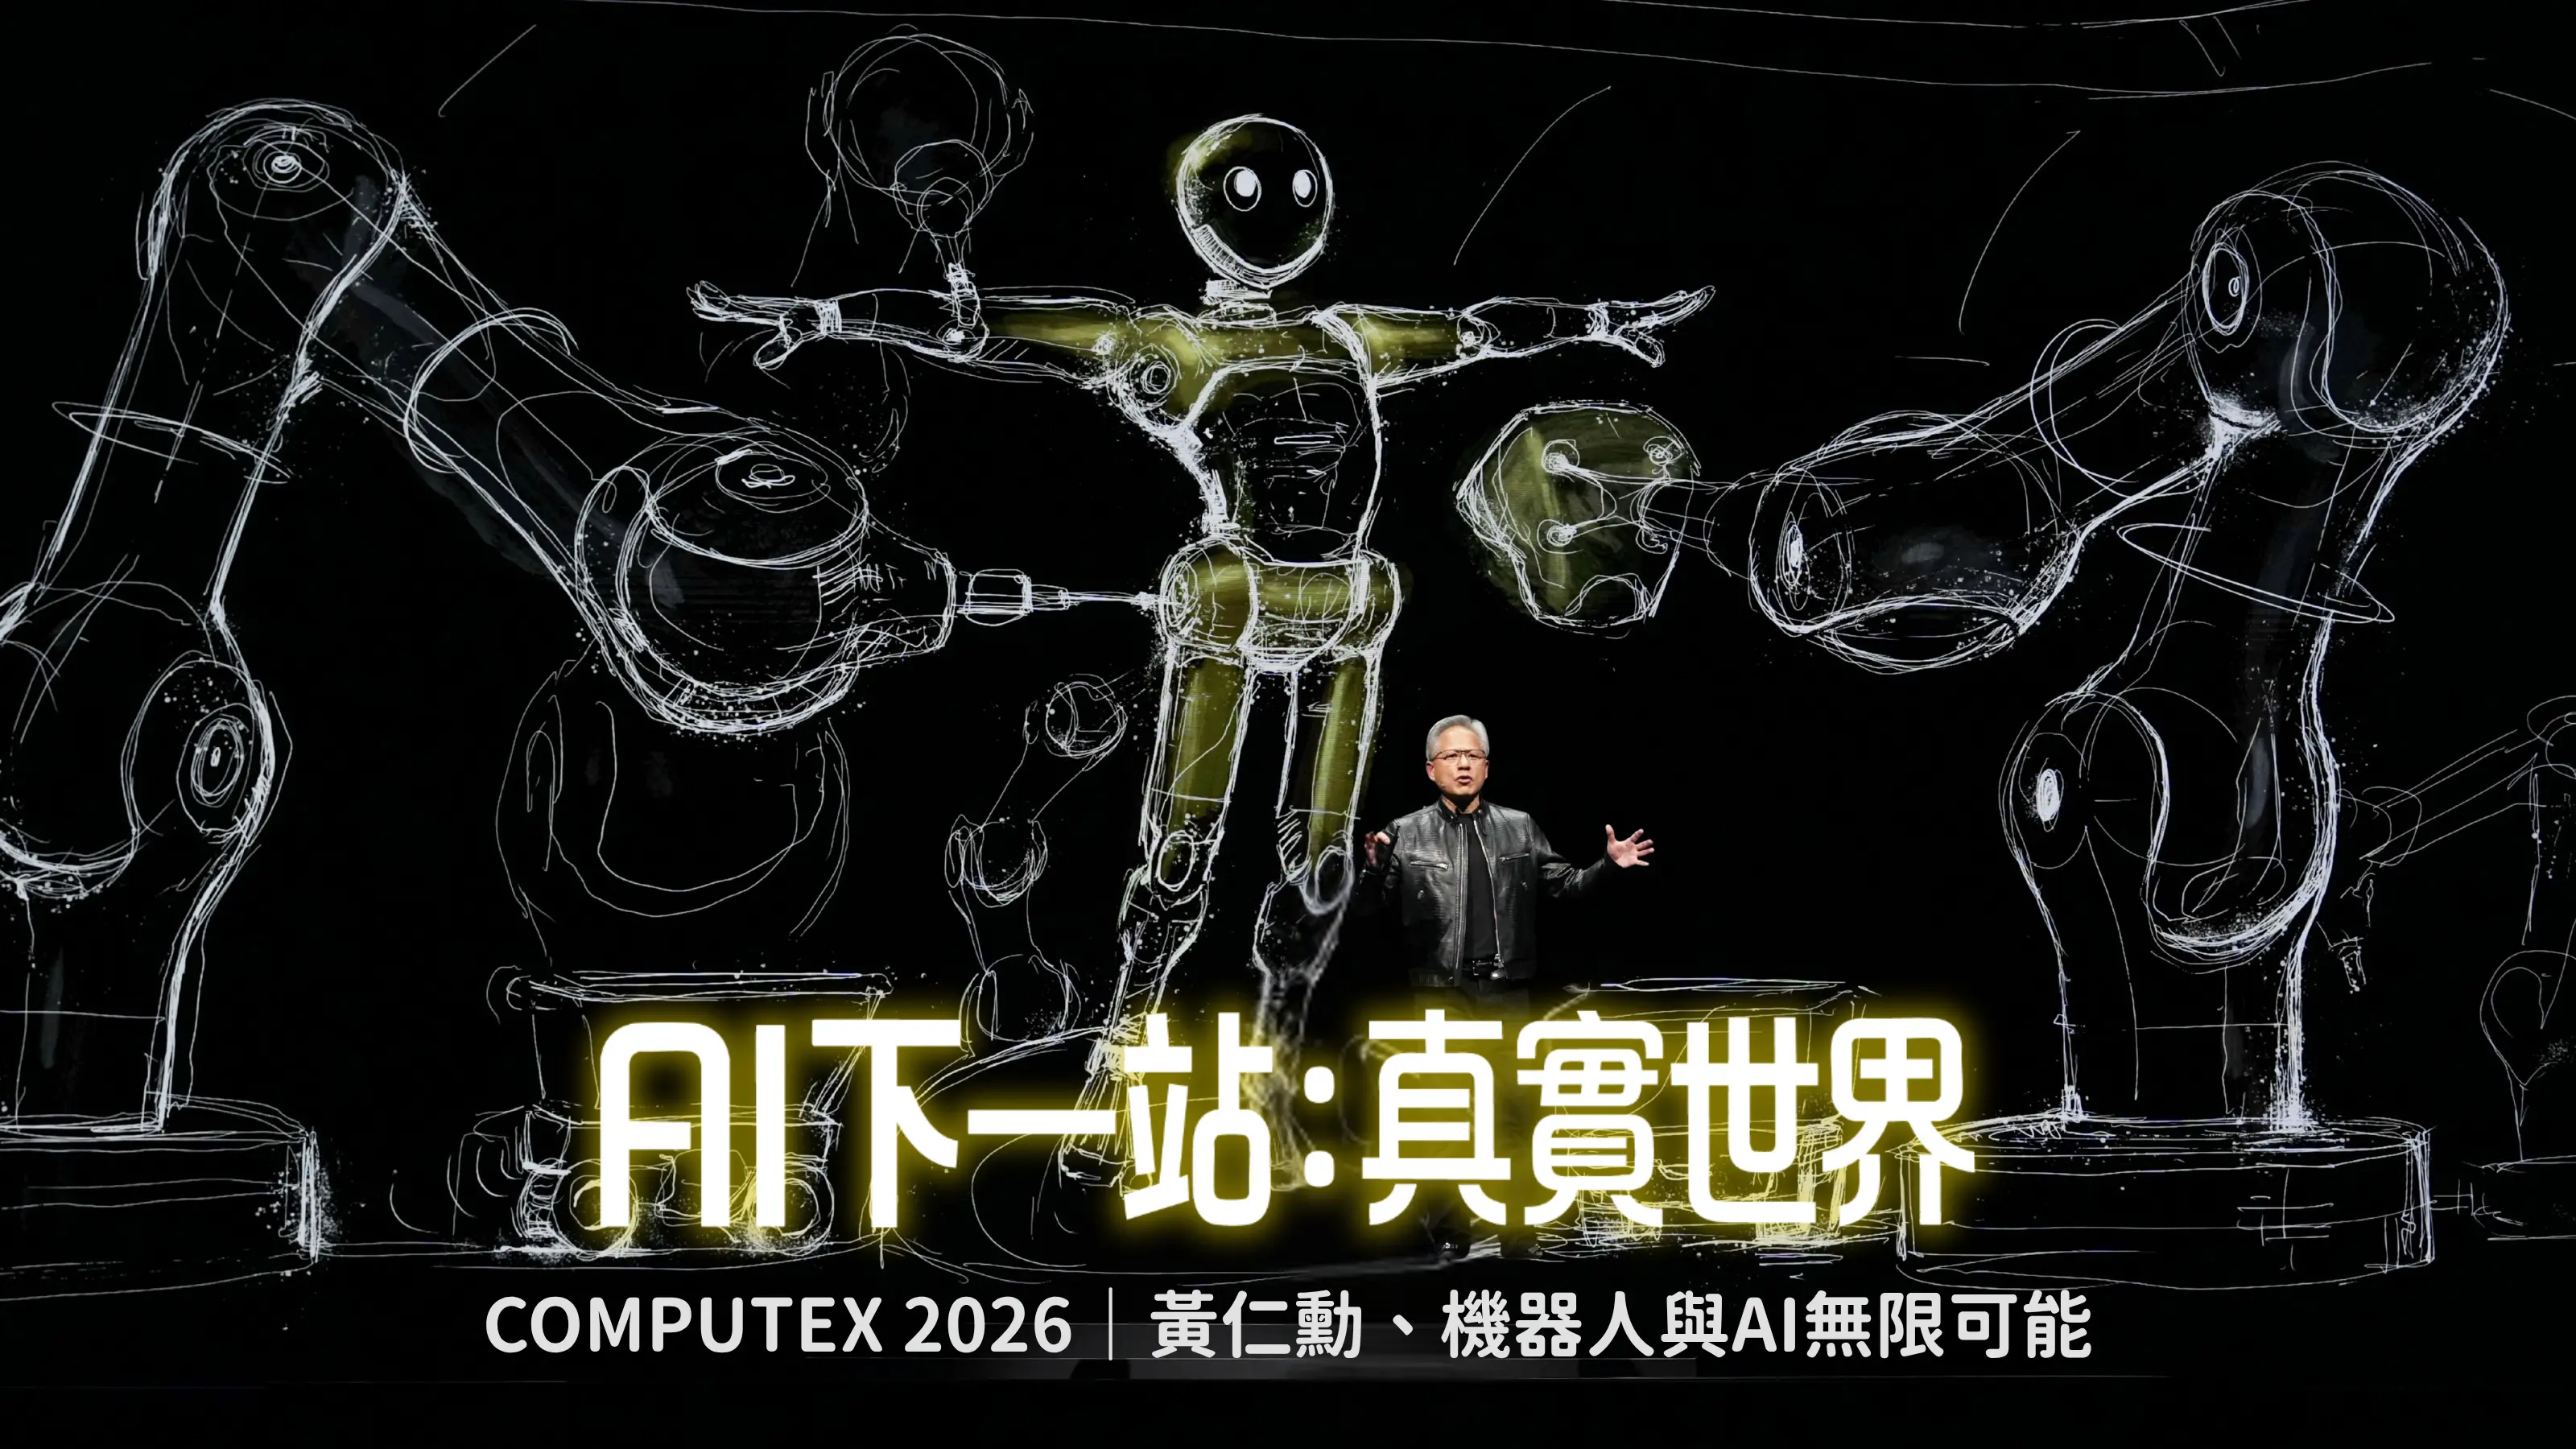

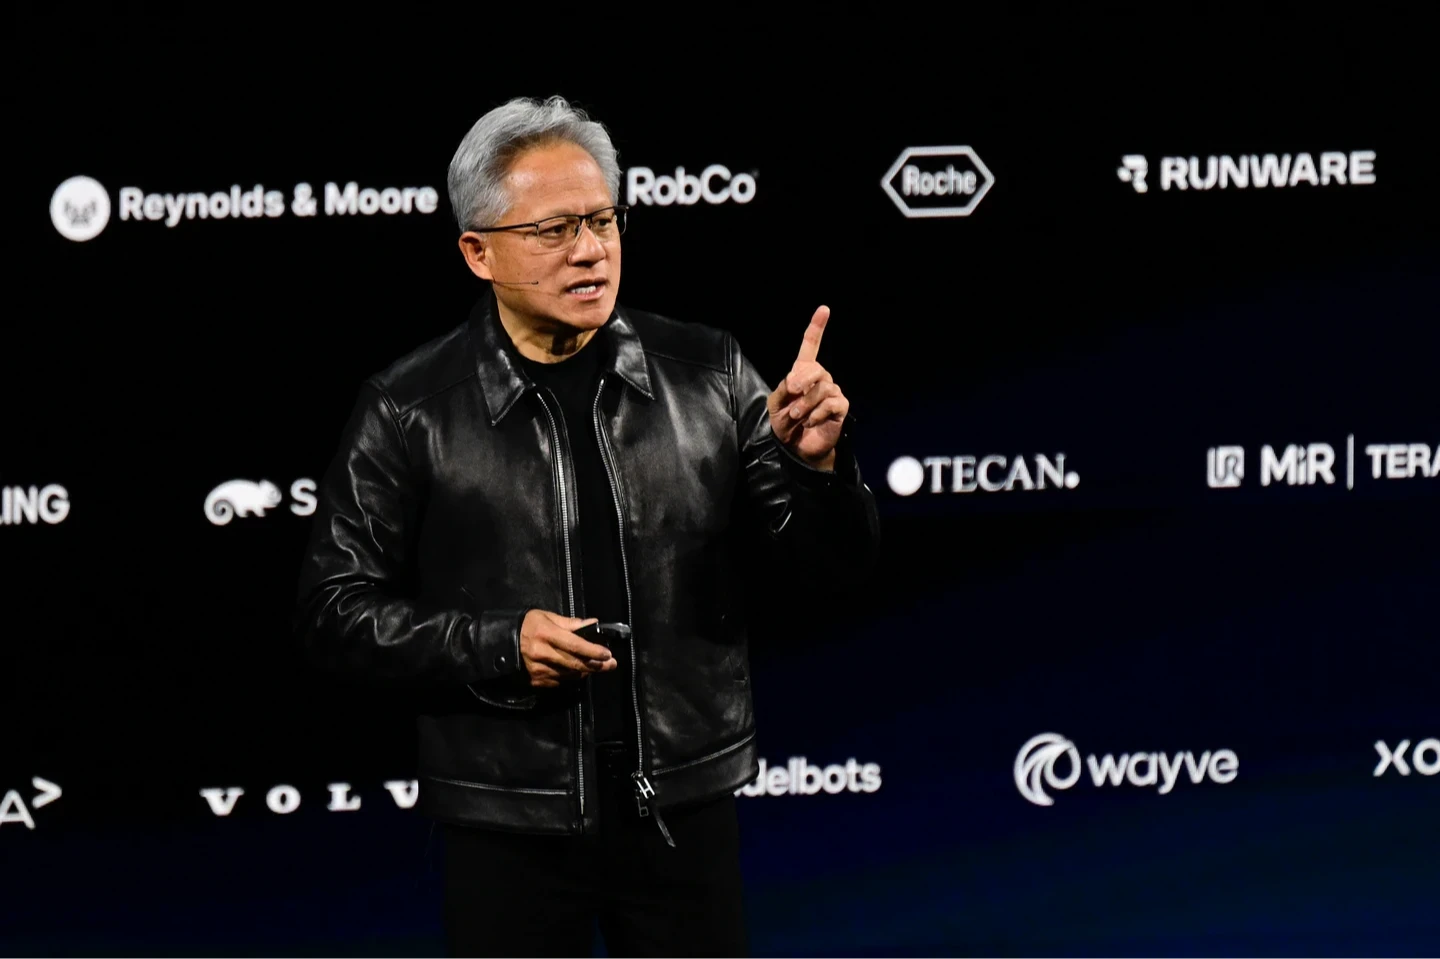
輝達面臨領導人溢價消失,市場提前為「後黃仁勳時代」定價
台新投顧認為,這次事件不只是單一企業的經營權變動,更可能加速AI晶片市場多元化,讓AMD、博通及雲端服務業者自研ASIC取得更多發展機會。對台灣而言,AI晶片產業整體需求未必因此消失,但訂單可能重新分配,且市場對AI伺服器規格升級速度及未來獲利成長的預期,也可能隨之調整,進一步壓抑部分高本益比的AI夢想股。
由於輝達採取高度集中的扁平化管理架構,約有60名高階主管直接向黃仁勳報告,企業重大決策及技術發展方向高度依賴其個人領導。
這種管理模式過去有助於輝達快速決策、掌握AI技術發展趨勢,並在GPU市場建立領先地位,但也形成對單一領導人的高度依賴。一旦黃仁勳離開,接班人能否延續原有技術發展策略、維持團隊執行效率,以及持續推動與大型雲端業者的合作,都將成為市場重新評估輝達價值的重要因素。
報告指出,現任財務長Colette Kress被視為臨時執行長的熱門人選,但長期接班仍存在不確定性,市場更關注未來技術路線圖究竟由誰主導。由於輝達董事會尚未公布最終去留決議,接班人選及公司治理調查結果出爐前,股價可能維持震盪整理。
從股價反應來看,報告統計,輝達11月11日盤後股價下跌8.1%,收在159.68美元,本週市值蒸發約6000億美元(包含盤後跌幅),反映市場對領導層變動的高度敏感。
輝達估值面臨重新定價,黃仁勳個人領導力成為關鍵變數
輝達此次面臨的最大問題,不完全是目前AI晶片的市場需求,而是未來能否持續維持技術領先及高成長的能力。
過去市場給予輝達較高估值,除了GPU產品的技術優勢,也包含其軟硬體整合能力、CUDA生態系、產品世代快速更新,以及黃仁勳對AI產業趨勢的掌握。換句話說,市場評價的不只是輝達目前能賺多少錢,也包含其未來能否持續主導AI產業發展。
然而,當市場開始懷疑黃仁勳是否繼續掌舵,這項領導人溢價便可能面臨折價。報告引述外資機構觀點指出,Baird已將輝達評等調降至中立,目標價由500美元大幅下修至200美元;Bernstein也將評等調降至中立,目標價由400美元降至200美元。摩根士丹利則將輝達移出首選名單,但維持加碼評等及300美元目標價;美銀維持買進評等,目標價350美元不變,但同樣將輝達移出首選。
報告分析,外資調整評等,主要反映領導層更替可能性升高,以及公司治理調查、晶片轉運執法審查等不確定因素立即消失。

AI晶片競爭版圖改變,AMD、博通及ASIC有望成為受益者
輝達領導層變動可能帶來另一項重要影響,就是加速全球AI晶片供應商多元化。台新投顧指出,雲端服務業者(CSP)近年已積極降低對單一GPU供應商的依賴,除了採購輝達GPU,也逐步擴大自研AI晶片布局。若輝達未來因管理層更替而影響產品發展節奏、客戶合作或資本配置,競爭對手便有機會取得更多市場份額。
其中,AMD的Instinct系列及Helios平台,是最直接的替代方案;博通則可能受惠於大型雲端業者加速發展自研ASIC晶片。
報告特別指出,Google TPU算力市占率在2026年第二季升至近兩年高點,顯示大型雲端業者發展自有AI晶片的趨勢已逐漸成形。另一方面,輝達GPU算力市占率在2026年第二季降至近兩年低點,反映AI晶片市場不再完全由單一供應商主導。
這代表未來AI晶片市場可能從過去輝達一家獨大的局面,逐步轉向GPU與ASIC並行發展。AMD、博通及雲端業者自研晶片將有更多競爭空間,輝達則必須面對市場份額及議價能力可能受到挑戰的局面。
不過,報告也提醒,AI算力需求並不會因為輝達領導層變動而消失,真正改變的是訂單由誰取得,以及不同晶片架構之間的市場分配。
🔗 延伸閱讀《後黃仁勳時代!川普力薦蘋果庫克掌舵輝達 專家曝「傳奇接替傳奇」可能性》
🔗 延伸閱讀《黃仁勳結束33年掌舵!財務長克雷斯暫代兵符 一文看懂輝達新領導層》
🔗 延伸閱讀《還有第3個!黃仁勳婚外情爆不完 路透:他跟另一名員工也有染》
AI投資循環存在交叉融資風險,輝達資本配置可能轉趨保守
輝達與AI雲端服務業者之間,已形成相當複雜的投資、融資、採購及擔保關係。以AI雲端業者為例,輝達不只是晶片供應商,也可能透過投資、算力回購承諾及其他資本支持方式,協助合作夥伴擴大AI資料中心建置。
報告估計,輝達對AI雲端夥伴的算力回購承諾約360億美元,租約與土地擔保合計約1,085億美元。這些合作關係過去有助於加速AI算力建置,但同時也形成潛在財務風險。
如果新任執行長重新檢視相關投資及融資支持,未來可能調整對Neocloud業者的資金配置,進而推升相關業者融資成本,影響其GPU採購能力及營收成長。
報告點名CoreWeave、Nebius及Nscale等業者,同時與輝達具有股東、供應商及擔保等多重關係,若輝達因領導層變動而調整投資或採購支持,相關企業的營運成長及市場估值也可能受到影響。

台灣AI供應鏈基本面未必受重傷,但訂單將重新分配
對台灣科技產業而言,輝達領導層變動究竟是危機還是轉機,是市場最關注的焦點之一。報告認為,台灣AI供應鏈的基本面實質影響相對有限,主要原因是輝達、AMD、博通及雲端業者自研ASIC,均高度仰賴台灣廠商提供晶圓代工、先進封裝、伺服器組裝、散熱、PCB及半導體測試等關鍵製造服務。
因此,即使AI晶片市場出現重新分配,並不代表台灣供應鏈整體訂單將同步消失,而是不同客戶之間的訂單可能產生轉移。其中,台積電在先進製程及CoWoS先進封裝領域的地位,短期仍不容易因為輝達領導層變動而改變。晶片設計廠商市占率重新分配,並不會直接改變先進製程與CoWoS的整體需求,真正需要注意的反而是美國對中國晶片出口管制政策是否進一步收緊。
至於HBM記憶體市場,SK海力士、三星及美光同時供應GPU與ASIC相關需求,整體需求不會因單一晶片設計廠商更替而消失,但輝達仍是重要客戶,若接班過程造成採購決策延遲,可能影響短期拉貨節奏。
伺服器ODM廠則呈現不同程度的影響。若廠商同時承接AMD Helios及其他AI伺服器平台訂單,將有較高的訂單調整彈性;相對而言,營運高度集中於輝達單一平台的廠商,短期可能承受較大壓力。
🔗 延伸閱讀《黃仁勳請辭!輝達「市值蒸發6兆元」重挫4.34% 美股全黑、台積電ADR收跌》
AI本夢比可能開始修正,市場由追逐規格轉向檢視獲利
另一項值得注意的觀點,是輝達領導層變動可能影響AI伺服器規格升級速度,進而改變市場對AI相關企業未來獲利的想像。
過去AI伺服器市場之所以能夠支撐高估值,除了AI算力需求快速成長,也因為GPU及伺服器平台持續升級,帶動散熱、電源、PCB、機構件及其他零組件規格不斷提高。新世代平台推出時,往往伴隨更高規格、更高單價及更大的零組件附加價值,讓相關供應鏈有機會享受產品升級帶來的營收與獲利成長。
不過,若領導層變動使輝達激進的研發及產品迭代節奏放緩,新舊世代伺服器交替週期可能拉長,零組件規格升級及單價成長空間也將受到限制。這將對部分高度仰賴AI題材、但實際獲利尚未跟上的公司形成壓力。
報告指出,當市場缺乏持續技術突破及產品升級支撐時,原本建立在未來成長想像上的高本益比(PE),就可能面臨下修。資金也可能從純題材型AI夢想股,轉向具有實質營收、獲利及現金流支撐的企業。換句話說,未來台股AI族群的評價方式可能出現改變,市場不再只看是否沾上AI題材,而是更重視企業能否持續取得訂單、提高毛利率,以及將AI需求真正轉換成獲利。
台股投資策略:純AMD及ASIC供應鏈較有機會受惠
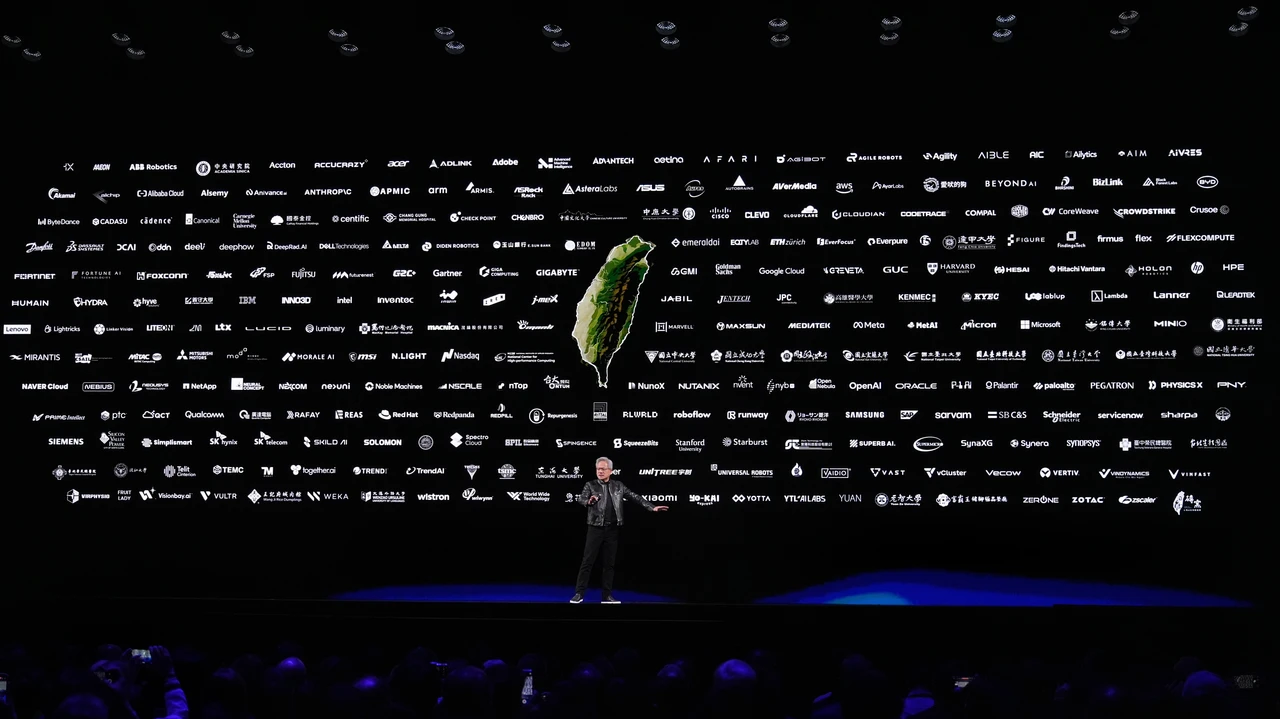
針對台股投資方向,台新投顧認為,短期輝達供應鏈可能受到市場情緒壓抑,但純AMD及ASIC供應鏈相對有機會受惠於訂單轉移。在AMD供應鏈方面,報告點名營邦(3693),認為其在AMD機櫃供應鏈中具有主要受惠者的角色。ASIC供應鏈方面,由於機構件、散熱及部分伺服器零組件與輝達供應鏈重疊程度較高,真正具有相對受惠機會的族群,主要集中在IC設計服務及晶片設計業者,包括創意(3443)、世芯-KY(3661)及聯發科(2454)。至於輝達相關供應鏈,報告提醒,與黃仁勳關係密切、且高度仰賴輝達平台的廠商,可能面臨訂單調整風險,報告列舉CoreWeave、Supermicro及技嘉(2376)等相關企業。
另外,從輝達營收占比來看,部分台灣廠商對輝達的依賴程度相當高,包括技嘉約55%至65%、廣達約50%至55%、京元電子約50%至55%、奇鋐約45%至50%、工業富聯約45%至50%,以及欣興約30%至40%。若輝達未來調整採購及產品策略,這些廠商的短期股價可能更容易受到消息面衝擊。
不過,這不代表上述企業的基本面將立即轉差,仍須觀察其能否透過AMD、ASIC及其他雲端客戶的訂單,降低對單一客戶或單一平台的依賴。
台股短期恐震盪,長期仍須回歸企業獲利與產業競爭力
綜合來看,輝達領導層變動對台灣AI供應鏈的影響,短期主要反映在市場情緒及資金重新配置,長期則取決於AI晶片市場競爭格局及伺服器規格升級速度。如果輝達能夠順利完成接班,維持原有研發效率及產品競爭力,對整體AI產業的衝擊可能相對有限;但若領導層更替造成決策速度下降,或資本配置轉趨保守,AMD、博通及雲端業者自研ASIC便可能取得更多市場機會。
對台股而言,未來AI投資不能再單純以輝達供應鏈作為唯一判斷標準,而必須進一步區分企業的客戶集中度、產品競爭力、訂單來源及實際獲利能力。尤其過去因AI伺服器規格快速升級而享有高本益比的企業,若未來產品迭代速度放緩,市場可能重新評估其長期成長空間,部分本夢比過高的個股將面臨估值修正壓力。