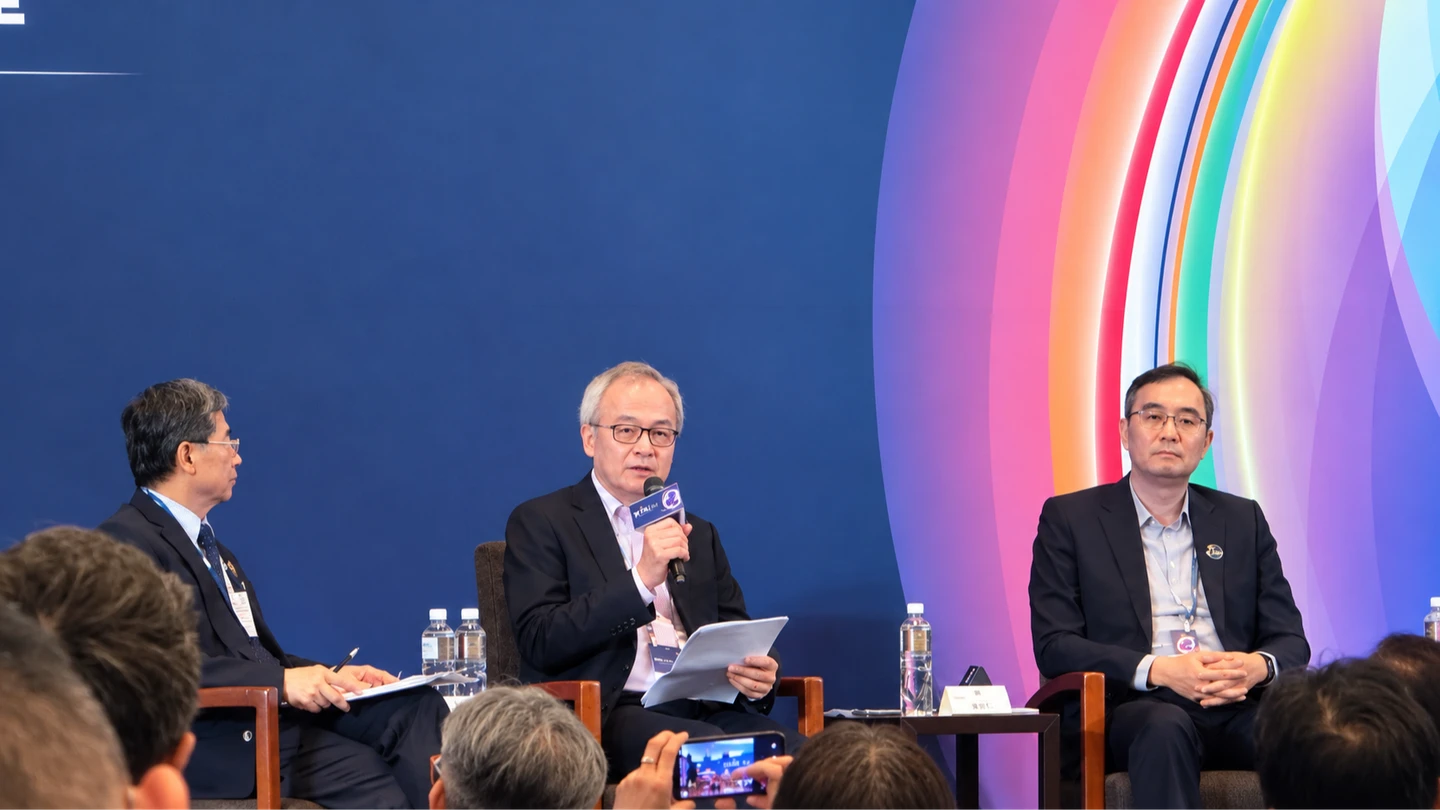
AI產業現況與變革階段
袁立本指出,2022年11月的ChatGPT moment標誌著大語言模型(LLM)首度進入廣泛被人類使用的階段,成為AI產業的里程碑。2025年以前,AI產業多處於創新週期,重心在模型研發與算法探索,以及AI agent的初步驗證。資料中心多為傳統與AI混合運作模式。但自今年起,AI產業已正式進入「產業化規模週期 (industrial scale cycle)」,不再是實驗室階段,而是大規模部署階段,涉及基礎設施建設、企業級AI應用、超大規模AI專用資料中心的建置,及AI實體機器人研發應用。袁立本強調,這波產業爆發帶來資本支出及採用成長的爆炸性提升。
產業鏈面臨前所未有的挑戰
袁立本回顧過去伺服器時代,從晶片初期開發到系統驗證及資料中心部署需1至2年,但今天AI時代產業鏈節奏大幅加快。以NVIDIA為例,其NVL8到NVL72算力增長約100倍,產品上市周期從2年縮短至1年,量產時間最快約3個月。 這意味著產業鏈必須具備高度執行力,達成「first-pass success」,無暇再進行長時間反覆調整,供應鏈各環節必須即時精準配合。
🔗 延伸閱讀《從IC設計、晶圓代工到封測!半導體密集財報周登場 法人關注4大焦點》
🔗 延伸閱讀《首度因颱風喊卡!台積電取消運動會 魏哲家發信宣布每人加碼發3萬特別獎金》
🔗 延伸閱讀《雙贏交易!台積電砸388億取得友達台中二期廠 友達估進帳185億大補丸》
AI伺服器架構的指數型成長
袁立本說明,目前AI機櫃包含三層細緻整合:1. Baseboard層:包含最新矽晶片、ABF載板、多層PCB與銅箔基板等關鍵元件。2. Compute tray層:面臨供電、散熱挑戰,需導入新型元件如DDB、RFA、UQD及液冷板等。3. Rack層:涵蓋高效能交換機與高速光纖連接。 任何一個被動元件、連接器、散熱模組出現瓶頸,皆可能導致機櫃無法量產與出貨。
袁立本以NVIDIA三代機櫃設計做案例,解析算力頻寬與功耗成指數成長,並由氣冷轉向液冷散熱,以解決高功耗挑戰。這種快速成長帶來系統設計極限挑戰,零件短缺及高功率測試困難需要業界共同突破。
台灣產業鏈的獨特優勢與整合生態系
袁立本強調,台灣是全球少數具備完整且密集產業聚落的地區。晶片封測:台積電、聯發科、日月光、京元電等龍頭企業。PCB載板:欣興、南電、台光電、金像電。電源散熱:台達、光寶、雙鴻、奇鋐、健策。ODM廠:廣達、緯穎、鴻海、緯創、英業達、勤誠。
此外,台灣AI軟體及演算法新創公司蓬勃發展,形成完整end-to-end生態系。袁立本強調,「我們是全球AI系統整合的solution provider」,除了領先製造與封測能力,從晶圓製造、先進封裝 (SoIC、CoWoS、3D封裝)、記憶體、載板、散熱材料、測試介面、OSAT,直到ODM打包出貨,皆是生產嚴謹且經生產驗證的整合能量。此優勢形成全球難以短時間複製的護城河,推動台灣從代工龍頭向全球AI系統整合核心邁進。
產業面臨的挑戰與未來方向
然而袁立本也提醒產業要居安思危,需正視以下挑戰:系統級瓶頸的即時解決能力,從硬體製造到AI數據中心與應用端創造更多軟體與服務價值。突破國內市場規模限制,擴大AI與實體AI應用規模。培養本土人才並吸引國際專業人才。確保AI數據中心建設和晶片產能快速擴充所需電力資源。土地取得與法規調適的支持。地緣政治影響下的海外布局與供應鏈地域化對策。
建議的行動方案:攜手共創AI新未來
袁立本提出多項具體建議:協同創新:從被動代工轉型,實施晶片、光學、散熱等新技術端的共同設計與創新平台,共同突破技術瓶頸。打造實驗場域與試點:推動開源工具與試點方案,加速研發效率。數據基礎建設與治理:制定數據標準格式,建立安全跨產業數據平台,推動數據共享與安全管控。
人才培育升級:擴大AI專業培訓,建構國家級AI人才庫,強化產業人力競爭力。完善法規與標準:加速AI產品認證,強化智財權保護。提供資金與稅務誘因:激勵產業投入與創新。深化供應鏈本土化:包括關鍵化學品、材料及零組件的自研與韌性建設。期望透過這些行動,讓台灣從全球AI的「enabler」,進一步躍升為全球AI產業的「神經樞紐 (hub)」。