展望未來,毅嘉表示,馬來西亞居林新廠之光通訊產品業已通過客戶的測試認證投入量產,並開始貢獻營收,預期全年度的營運將可在客戶需求的帶動下挑戰近年高峰。
🔗 延伸閱讀《毅嘉前3季EPS 0.79元 持續強化海外製造布局、目標2028年營收比重超過5成》
加快把產能移往馬來西亞 北美設廠今年將會定案
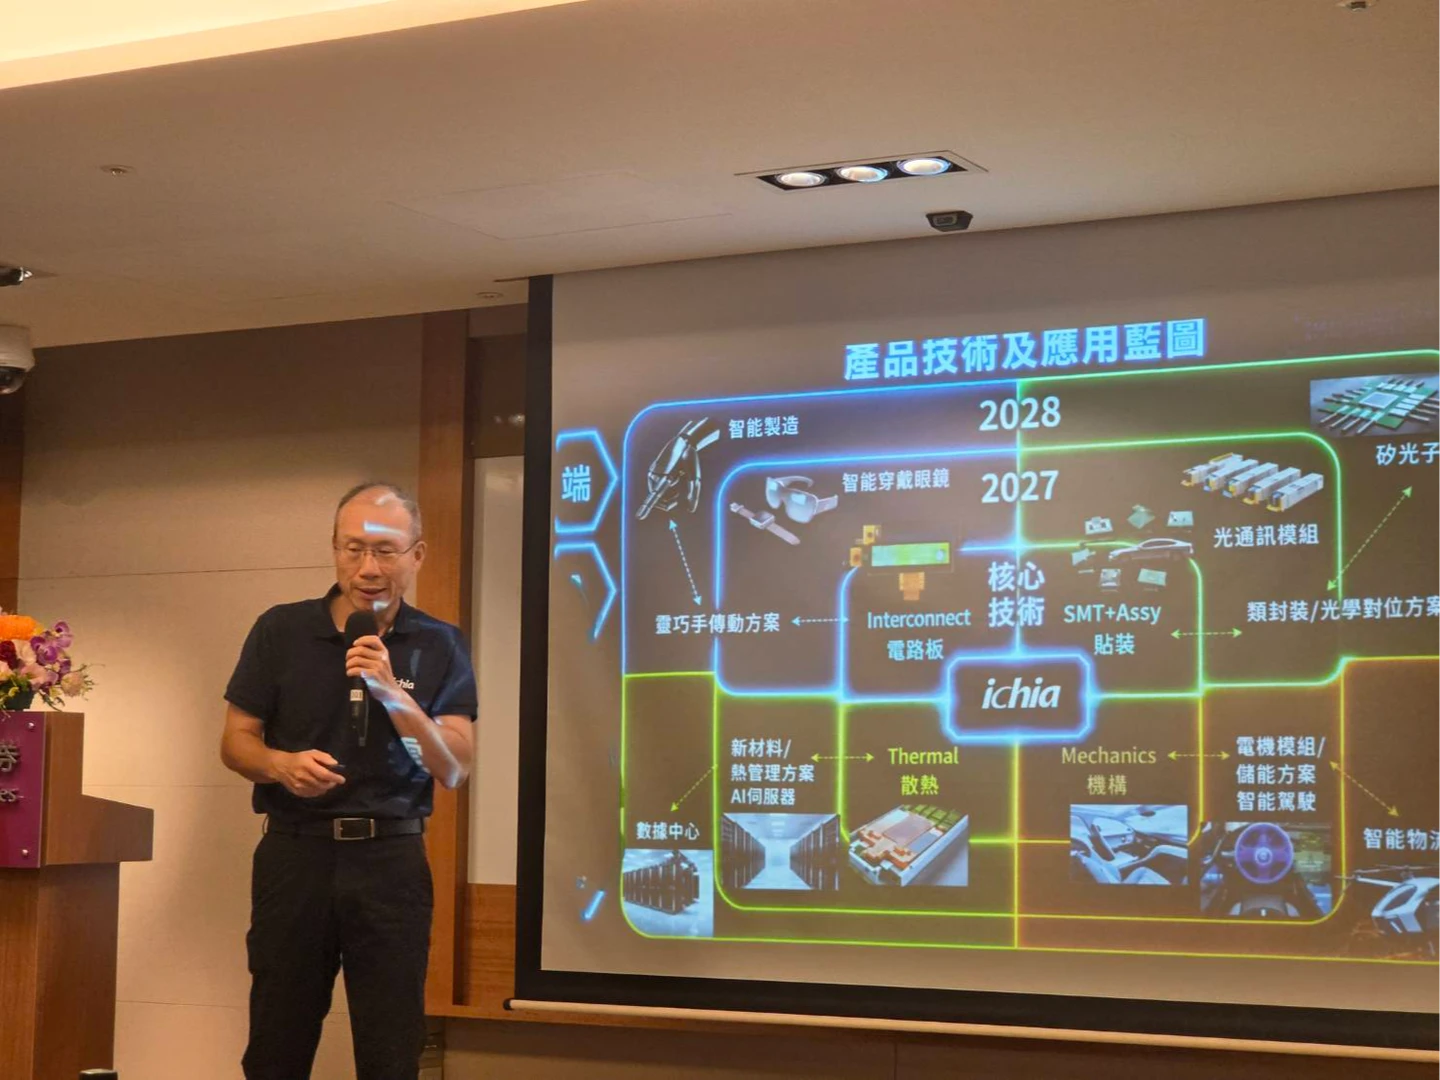
毅嘉表示,馬來西亞廠幾大產品線,首先在機構件部分,於今年第1季量產,今年營收約10億元,客戶以美系客戶與車用模組為主。打件線部分,目前建置 3條,可擴充到24條,明年擴充到8至12條,2028年可達規劃的24條。毅嘉表示,馬來西亞廠採一站式生產,今年先建立打件,明年加入電路板,再搭配毛利率約 25% 的散熱外殼,透過模組化轉型建立關鍵零組件技術,維持整體毛利率。
毅嘉表示,明年加快把產能移往馬來西亞,分散中國產能比重,海外生產目標由2030年提前到2028年。中國廠區不會減產,但成長幅度主要來自中國以外的地區。至於北美設廠已有幾個候選地點,預計今年將會定案。
因應馬來西亞廠需求,毅嘉預計明年資本支出約15億元,其中馬來西亞約10億至12億元,主要用於 mSAP 設備增購;散熱為第二大投資項目,約3億元。

至於主要產品的營收比重,毅嘉表示,明年車用占比將由今年的62%降到50%以下,光通訊快速拉升到約38%;散熱明年至少成長3至4倍,但占比仍在10%以下。