某理事表示,在通膨尚屬可控下,且考量央行升息將造成全面性影響,升息對傳產及中小微企業所受衝擊恐較大,故支持政策利率維持不變。另位理事亦指出,若本次央行升息,會造成中小微企業與傳統產業在資金競爭上面臨更大的壓力,故支持央行採取穩定的貨幣政策。
🔗 延伸閱讀《周末精選|央行利率「連10凍」微鬆房市 揭密台灣不跟進全球升息的兩大秘密武器》
🔗 延伸閱讀《不跟進美國升息!台灣央行勇敢利率「連10凍」 再鬆綁房市信用管制》
另一位理事表達,近年台灣經濟呈「外熱、內溫」成長模式,民間消費成長力道遠低於淨外需成長力道,且預期本年民間消費占GDP比重將續降至略低於40%,以致經濟高度成長,但對國內通膨壓力影響有限。
此外,國內進口物價走升,主要受積體電路等電子零組件、原油等能源礦產品價格上漲影響;惟電子零組件進口價格上漲大多反映至出口物價上漲;而政府積極採行穩定能源價格措施,大幅減緩進口原油價格高漲對國內物價之影響。
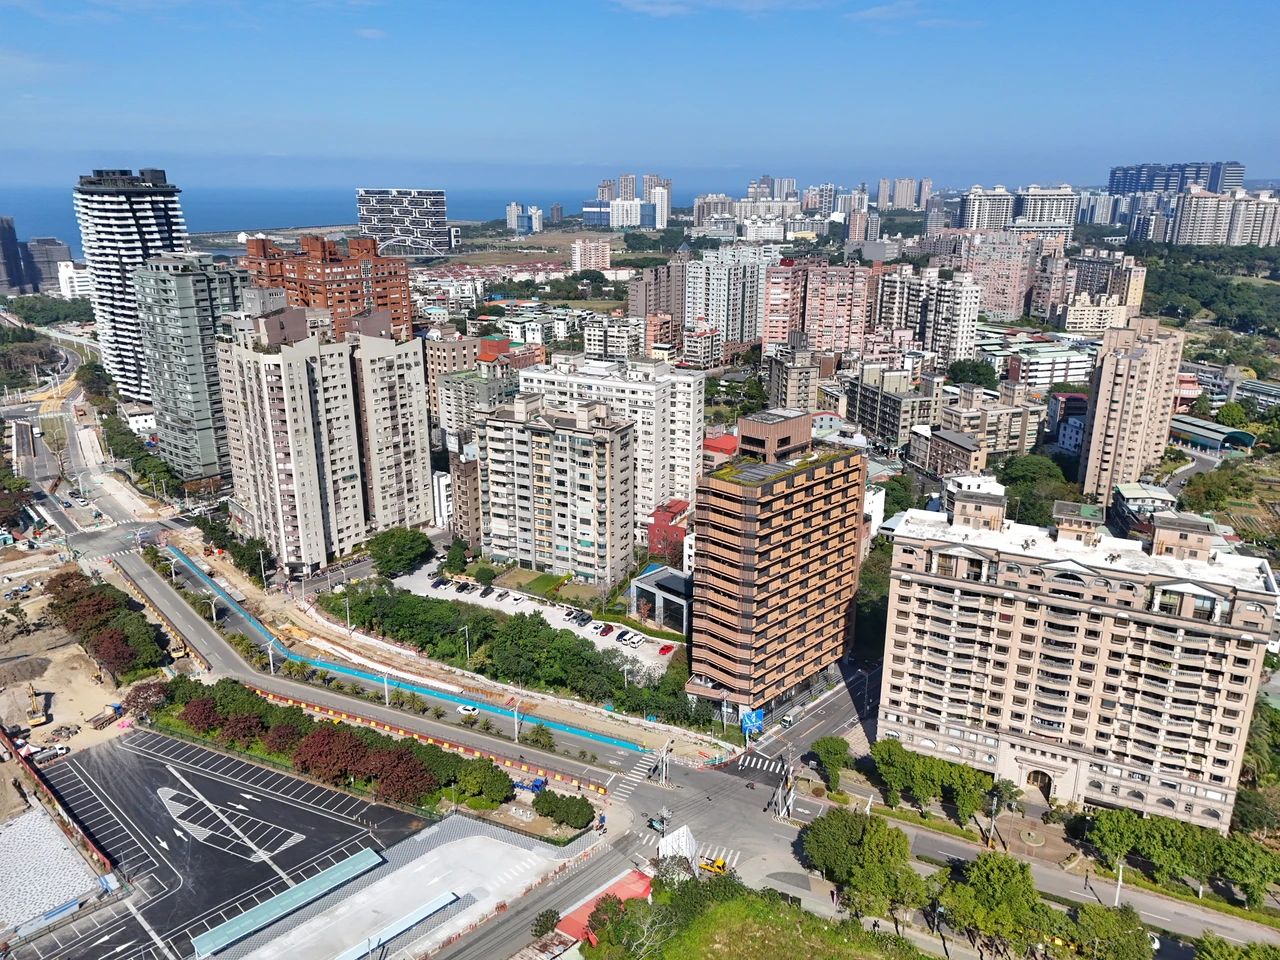
反對凍結利率的理事認為,現在是讓貨幣政策正常化的好時機,現在升息不是為抑制景氣波動,也不是要對抗通膨,而是導正過低的利率,以維持貨幣政策中性立場,並兼顧經濟穩定,讓台灣能夠脫離低利率陷阱。台灣目前經濟成長狀況非常好,但通膨風險仍存,如居住類的CPI仍居高等。
另計算本、明年1年期定存實質利率仍為負值,可能隱含相對於中性實質利率,貨幣政策可能有點過於寬鬆,且目前央行28天期定存單利率是主要國家中 1 個月期利率最低。
🔗 延伸閱讀《駁建商施壓、拚選舉!央行小鬆綁房市管制 楊金龍:達到成效「不能硬邦邦」》
此外,通膨不平等主要因低所得的家庭支出集中於必需品,替代能力有限,較難調整其消費結構,故將承受比較重的通膨負擔,此為貨幣政策正常化的理由。
至於選擇性信用管制方面,多位理事均表達,考量選擇性信用管制措施成效進一步顯現,全體銀行不動產貸款集中度續降,本次適度放寬自然人第2 戶購屋貸款成數上限由6成至7成屬合宜,但仍須持續觀察房市發展情況,適時滾動檢討或調整。
有位理事認為,市場預期仍是影響房市發展的重要因素,雖前次調升購屋貸款成數上限1成對房市影響甚小,本次再調升1成,仍須觀察對房市影響;若未來房市預期心理有所改變、房市發展可能反轉時,或可再次緊縮選擇性信用管制措施,以將房市維持在「量縮價盤整」的局面。
🔗 延伸閱讀《央行放寬打炒房力道!調升第2戶房貸成數至7成 主要原因曝光》
反對理事則表示,現階段並無迫切需要放寬選擇性信用管制,主因目前不動產貸款餘額仍在增加,而不動產貸款集中度雖續降,因分母(總放款餘額)上升;此外,消費者看跌房價比率已下降,若此趨勢持續,央行此時放寬選擇性信用管制措施,可能抵銷先前的信用管制成效。