Q3每股大賺37.19元創新高
十銓今年第3季稅後淨利36.18億元,創單季新高,每股純益37.19元。累計前3季營收267.72億元,稅後淨利83.24億元,每股純益90.95元。而因應企業和工控客戶少量多樣產品需求,日前在新北市新購約1000坪廠房,規劃導入自動化生產設備,提升製程彈性與交付能力,新廠預計2027年第1季開始裝修及導入設備,2027年第2季完工投產,估計產能將增加約50%。
產業集中化改變價格循環
十銓指出,過去記憶體價格常以數月為週期波動,但近年產業集中度提高,主要記憶體原廠及模組廠數量有限,市場供應與價格的主導力量因而改變。公司認為,這波漲勢不同於以往短週期循環,儘管價格終究可能回跌,但在供應尚未恢復前,短期內不易出現「漲高即跌」的情況。
法人關注中國業者擴產是否帶動供給增加,十銓表示,部分中國記憶體廠的產能與市占逐步提升,但其產品主要供應區域市場,且高階DRAM及具高堆疊技術的產品仍以少數國際大廠為主。即使未來部分產能增加,高階產品從技術、良率到量產仍需時間,難以迅速填補供需缺口。
🔗 延伸閱讀《威剛前3季賺贏過去25年!EPS衝上101.47元 陳立白示警DRAM將大缺貨》
🔗 延伸閱讀《記憶體旺季動能分歧!威剛9月營收衰退近17%終結漲勢 創見較上月勁升24.8%》
🔗 延伸閱讀《創見董座束崇萬:記憶體缺貨未來幾年改善機會不大 現公司庫存逾200億》
長期合作關係支撐貨源
面對供應吃緊,十銓表示,公司經營近30年,與主要原廠維持長期合作及交易紀錄,並透過長期協議等方式爭取供貨支持。相較新進模組廠,長期客戶關係有助於公司在供應有限時維持一定貨源。
在價格管理方面,採購成本隨市場行情上升,營運上也必須以較高價格進貨。為兼顧客戶合作與獲利,公司會以新進貨品與既有庫存平均成本,支援重要及長期客戶,同時控管整體獲利表現。
第3季底庫存約172億元,配置聚焦高階需求
截至今年9月30日,十銓庫存金額約172億元,後續庫存配置將以伺服器、AI、長期訂單客戶及高階產品為優先方向,採取「買得到多少、就銷售多少」的策略,以因應供應有限及客戶需求變化。
十銓預期,真正嚴峻的缺貨期將落在今年第4季至明年第2季末。公司觀察,目前市場仍能買到部分產品,但價格已明顯走高,未來一段時間可能進一步出現供貨不足,甚至無貨可買的情況。至於明年第3季以後的供需變化,仍需觀察供給端實際情況。

消費性模組明年價格仍有支撐
十銓表示,消費性記憶體產品目前在供貨分配上相對弱勢,手機與消費性PC廠商已透過降規等方式控制整機成本,預期明年此一趨勢不會有太大改變。雖然下半年可能有新增供貨機會,但相關產能分配多已安排,短期內難以大幅緩解供應壓力。預期明年消費性記憶體模組價格仍具支撐,主要原因是供貨不足;至於是否出現特殊變化,仍須視明年市場結構與供應情況而定。十銓並提到,按照過往市場經驗,部分產品每季漲幅可達約30%至40%,預期第4季及明年第1季仍可能持續看到漲價。
毛利率受產品組合與售價帶動
針對第3季毛利率上升原因,十銓表示,主要來自產品售價調升,以及產品組合轉向高毛利、高技術需求領域。隨著記憶體價格上漲,部分對成本較敏感的消費性產品已縮減或退出市場;相較之下,伺服器、AI、Edge及工業電腦等應用,對高階記憶體需求較強,客戶承受價格的能力也相對較高。
此外,公司近期調整事業單位架構,亦是為了聚焦不同市場與客戶需求,庫存成本雖逐步墊高,但售價也隨市場行情上升,加上採購、運輸、庫存及出貨之間存在時間差,均會影響產品毛利表現。
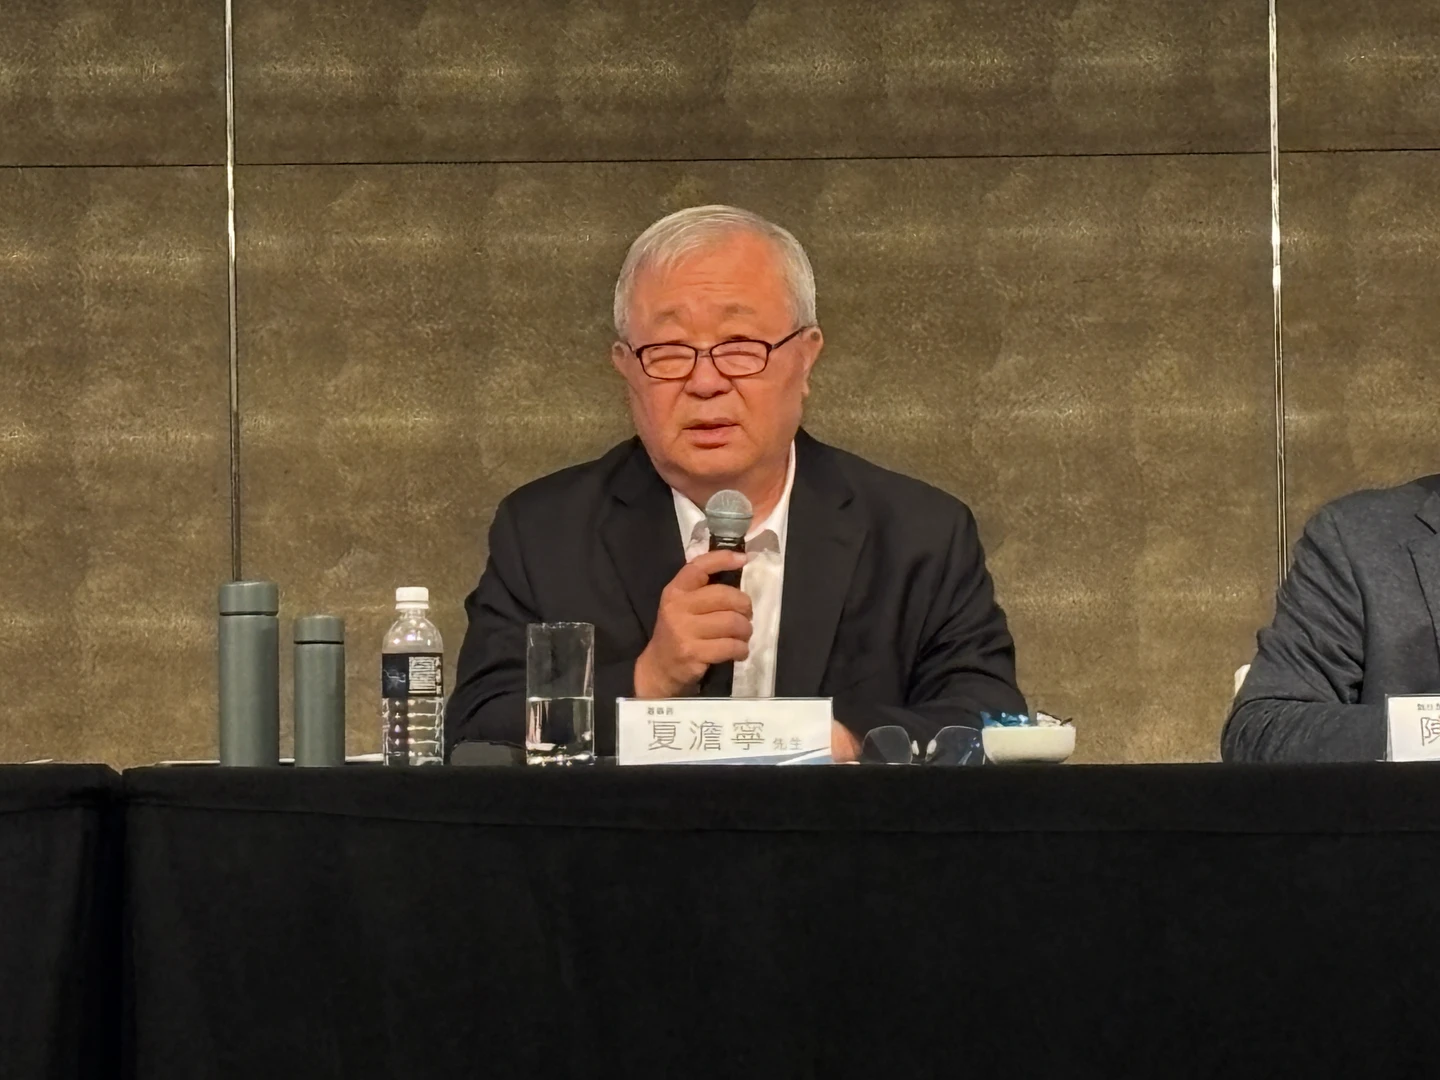
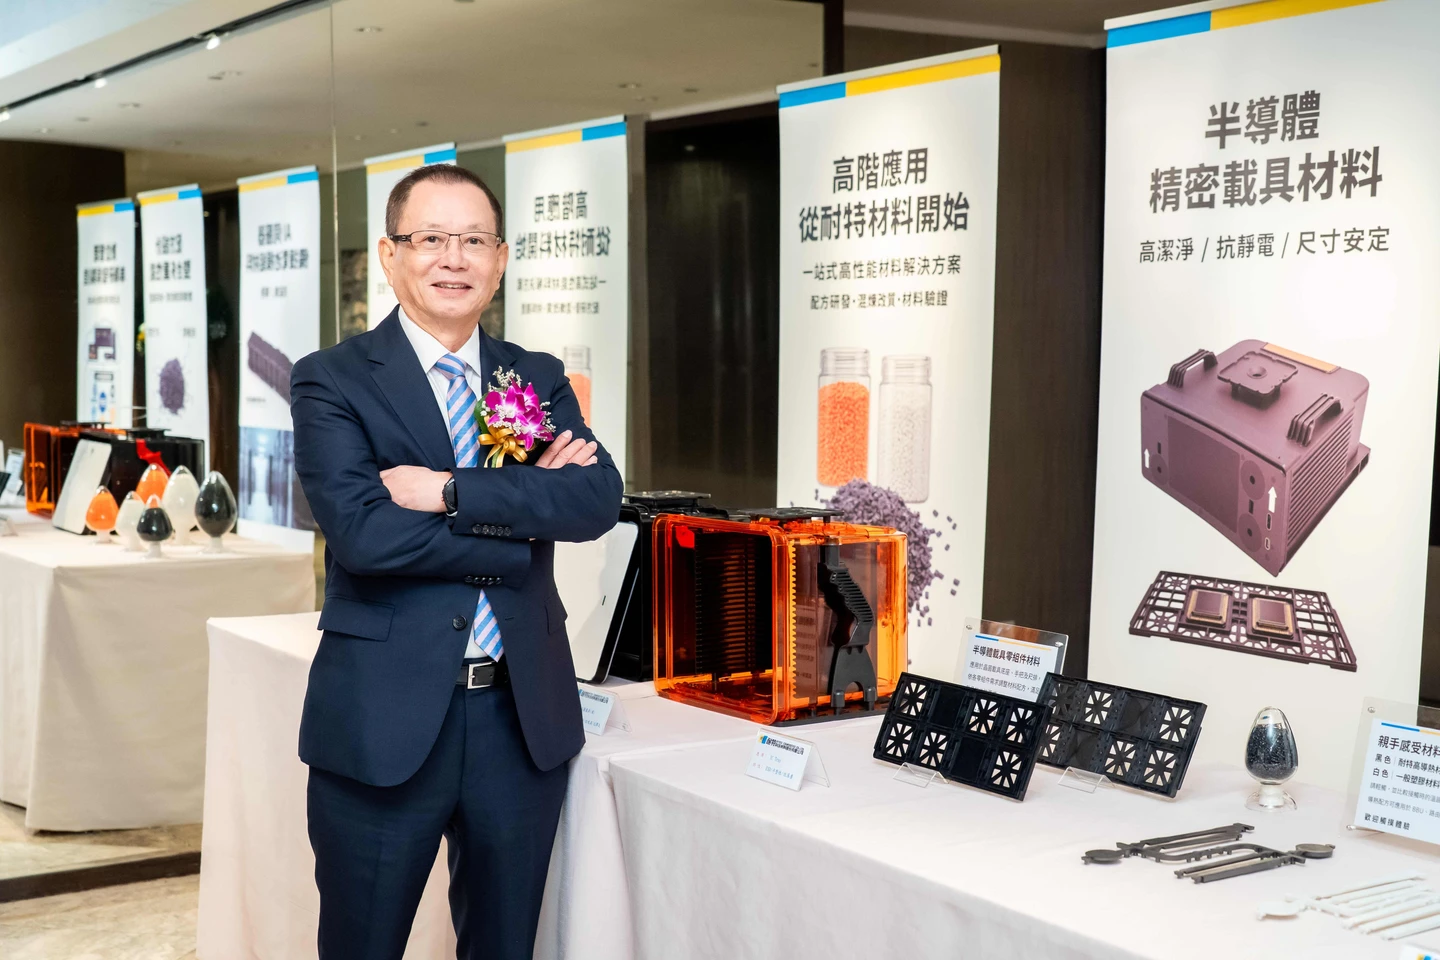
十銓董事長夏澹寧進一步解析,「這幾季一直有人問我,為什麼十銓每一季的毛利率都在提高?因為第一,我們的庫存確實還不夠應付後續龐大的訂單,第二就是水漲船高,我們的進貨成本確實慢慢變貴,但我們的出貨售價也同步在調升,由於記憶體晶圓持續漲價,我們也不得不報高價,晶圓採購進來後,從排程預測、運輸、入庫到生產製造都需要時間,這段生產期間內市場現貨與合約價往往又再次調漲。這正是因為公司逐步將重心轉向 OEM、企業級、工業電腦及 AI 終端運算等利基市場,愈來愈多長期合作的重要客戶,下單節奏穩健,願意給予的價格也較高,這構成了我們的獲利模式」。
Q4未提供財測、明年依然看不到價格往下掉的跡象
他說,雖然官方不便直接預測第4季毛利率的具體數字,但可以確定的是,明年依然看不到價格往下掉的跡象,因為需求依然龐大,而上游產能依舊不足。
十銓未提供第4季財務預測,但表示將持續強化庫存管理,並拓展AI伺服器、Edge及工業電腦等產品市場。整體而言,十銓認為,記憶體供需短期仍偏緊,價格回落時間尚難判斷;公司將以掌握貨源、優先支援長期客戶及調整產品組合為營運重點。