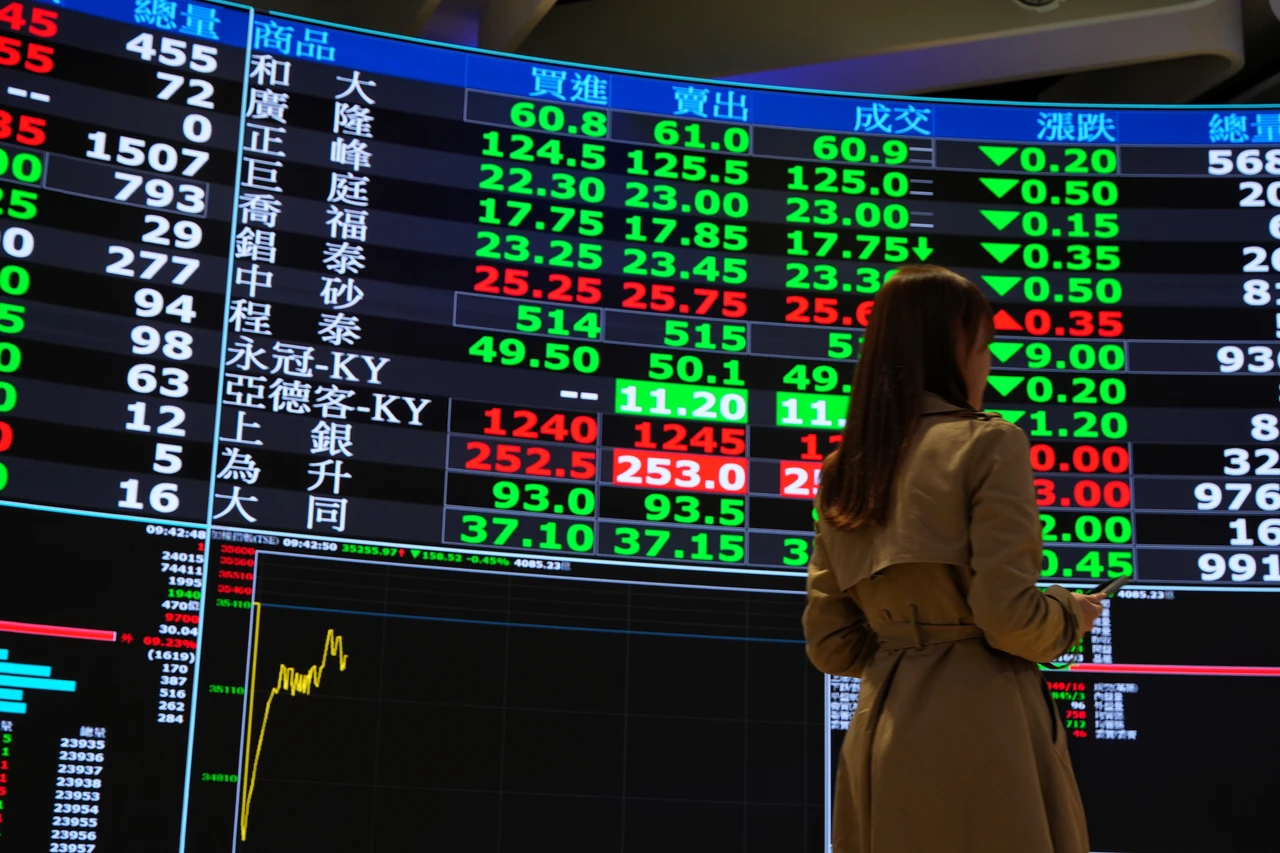
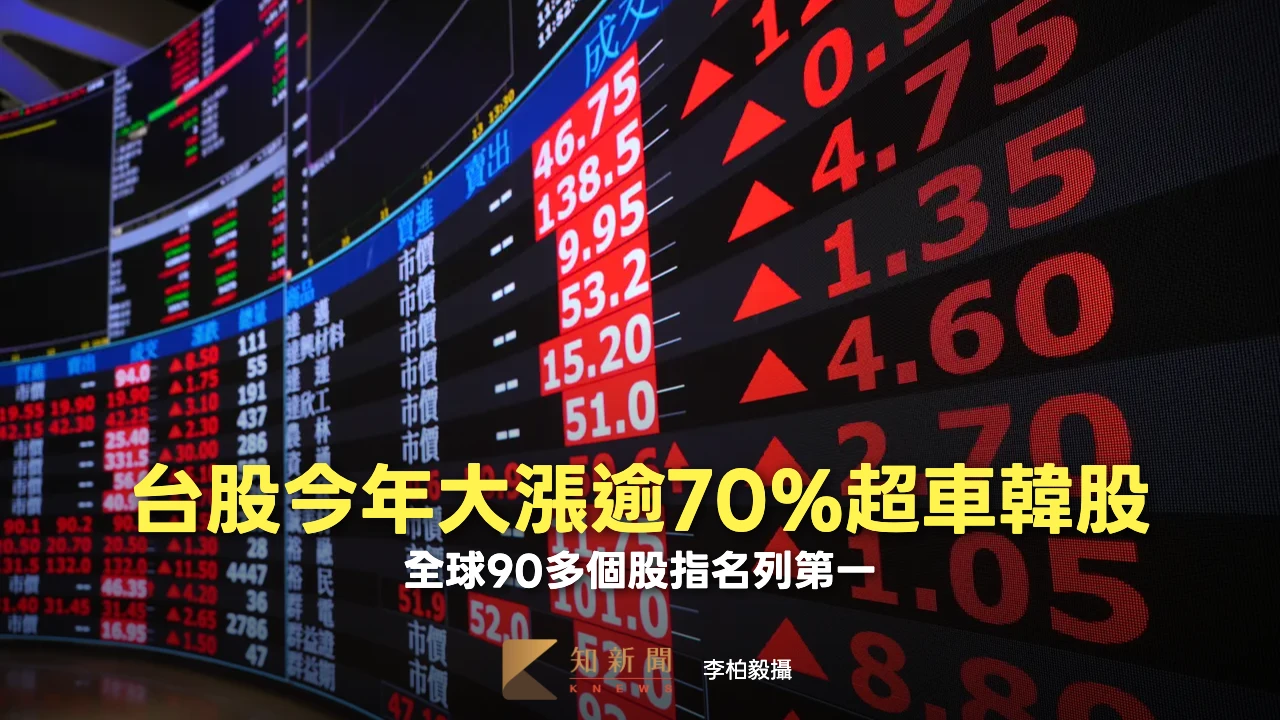
台股加權指數和韓股Kospi指數今年表現全球排名已互相交換,加權指數今年來截至7日收盤大漲72%,表現在彭博追蹤90多個股市指數的排名從第2晉升至第1。Kospi指數則從冠軍退居第2名,今年來上漲61%。
加權指數上季表現超越Kospi指數約23個百分點,是本世紀以來最大落差。台股企業獲利預估上修速度也超越韓股,是2025年3月以來首見。根據美國銀行(BofA)上月的基金經理人調查,約40%受訪者透露正加碼台股,比率高於韓股的25%。
🔗 延伸閱讀《法人賣212億!權值股拉回、台塑集團及被動元件大漲 台股收盤小跌16點》
台AI布局涵蓋多領域 韓高度集中記憶體
台灣AI供應鏈布局更全面,以及企業獲利前景較樂觀,是外界對台股持樂觀看法原因。英卓投資管理(M&G Investments)投資組合經理人波夏德(Vikas Pershad)說:「對我們而言,差別不只在於AI曝險程度,還有提供支撐的獲利本質⋯台灣提供的機會較全面及深入,企業獲利來自銷量使獲利預估上修涵蓋較多企業,黏性也較強,南韓企業獲利從短期來看來自價格。」
台灣提供投資人的曝險涵蓋晶片設計、製造、封裝、連線和伺服器領域,意味AI支出擴散挹注台股的管道較多。相較之下,引領韓股的企業仍高度集中於晶片製造商三星電子和SK海力士,導致韓股在當前記憶體周期還能持續多久的質疑浮現時顯得較脆弱。
三星電子和SK海力士股價連續6季上漲後上季雙雙下跌,三星股價下滑19.6%,SK海力士重挫33%。
🔗 延伸閱讀《全球墊底!韓股Q3慘跌近兩成遭台股輾壓 這國股市跑第一》
35%經理人看好台是AI周期下一階段贏家
根據美銀調查,被問到哪個市場是AI周期下一個階段最大受益者時,35%受訪者選擇台灣,選擇南韓的受訪者僅5%。目前加權指數以未來一年預估獲利計算的本益比約18倍,Kospi指數約5.5倍,反映記憶體周期可能即將走到頂峰的憂慮,「韓國折價」導致韓股價位低於全球其他股市也是原因之一。