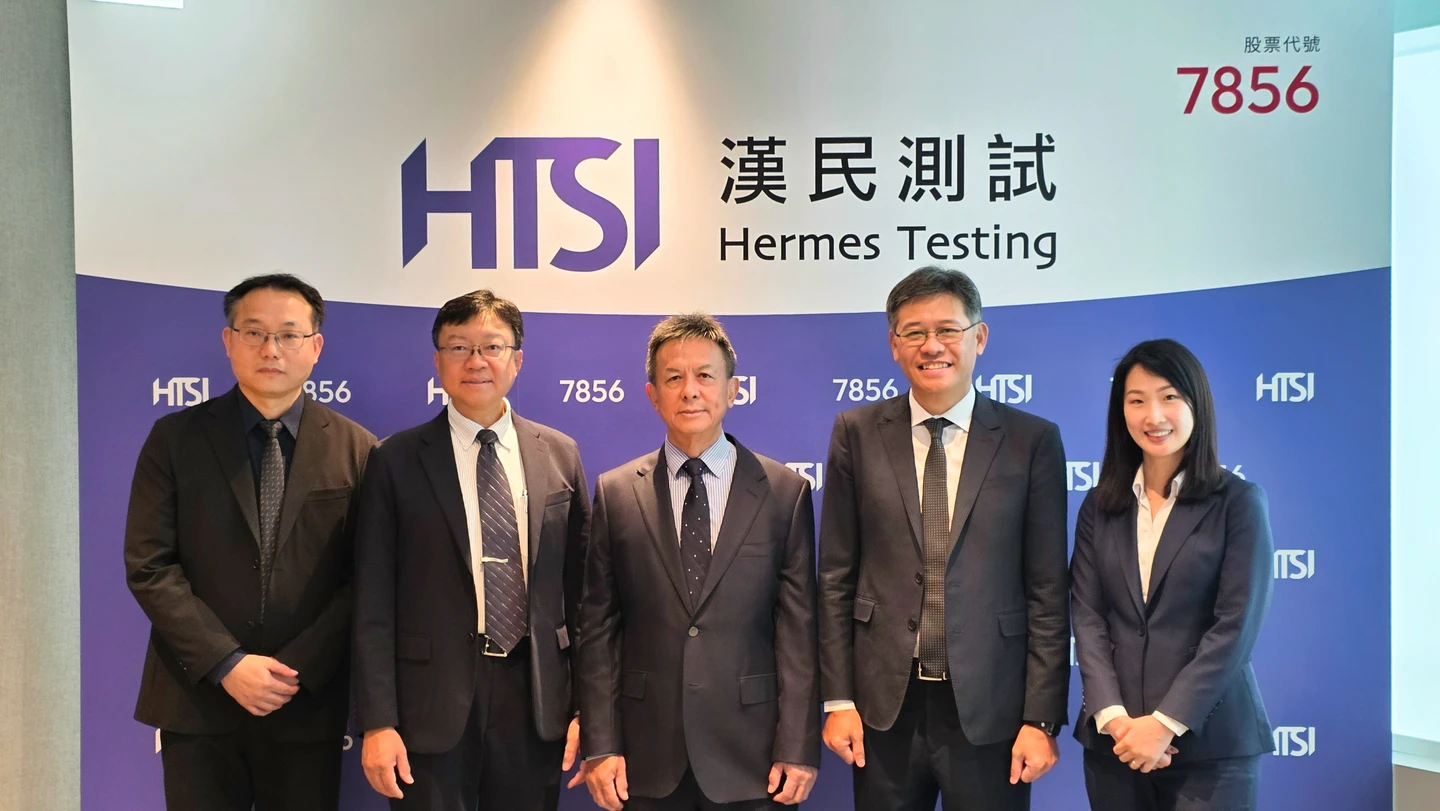
若抽中1張潛在獲利高達279萬元
漢測今天盤中興櫃參考價約在5040元左右,與每股承銷價差約2790元,溢價差高達124%,若抽中一張最高潛在獲利279萬元。
今天截止日上看32萬筆申購、凍結市場資金7200億
漢測預計9月22日掛牌上櫃,將以每股2250元掛牌上櫃,9月10日至14日辦理公開申購,共提撥1048張做為新股抽籤,9月16日進行抽籤,由於市場看好上櫃後股價表現並與每股承銷價差高達2000多元利多激勵之下,市揚掀起搶申購熱潮,因此公開申購第1天就湧入14萬3285筆,累計前2天已高達24萬3598張,換算中籤率0.43%,市場推估若加上今天申購截止日筆數,可望上看32萬張、凍結市場資金7200億元。
🔗 延伸閱讀《半導體測試添新兵!漢測9月下旬掛牌上櫃 聚焦3大新市場成長動能》
🔗 延伸閱讀《漢測上半年獲利猛增3.89倍!每股大賺21.5元 下半年將掛牌上櫃》
🔗 延伸閱讀《漢測曝今年營運有3大亮點 客製化產品與服務會是大爆發的1年》
漢則去年每股賺10.83元年增281.34%、上半年每股賺21.5元
法人指出,漢測近年受惠AI、高效能運算(HPC)及高階晶片測試需求升溫,營運規模快速放大。營收自2023年的8.09億元、2024年的15.98億元,進一步攀升至2025年的24.25億元;其中2025年營收年增51.75%,營業利益達2.97億元、年增453.88%,稅後淨利2.68億元、年增372.71%,EPS10.83元、年增281.34%,獲利增幅明顯高於營收。
2026年上半年成長動能延續,合併營收達21.85億元、年增114.50%;營業毛利11.99億元、年增155.62%,營業利益7.34億元、年增446.67%,稅後淨利5.84億元、年增389.36%,EPS21.5元、年增328.29%,營收與獲利同步改寫同期新高。


未來將強化全球布局貼近客戶需求
漢測總經理王子建日前針對公司未來營運布局強調,漢測將持續深化晶圓測試核心業務,同時透過產品線擴充、設備整合及新市場開發,擴大在半導體測試產業鏈的服務範疇。目前公司已於台灣、中國、日本、新加坡、馬來西亞以及美國建立服務據點,持續強化全球服務能量,貼近客戶需求。
他指出,近年公司三大核心業務均維持成長動能,其中又以客製化產品營收占比提升最為顯著。目前漢測已穩定量產逾20項客製化產品,涵蓋熱管理模組、白光干涉光學檢測系統、熱載測試系統以及晶圓乘載盤等,並逐步成為推升營運成長的重要動能。