台積電在AI晶片異質整合及CoWoS技術推陳出新
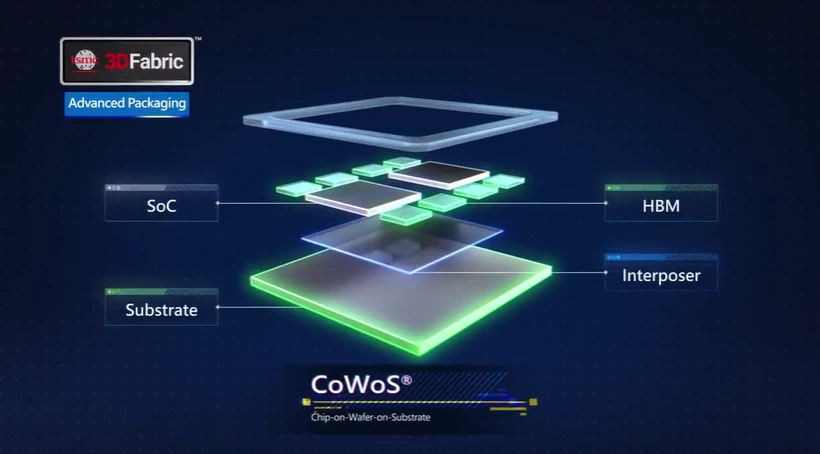
李湘指提到在AI晶片異質整合設計方面,台積電推出整合高階奈米片電晶體結構製程、SoIC 3D晶片堆疊、COUPE矽光子技術、CoWoS先進封裝等的3DFabric三維矽堆疊平台。
在業界關注的CoWoS先進封裝進展,他透露今年台積電將量產全球最大5.5倍光罩尺寸的CoWoS封裝,良率逾98%,可整合更多邏輯與HBM晶粒。預計2028年開始生產整合20個HBM的14倍光罩尺寸CoWoS,預計2029年再推出可整合24個HBM、大於14倍光罩尺寸的CoWoS版本。
台積電CoWoS-L至2028年仍將是AI晶片的主流封裝方案
另外,根據TrendForce最新半導體先進封裝產業研究,隨著GPU業者、超大型雲端服務供應商(CSP)持續開發更強大、功能多元的AI晶片,2.5D封裝技術的一項發展重點即為擴大封裝面積。其中,台積電CoWoS-L儘管面臨英特爾EMIB-T的競爭,但憑藉其技術成熟度與良率優勢,預計至2028年仍將是AI晶片的主流封裝方案。
🔗 延伸閱讀《台積電宣布進駐高雄白埔園區!第3季啟動招商 打造先進封裝新引擎》
🔗 延伸閱讀《矽品砸千億斗六建新廠!導入CoWoS先進封裝製程 將創2200個就業機會 》
🔗 延伸閱讀《英特爾EMIB傳良率衝破90% 專家揭台積電CoWoS「不可替代」關鍵》
🔗 延伸閱讀《日月光法說2|吳田玉:技術發展重點仍放在台灣 CoWoS及EMIB競爭由市場需求決定 》
NVIDIA及AMD今年GPU出貨量增、CSP廠同樣需求強勁
TrendForce分析,在強勁的AI需求支持下,NVIDIA積極推動晶片用量高的整合型GB/VR機櫃方案,預估2026年其高階GPU出貨將年增約30%。AMD則於2026下半年起力推MI400/MI450,挹注整體出貨量。
CSP自研ASIC部分,2026年出貨量與動能將以Google最強,預計其TPU v7為主力產品。AWS同樣積極發展,2026下半年開始其晶片、AI server系統已逐步往Trainium v3推進。Microsoft、Meta目前仍以GPU server為大宗,ASIC規劃量能較小。

台積電封裝產能吃緊,英特爾EMIB-T有望獲得外溢訂單
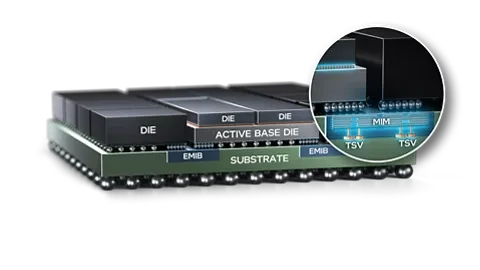
TrendForce指出,過去AI server晶片主要採用台積電 CoWoS-S封裝技術,以矽中介層整合HBM與運算晶片(compute die),實現生成式AI應用所需的算力性能。然而,在晶片面積持續擴張、需要整合更多HBM模組的情況下,矽中介層製造面臨物理極限,除改變中介層材質外,也需轉向光罩曝光倍數更大的CoWoS-L解決方案,透過中介層嵌入高速傳輸的矽橋(si bridge)晶片,更彈性解決compute die與HBM封裝、傳輸問題。
具體而言,CoWoS-S技術可整合2個SoC/Chiplet及8個HBM模組,將持續獲得Microsoft Maia 200等ASIC採用。但需要整合更多SoC/Chiplet及HBM模組時,就需要使用CoWoS-L方案。目前,NVIDIA及AMD AI加速器已採用CoWoS-L;AI ASIC除Meta 2026年量產的MTIA 400外,預估2027年AWS、Microsoft也都將導入CoWoS-L技術。
然而,CoWoS-L提升單晶片更大的中介層尺寸墊高晶片封裝成本,加上台積電產能供不應求,促使英特爾EMIB技術成為備選。EMIB方案減少昂貴的中介層,整體成本有望降低,但封裝模組效能受限於載板佈線密度;英特爾除強化Line/Space (L/S)、microbump規格外,也開發EMIB-T等進階方案,透過導入TSV縮短訊號路徑,強化EMIB模組性能。
TrendForce觀察,除了Google可望於2027年導入EMIB-T封裝,AWS也正測試EMIB技術。雖然EMIB-T和CoWoS-L為競爭方案,但考量技術成熟度、良率,後者至2028年仍是AI晶片採用的主流封裝技術。
台積電從CoWoS再跨CoPoS,預計於2028年正式啟動量產
此外,DIGITIMES分析師楊仁杰日前指出,現階段台灣封測廠日月光與力成,以及面板廠群創皆已量產FOPLP技術,使台灣供應鏈暫居全球領先地位,台積電也於2026年啟動玻璃基板先進封裝試驗線,並預計於2028年量產。
楊仁杰提到,在矽基先進封裝領域,台積電以CoWoS確立量產標竿後,已進一步於龍潭廠建置改採玻璃基板的CoPoS(Chip-on-Panel-on-Substrate)試驗線,並同步在台灣與美國規劃量產線,預計於2028年正式啟動量產。與此同時,封測與面板大廠亦快速跟進。力成早於2024年率先生產全自動FOPLP產線,目前採用510mm×515mm載板;日月光則於2026年跟進全自動產線布局,並特意將玻璃基板尺寸自300mm×300mm提升至310mm×310mm以配合台積電規格,將在台積電自有產線到位前扮演關鍵外包產能。最早起步的面板廠群創採其既有3.5代線(620mm×750mm)投入量產。
楊仁杰說明,現階段玻璃基板在先進封裝的角色僅為封裝載板,在製程中將遭剝除;未來,台廠將進行玻璃通孔(Through Glass Via;TGV)技術研發,使玻璃基板得以取代ABF載板做為核心載板,以改善大面積封裝的翹曲問題。
DIGITIMES觀察,2026年起CoWoS與SoIC等先進封裝應用範圍從高階雲端AI加速器擴散至伺服器CPU、交換器、路由器與邊緣AI晶片等。此趨勢不僅驅使台積電戰略性推進混合封裝,更帶動全球供應鏈從單一體系走向多軌並行的新格局。
台積電加速擴充CoWoS產能、非台積電封裝體系崛起
CoWoS與SoIC等先進封裝成為AI時代異質整合的關鍵平台,其應用範圍正從最初的高階雲端AI加速器擴散至伺服器CPU、交換器、路由器與邊緣AI晶片。此趨勢的驅動力來自於晶片核心數、I/O頻寬的爆炸性成長、SerDes速度提高,以及2與3奈米先進製程高昂的成本。
對此,全球先進封裝供應鏈將產生兩大變化。第一,台積電除加速擴充CoWoS產能外,亦以SoIC為核心與CoWoS組合成混合封裝方案,鎖定2奈米世代的需求。DIGITIMES預估2026年年底台積電SoIC產能將年增122%,大幅升至2萬片,與CoWoS共同成為先進封裝重要基石。
第二,非台積電先進封裝體系崛起。在地緣政治風險分散與客戶尋求多重供應來源的需求下,全球先進封裝走向多軌並行的新格局。非台積電體系迅速崛起,如日月光投控,不僅是台積電OS (on Substrate)委外的核心夥伴,其自有先進封裝技術FoCoS發展亦有成;艾克爾(Amkor)則先憑藉其2.5D TSV技術切入NVIDIA H20供應鏈,再以自有S-SWIFT技術獲得NVIDIA信賴封裝其GB10晶片,未來艾克爾將利用其美國亞利桑那廠區擴大美國在地化角色;英特爾(Intel)則以其擁有的EMIB和Foveros兩大先進封裝技術,結合美國本土產能,滿足政策型訂單需求。
DIGITIMES認為,先進封裝產業已從過去的單一核心,轉變為去中心化,未來將走向異質整合技術深度、成本效率與區域化產能布局的綜合性策略競爭。
弘塑、辛耘供應關鍵設備受關注
至於在供應鏈設備焦點方面,市場與法人關注弘塑(3131)、辛耘(3583)等濕製程與關鍵設備廠,配合台積電積極擴產以解決「CoWoS塞車」的供應鏈商機。